 මීට වසර හතරකට පෙර ශ්රී ලංකාව විදෙස් ණය ගෙවීම අත්හිටවූයේය. ඒ හේතුවෙන් ජනතාවගේ ජීවන තත්වය ඉතා දරුණු ලෙස කඩා වැටුණි. කුඩා ව්යාපාර වැසී ගියේය. අප ණය ආපසු ගෙවිය නොහැකි රටක් ලෙස ලෝකය සැලකූ නිසා, මුදල් සම්පූර්ණයෙන්ම නොගෙවා වරායේ තිබූ නැව්වලින් ඉන්ධන ලබා ගැනීමට පවා අපට නොහැකි විය. අද අප මේ තත්වය නැවත මතක් කර ගැනීම වැදගත්ය.
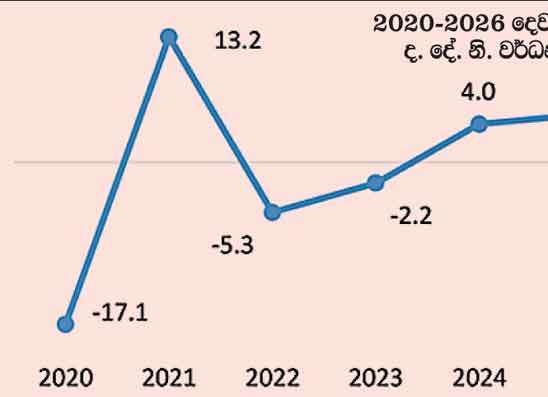
අද වන විට බැලූ බැල්මට රට යථා තත්වයට නැවත පැමිණ ඇති බවක් පෙනෙන්නට තිබේ. එහෙත් වැසී ගිය ව්යාපාර තවමත් නැවත ආරම්භ වී නැත. ආර්ථික අර්බුදය නිසා ඇතිවූ මන්දපෝෂණ තත්වයෙන් මිදීමට තවත් වසර ගණනාවක් ගත වනු ඇත. මේ වන විට නැවතත් ‘ඉහළ මධ්යම ආදායම් ලබන රටක්’ බවට පත්වීම පිළිබඳව ශ්රී ලංකාව සතුටු වෙමින් සිටී. එහෙත් අප මෙන්ම මේ වසරේදී එම තත්වයට පත් වූ වියට්නාමය, ඔවුන් බලාපොරොත්තු වූ සියයට 10 ක ආර්ථික වර්ධනය (දළ දේශීය නිෂ්පාදිතයේ වර්ධනය) ලබා ගැනීමට නොහැකි වීම ගැන කනගාටු වෙයි. අපි තවමත් විවාද කරන්නේ අපට ලබා ගත හැකි ආර්ථික වර්ධනය සියයට 5 ද, නැතහොත් සියයට 3 ද කියාය.
ජාත්යන්තර මූල්ය අරමුදල (IMF) සමග එකඟ වූ වැඩසටහන නිසා අප පවත්වාගෙන ගිය මූල්ය විනය දැන් ක්රමයෙන් ලිහිල් වෙමින් පවතී. ඉතා පහළ වැටී තිබූ රජයේ ආදායම දැන් නැවත යථා තත්වයට පත් වී තිබේ. ඒ අනුව, මීට පෙර ළඟා වීමට අපහසු යැයි සිතූ ඉලක්කයක් වන ‘ප්රාථමික අතිරික්තය’ (රජයේ ආදායම වියදම්වලට වඩා වැඩි වීම) දළ දේශීය නිෂ්පාදිතයෙන් සියයට 2.3 න් ඔබ්බට ගෙන ඒමට අපි සමත් වී ඇත්තෙමු. අපගේ විදේශ විනිමය සංචිතය බලාපොරොත්තු වූ ප්රමාණයට වඩා අඩුවෙන් තිබුණත්, සමස්තයක් ලෙස ආර්ථිකයේ ලොකු කඩා වැටීමක් නොපෙනේ. එසේ වුව ද, ජනතාව තවමත් පීඩාවෙන් ජීවත් වෙති. ව්යාපාරිකයෝ දැඩි අර්බුදවලට මුහුණ දී සිටිති. තරුණ පිරිස දිගින් දිගටම රට හැර යමින් සිටිති. මෙයට ප්රධානම හේතුව වන්නේ රටේ ආර්ථික වර්ධනයක් නොමැති වීමයි. ආර්ථික වර්ධනයක් නොමැති නම්, අප ලබා ඇති මේ ආර්ථික ස්ථාවරත්වය ඉතා පහසුවෙන් බිඳ වැටිය හැකිය.
මේ සඳහා මූලික ආර්ථික ව්යුහයේ වෙනස්කම් (ව්යුහාත්මක ප්රතිසංස්කරණ) කළ යුතු බව බොහෝ අය කීවත්, ඒ ඇයි ද යන්න ප්රමාණවත් ලෙස පැහැදිලි කර නැත. මෙම ලිපියෙන් පැහැදිලි කරන්නේ ඒ සඳහා වන හේතු සහ පදනමයි.
අප භාණ්ඩ යවන ප්රධාන රට වන ඇමෙරිකාවේ අභූත ප්රතිපත්ති වෙනස්වීම්වලින් අපේ වෙළෙඳපොළ ආරක්ෂා කර ගැනීමට නම්, ආනයන මත පනවා ඇති අමතර බදු (අතුරු තීරුබදු / para-tariffs) අඩු කිරීම අනිවාර්ය වේ. එමෙන්ම, වෙනත් රටවල් සමග සහ කලාපීය වශයෙන් වෙළෙඳ ගිවිසුම් (ද්විපාර්ශ්වික සහ බහුපාර්ශ්වික ගිවිසුම්) ඉක්මනින් ඇති කර ගත යුතුය. වියට්නාමය සේ ශීඝ්ර ආර්ථික වර්ධනයක් ලබා ගත හැකි එකම මාර්ගය මෙයයි.
එසේම, ජනතාවට විශාල බරක් වී ඇති එකතු කළ අගය මත බද්ද හෙවත් වැට් (VAT) බද්ද සියයට 15 දක්වා අඩු කළ යුතුය. මෙවැනි පියවර මගින් අපට ඉතා ඉක්මන් ප්රතිඵල ලබා ගත හැකිය. මීට අමතරව ඉඩම් සහ කම්කරු නීතිවල ද වෙනස්කම් කිරීම අත්යවශ්ය වේ. ඒවා ද දැන්ම ආරම්භ කළ යුතුය. එසේ කළ ද ඒවායේ ප්රතිඵල ලැබීමට කාලයක් ගත වනු ඇත.
රජයේ ආදායම් මාර්ග නැවත සකස් කිරීම
2025 වසර සඳහා රජය අපේක්ෂා කරන මුළු ආදායමෙන් සියයට 56.7 ක්ම ලබාගත්තේ දේශීය වෙළෙඳාමෙන් අය කරන බදු මගිනි. එනම් ප්රධාන වශයෙන්ම වැට් (VAT) බද්ද හරහාය. මේ නිසා වැට් බද්ද අඩු කරන ලෙස කරන ඕනෑම යෝජනාවකට මහා භාණ්ඩාගාරය විරුද්ධ වීම සාමාන්ය තත්වයකි. රටට විශාල ණය බරක් ඇති මේ මොහොතේ, රජයේ ආදායම 2022 වසරට පෙර තිබූ පහළ මට්ටමට නැවත වැටෙන්නට ඉඩ දිය නොහැක. වැට් බද්ද අඩු කළහොත් රජයේ ප්රධානතම ආදායම් මාර්ගයට එය අහිතකර ලෙස බලපායි. එබැවින් එසේ අඩු කරන ආදායම වෙනත් ක්රමයකින් හෝ රජය පියවා ගත යුතුමය.
ආනයන මත පනවා ඇති අමතර බදු (para-tariffs) ඉවත් කළහොත් එය විදේශ වෙළෙඳාමෙන් රජයට ලැබෙන ආදායමට ද බලපායි. එය රජයේ මුළු ආදායමෙන් සියයට 12.8 ක් වේ. මෙහිදීත් මතු වන්නේ ඉහත කී ගැටලුවමය. අහිමි වන එම ආදායම වෙනත් ක්රමයකින් උපයා නොගතහොත්, එය රජයේ සමස්ත ආදායමටත් අපගේ ණය ගෙවීමේ හැකියාවටත් බලපානු ඇත. එසේ නම්, පුද්ගල ආදායම් සහ ව්යාපාරික ලාබ මත පනවන බදු (දැනට රජයේ ආදායමෙන් සියයට 22 ක් වන) තවදුරටත් වැඩි කර මේ පාඩුව පියවා ගත හැකිද? ප්රායෝගිකව එය අපහසුය.
මේ සඳහා ඉතිරිව ඇති එකම විකල්පය වන්නේ “බදු නොවන ආදායම්” වැඩි කර ගැනීමයි. දැනට රජයේ ආදායමට බදු නොවන මාර්ගවලින් ලැබෙන්නේ සියයට 8 ක පමණ ඉතා කුඩා දායකත්වයකි. (2024 වසරේදී එය සියයට 9.3 ක් විය). දේශීය ආදායම් දෙපාර්තමේන්තුව වඩාත් කාර්යක්ෂම වී බදු එකතු කිරීම වැඩි කරන විට, මුළු ආදායමෙන් බදු නොවන ආදායම්වල ප්රතිශතය තවත් අඩු වී පෙනෙනු ඇත. එහෙත් රජයට බදු නොවන ආදායම් වැඩි කර ගත හැකි නම්, ණය ගෙවීමට බාධාවක් නොවන පරිදි වැට් (VAT) බද්ද අඩු කිරීමටත්, ආනයන අමතර බදු (para-tariffs) ඉවත් කිරීමටත් හැකියාව ලැබෙනු ඇත.
බදු නොවන ආදායම් වැඩි කර ගන්නේ කෙසේද? රජයට ලැබෙන බදු නොවන ආදායම්වලට විවිධ දේ අයත් වේ. දුම්රිය සේවයෙන් ලැබෙන ආදායම (2024 දී රුපියල් බිලියන 16.4 කි. එහෙත් එය නඩත්තු කිරීමේ වියදම ඊට වඩා බෙහෙවින් වැඩිය), රටින් පිටවීමේදී අය කරන ගාස්තුව (රුපියල් බිලියන 14.4 කි), විදේශ ගමන් බලපත්ර (පාස්පෝට්) නිකුත් කිරීමෙන් ලැබෙන ගාස්තු (කාර්ය මණ්ඩලය අතර බෙදා ගන්නා එක්දින සේවා ගාස්තු හැර රුපියල් බිලියන 38 කි) සහ රාජ්ය ආයතනවලින් රජයට ලැබෙන ලාභාංශ හෙවත් ලාබ කොටස් (රුපියල් බිලියන 7.9 කි) මීට උදාහරණ වේ.
බොහෝ සේවා සපයන්නේ රජය පමණක් (ඒකාධිකාරයක්) වන නිසා, 2022 වසරේදී කළාක් මෙන් මෙම ගාස්තු හිටිහැටියේ වැඩි කිරීමේ හැකියාව රජයට තිබේ. රජයට අයත් ආයතන හා ව්යාපාර (State-Owned Enterprises - SOE) 500ක් පමණ තිබුණත්, ඒවායින් රජයට ලැබෙන ලාභාංශ, පාස්පෝට් නිකුත් කිරීමෙන් ලැබෙන ආදායමටත් වඩා බෙහෙවින් අඩුය. රාජ්ය ව්යාපාර පෞද්ගලික අංශයට විකිණීමෙන් හෝ පැවරීමෙන් ලැබෙන ආදායම දැක්වීමට රජයේ ගිණුම්වල වෙනම තීරුවක් ඇතත්, 2022 වසරේ සිට එම තීරුවේ සටහන් වී ඇත්තේ කිසිදු ආදායමක් නොලැබුණු බව දැක්වෙන ලෙස ‘බිංදුවකි’.
පුදුම සහගත ලෙස, විදුලි සංදේශ නියාමන කොමිෂන් සභාව (TRC) අය කරන ගාස්තු රජයේ ගිණුම්වල සටහන් කර ඇත්තේ ‘ලාබයක්’ ලෙසය. ඊට හේතුව එම ආයතනය මහා භාණ්ඩාගාරයට දිගටම විශාල මුදලක් (2025 වසරේදී රුපියල් බිලියන 12.7 ක්) ලබා දීම විය හැකිය. මෙය ශ්රී ලංකා ටෙලිකොම් ආයතනයෙන් රජයට හිමි කොටස් සඳහා ලැබුණු ලාභාංශයට (එම වසරේදී රුපියල් මිලියන 227 කි) වඩා බෙහෙවින් විශාල මුදලකි.
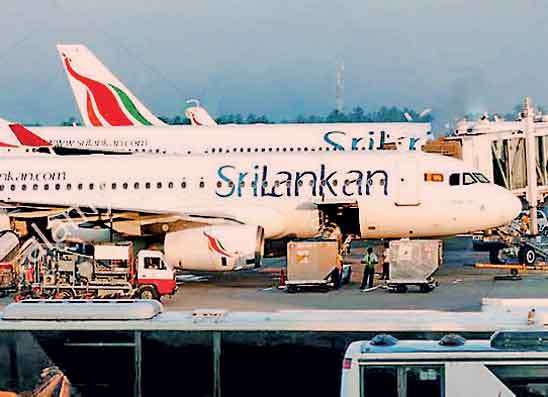
ශ්රී ලංකන් ගුවන් සේවය අවසන් වරට රජයට ලාබයක් ලබා දුන්නේ මහින්ද රාජපක්ෂ ජනාධිපතිවරයාගේ පළමු ධුර කාලයේදී එය නැවත රජයට පවරා ගැනීමට පෙරය. ඉන්පසු මේ දක්වා එම ආයතනය මහා භාණ්ඩාගාරයට කිසිදු මුදලක් ලබා දී නැත. ඒ වෙනුවට සිදුවී ඇත්තේ භාණ්ඩාගාරයෙන් මුදල් ලබා ගැනීම පමණි. 2025 රජයේ මූල්ය වාර්තාවලට අනුව, ශ්රී ලංකන් ගුවන් සේවයට අයත් ඩොලර් මිලියන 210 ක (රුපියල් බිලියන 63 කට වැඩි) විදේශ ණය සහ දේශීය බැංකුවලට ගෙවිය යුතු රුපියල් බිලියන 31.5 ක ණය ගෙවීමේ වගකීම මහා භාණ්ඩාගාරය භාරගෙන ඇත. ප්රායෝගිකව බංකොලොත් වී ඇති මෙම ගුවන් සේවය නඩත්තු කිරීම සඳහා රජය යෙදූ “ප්රාග්ධන ආයෝජන” ලෙස මෙම ණය බාරගැනීම ගිණුම්වල විස්තර කර තිබේ.
“ප්රාග්ධන ආයෝජන” වෙනුවෙන් මහා භාණ්ඩාගාරය 2024 වසරේදී රුපියල් බිලියන 69 ක් ද, 2025 වසරේදී රුපියල් බිලියන 101.9 ක් ද වියදම් කර ඇත. මෙම වියදම, එම සියලුම රාජ්ය ආයතනවලින් රජයට ලැබුණු මුළු ලාබයට වඩා අතිශයින්ම විශාලය. උදාහරණයක් ලෙස රාජ්ය ආයතනවලින් රජයට 2024 දී ලැබුණු ලාභාංශය රුපියල් බිලියන 7.9 ක් පමණක් වූ අතර 2025 දී එය රුපියල් බිලියන 12.6 කි. එසේම රාජ්ය බැංකුවලින් ලැබෙන ලාබයට (2026 වසරේදී එය රුපියල් බිලියන 11 ක් වනු ඇතැයි අපේක්ෂා කෙරේ) වඩා මෙම ආයතන නඩත්තු කිරීම සඳහා රජය කරන වියදම් ඉතාමත් ඉහළය.
පාස්පෝට් ගාස්තු, අධිවේගී මාර්ග ගාස්තු වැනි දේ එකවර වැඩි කිරීමෙන් රජයට ලබාගත හැක්කේ තාවකාලික සුළු වාසියක් පමණි. එම නිසා, රජය කළ යුතු නිවැරදිම දේ වන්නේ, පාඩු ලබන ඇතැම් රාජ්ය ව්යාපාර සම්පූර්ණයෙන්ම පෞද්ගලික අංශයට විකිණීම හෝ තවත් ඒවායේ කොටස්, කොටස් වෙළෙඳපොළේ විකිණීමට තබා හිමිකාරිත්වය පැවරීම මගින් රජයට ලැබෙන ආදායම වැඩි කර ගැනීමයි.
‘වත්මන් රජය (ජාතික ජන බලවේගය) නිර්භීතව මෙම ප්රතිසංස්කරණ ක්රියාත්මක කරනු ඇත’ යනුවෙන් මෑතකදී ඇතැමුන් තුළ විශාල බලාපොරොත්තුවක් තිබුණි. එහෙත් රජය පොරොන්දු වූ “මහජන වාණිජ ව්යාපාර කළමනාකරණ පනත් කෙටුම්පත” මේ වන විට අතරමග නැවතී ඇති බවක් පෙනේ. සිංගප්පූරුවේ ‘ටෙමාසෙක්’ (Temasek) වැනි රාජ්ය ආයතන කළමනාකරණය කරන ප්රධාන පාලක සමාගමක් පිහිටුවීමට ද මෙම පනතින් යෝජනා වී තිබුණි. එහෙත් තවමත් එවැනි සමාගමක් බිහි වී නැත. එසේම රජයට අයත් ව්යාපාරවල කොටස් විකිණීම සම්බන්ධයෙන් ද කිසිදු ප්රගතියක් නොමැත. මේ සම්බන්ධයෙන් යම් හෝ ප්රගතියක් දැකිය හැක්කේ, තවමත් වැඩ අවසන් නැති ‘හයට්’ (Hyatt) ගොඩනැගිල්ල අයිති ‘කැන්විල් හෝල්ඩිංග්ස්’ නමැති රාජ්ය සමාගම සහ මත්තල ගුවන් තොටුපොළ සම්බන්ධයෙන් ගන්නා ලද ක්රියාමාර්ග සම්බන්ධයෙන් පමණි.
රාජ්ය ආයතන නඩත්තු කිරීමට රජය දිගින් දිගටම මුදල් යොදවනවාට වඩා, ඒවා සම්පූර්ණයෙන්ම හෝ අර්ධ වශයෙන් පෞද්ගලික අංශයට පැවරීමෙන් රජයේ වියදම් ඉතා විශාල ලෙස අඩු වනු ඇත. එවිට ඒ ආයතන නඩත්තුවට රජයේ මුදල් තවදුරටත් අවශ්ය නොවේ. මේ ආකාරයට රජයේ වියදම් අඩු කර ගතහොත්, ජනතාවගෙන් බදු අය කර ආදායම වැඩි කර ගැනීමට රජය දරන දැඩි උත්සාහය ලිහිල් කළ හැකිය. මෙහිදී වඩාත් වැදගත් වන්නේ රජයේ ආදායම ඉහළ දැමීමම පමණක් නොව, රජයේ ආදායම සහ වියදම අතර ඇති පරතරය (ප්රාථමික ශේෂය) මනාව කළමනාකරණය කර ගැනීමයි.
උදාහරණයක් ලෙස 1997 වසරේදී ශ්රී ලංකා ටෙලිකොම් ආයතනය අර්ධ වශයෙන් පෞද්ගලීකරණය කෙරුණි. අද වන විට එහි කොටස්වලින් සියයට 44 ක් අයිතිව ඇත්තේ ‘මැක්සිස්’ (Maxxis) නම් විදේශීය සමාගමටයි. එහි කළමනාකරණ බලය එම පෞද්ගලික ආයෝජකයාට ලබා දුන් ගිවිසුම 2002 වසරේදී අවාසනාවන්ත ලෙස නැවත අලුත් කළේ නැත. ඉන්පසුව සාමාන්ය පරිදි දේශපාලන ඇඟිලි ගැසීම් සහ අක්රමිකතා එම ආයතනයට ද රිංගා ගත්තේය. උදාහරණයක් ලෙස 2015 සිට 2019 දක්වා කාලය තුළ එම ආයතනයේ සභාපතිවරයා ලෙස කටයුතු කළේ එවකට හිටපු ජනාධිපතිවරයාගේ බාල සහෝදරයා වීම හැර වෙනත් කිසිදු සුදුසුකමක් නොතිබූ පුද්ගලයෙකි. මේ හේතු නිසා, ආයෝජනයට සරිලන ලාබයක් ඉපයීමට ටෙලිකොම් ආයතනයට නොහැකි වී ඇති අතර එය එහි තරගකාරී පෞද්ගලික සමාගම් ලබන ලාබයට වඩා අඩුය. එසේ අඩු ලාබයක් ලැබුව ද, මහා භාණ්ඩාගාරයෙන් මුදල් ඉල්ලා නොසිටින සහ රජයට යම් හෝ ලාබයක් ලබා දෙන රාජ්ය ආයතන කිහිපයෙන් එකක් වන්නේ ද ටෙලිකොම් ආයතනයයි.
මේ ආකාරයට වෙනත් පාඩු ලබන රාජ්ය ආයතන ද, ශ්රී ලංකා ටෙලිකොම් ආයතනයටත් වඩා හොඳින් ප්රතිව්යුහගත කළ හැකිය. එවිට එම ආයතන නඩත්තු කිරීමට රජය දරන දැවැන්ත වියදම ඉතිරි වන අතර, එම මුදල් සමාජයට සැබැවින්ම ප්රයෝජනවත් වන වෙනත් දේවල් සඳහා යෙදවිය හැකිය. වෙළෙඳපොළ තුළ රජයේ ආයතනවලට පමණක් ඇති ඒකාධිකාරී බලය ඉවත් කළහොත්, තරගකාරීත්වය වැඩි වී එම වෙළෙඳපොළවල් වඩාත් හොඳින් ක්රියාත්මක වනු ඇත. ඒ හරහා අලුතින් රැකියා බිහිවන අතර ආර්ථිකයට නව ජවයක් ලැබෙනු ඇත.
රාජ්ය වියදම් අඩු වන විට, ආනයන මත පනවා ඇති බදු අඩු කිරීමට රජයට හැකියාව ලැබේ. එවිට ශ්රී ලාංකික ව්යාපාරිකයන්ට ජාත්යන්තර නිෂ්පාදන ජාල සමග පහසුවෙන් එක් විය හැකිය. එසේම වැට් වැනි දේශීය බදු අඩු කිරීමෙන් ජනතාව අත ඉතිරි වන මුදල් වැඩි වන අතර, ඉන් භාණ්ඩ හා සේවා සඳහා ඇති ඉල්ලුම ද වැඩි වී ව්යාපාර දියුණු වේ. මේ ආකාරයට රටේ ආර්ථික වර්ධනය වේගවත් වන අතරම, තවදුරටත් බදු අඩු කිරීමටත් රටේ ණය බර නිසියාකාරව කළමනාකරණය කර ගැනීමටත් අපට අවස්ථාව උදා වනු ඇත.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd