
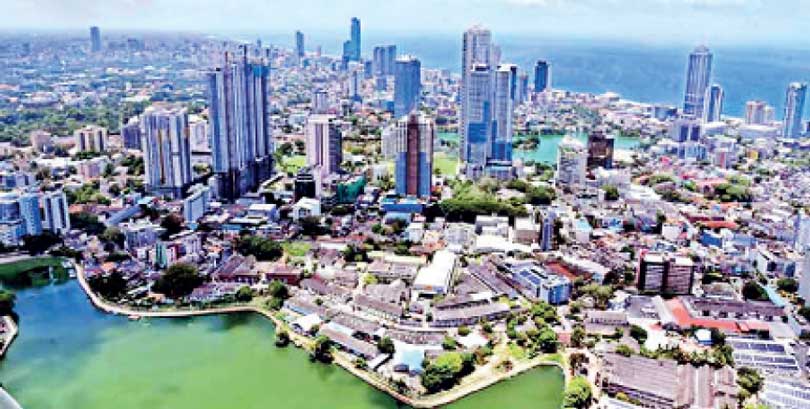
 ජාත්යන්තර මූල්ය අරමුදල සහ ලෝක බැංකුව වැනි බහු පාර්ශවික ණය දෙන්නෝ, 2022 පැවති විනාශදායක අර්බුදයෙන් ශ්රී ලංකාව යථා තත්වයට පත් වී ඇති බව කියමින් යළි යළිත් පවසති. ඔවුන්ගේ සාර්ව ආර්ථික හෙවත් කුරුලු ඇසෙහි දෘෂ්ටියෙන් දකින චිත්රය දිරිගන්වන සුළුය. අයවැයට අදාළ සංඛ්යා ලේඛන යහපත් අතට වර්ධනය වෙමින් පවතී. ප්රතිව්යුහගතකරණය ප්රගතියක් අත්කර ගනිමින් පවතී. මෑතකදී මහ බැංකුවේ ඉහළ උද්ධමන සීමාව ඉක්මවා ගියද තවමත් උද්ධමනය තනි ඉලක්කමක පවතී.විදේශ සංචිත ඉහළයයි. සියයට 5 ක ආර්ථික වර්ධනය ශක්තිමත් ලෙස යථා තත්වයට පත්වීමකි. ජාත්යන්තර ප්රදාන කරන්නන්ට හා දේශීය ප්රතිපත්ති සම්පාදකයන්ට,” ආර්ථිකය ස්ථාවර වී වර්ධනය වෙමින් පවතින්නේය යන පණිවිඩය යළි යළි තහවුරුවේ.
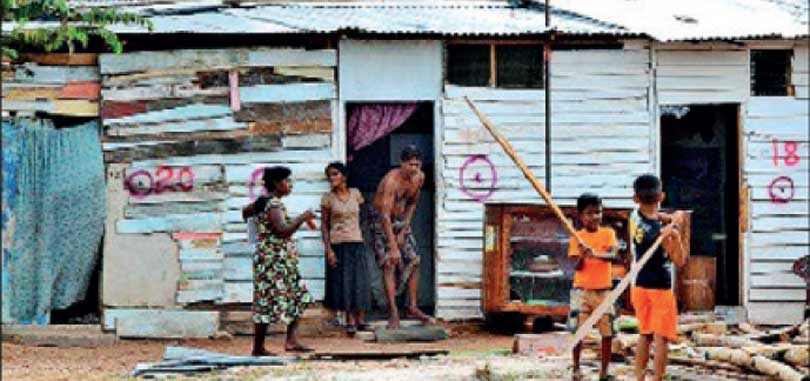
හෙළන බැල්ම පොළෝ මට්ටමට ලංකර පණුවකු බලන දෘෂ්ටියෙන් බැලූ විට පෙනෙන්නේ අතිශය වෙනස් චිත්රයකි. සාර්ව ආර්ථික දර්ශකවලින් සාමාන්ය ජනතාව උසුලන අසීරුතා ග්රහණය නොවේ. ආර්ථික විද්යාව යනු හුදෙක් සාමාන්යකරණ සම්බන්ධ වූවක් නොවේ. එය මානව ජීවිතය සම්බන්ධ විෂයකි. ගසක් දෙස ඉහළින් බලන විට, එය හරිත වර්ණ උඩු වියනක් සේ දිස්වේ. එහෙත් ගසේ කොළයෙන් කොළයට පිරික්සා බැලූ විට ඒ තුළ හට ගෙන ඇති රෝග නිරාවරණය වේ.
මෙය අලුත් ගැටලුවක් නොවේ. පුරාණ ලංකාවේ, රාජසභිකයෝ, යටත් වැසියන් අපා දුක් විඳිද්දී ඔවුන් තෘප්තිමත්ව දිවි ගෙවන බව රජුට නිතරම සහතික කර කියා සිටියෝය. එම නිසා නුවණැති පාලකයෝ රාත්රියේ වෙස්වලාගෙන ඇවිදිමින් තමන් විසින්ම යථා තත්වය අවබෝධ කරගෙන රාජධානියට තර්ජන එල්ල වෙන්නට පෙර යටත් වැසියන්ගේ දුකට පිළියම් යෙදූහ.
අද දවසේ බිම් මට්ටමේ යථා තත්වය නොසලකා හැරීමෙන් ඊට ඒ හා සමාන වන්දියක් ගෙවීමට සිදුවේ. මිනිසුන් නිහඬව අතෘප්තිය දරාගෙන සිටීම අවස්ථාවාදී දේශපාලකයන්ට, වංචනික මෙහෙයුම්කරුවන්ට, මූල්ය පීඩාව සූරා කන පිරමිඩ වැඩපිළිවෙළට පහසු ගොදුරක් වන්නේය. මේ අන්තරාය රජයට නොසලකා හැරිය නොහැකිය.
බිම් මට්ටමේ සංකේත හා සමාන සිද්ධි දෙස බැලීම:-
සාර්ව ආර්ථික දත්තවලින් පමණක් බිම් මට්ටමේ තත්වය අනාවරණය කර ගත නොහැකිය. ඉච්ඡා භංගත්වයටපත් රටවැසියන් මුහුණ පාන සිද්ධි දෙස පරීක්ෂාවෙන් බලන විට නිල තොරතුරුවලින් ග්රහණය නොවන මුත් බොහෝ පවුල්වල එදිනෙදා ජීවිත අරා පවතින අතෘප්තිය දිස්වෙන්නට ගනී.
පුළුල් හේතු තුනක් යළි යළි ඉස්මතු වේ. පාරිභෝගිකයන්ට සහ සේවකයන්ට වංචා කරන පෞද්ගලික අංශයේ පිළිවෙත්, අනවශ්ය අසීරුතාවලට රටවැසියන් භාජන කරවනු ලබන රාජ්ය අංශයේ අසාර්ථකභාවය, අවදානම් සහගත ණය ලාභීන් ණය දෙන මිනීමෝරුන්ගේ අතට පත් කරන දරදඬු බැංකුකරණය ඊට අයත්වේ.
මෙම දුක් ගැනවිලි විධිමත් සාර්ව ආර්ථික ඇගයුම්වලට කලාතුරකින් අසුවන නිසා, ඒවා ප්රතිපත්ති සම්පාදකයන්ට ග්රහණය නොවන තරම්ය. එහි ප්රතිඵලය වන්නේ ඉහළ පවතින ආර්ථික දර්ශක සහ පතුලේ පවතින පීඩාකාරී යථාර්ථය අතර සබඳතාව අනතුරුදායක ලෙස බිඳී යාමය.
පෞද්ගලික අංශයේ දුර්වල පාලනය:-
ශ්රී ලංකාවේ වර්ධනයේ යාන්ත්රණය ලෙස ඉහළින් සැලකුණු පෞද්ගලික අංශය රටේ ජාතික ධනයෙන් හතරෙන් තුනකට වඩා දායකවේ. එසේ වුවද සමහර ව්යාපාරවල විසඳුම් නොලැබුණු පාලන දුර්වලතා නිසා සේවකයන්ට සහ පාරිභෝගිකයන්ට පීඩා විඳින්නට සිදුවේ. උදාහරණ දෙකකින් මෙම ගැටලුව පැහැදිලිව විස්තර වේ. කොළඹින් පිටත ඇති කුඩා ඇඟලුම් කර්මාන්ත ශාලාවක තරුණ සේවිකාවක් සූරා කෑමට භාජන කිරීම පළමුවැන්නයි. දෙවැන්න ඇතැම් දූෂිත රක්ෂණ නියෝජිතයන් විසින් පාරිභෝගිකයන් වංචාවට භාජන කිරීමයි.
පළමු සිද්ධියේදී, තරුණ කාන්තාවක (අපි ඇය ජෙනට් කියා හඳුන්වමු) අලුත් සේවිකාවක් ලෙස පිට පළාතක ඇඟලුම් කර්මාන්තශාලාවකට බඳවා ගැනුණේය. ඇගේ පත්වීම් ලිපියේ නිශ්චිත වැටුපක් හා ඇය නිෂ්පාදන ඉලක්ක ළඟා කර ගතහොත් මාසික දිරිදීමනා දෙන බවට පොරොන්දුවේ. පළමු මාසයේ කිසිදු වැටුපක් ඇගේ බැංකු ගිණුමට බැර වූයේ නැත. ඒ ඇයි දැයි ඇය විමසූ විට පරිගණක පද්ධතියේ වරදකින් එය ප්රමාද වූ බවත්, පද්ධතිය පිරිසකර කළ පසු එම ගෙවීම කරන බවත් ඇයට කියා තිබිණි. දෙවැනි මාසයේදී එම සිද්ධියම සිදු වූයේය. මෙම තත්වය දරා ගත නොහැකිව, ජෙනට් ප්රධාන කාර්යාලයට පැමිණිලි කළාය. එවැනි වැටුප් නොගෙවීම් එම ෆැක්ටරියේ සාමාන්ය සිද්ධියක් බව එහිදී නිලධාරියකු ඇයට අවිධිමත්ව ප්රකාශ කළේය. කළමනාකරුවන් අලුත වැඩට එන සේවකයන්ගේ වැටුප රඳවාගෙන, එම පිළිවෙත හෙළිදරව් වීමට කලියෙන්, කම්හල හැරයාමට ඔවුන්ට බල කරන බව ඇය පසුව දැනගත්තාය. ඇගේ පැමිණිලි කිරීමෙන් අනතුරුව කලින් වැටුපේ කොටසක් ඇයට ලැබුණ මුත්, ඇයට කළමනාකරුවන් යටතේ තවදුරටත් වැඩ කිරීම අපහසු වූයේ ඔවුන්ගේ අනිසි ක්රියාමාර්ග ඇය පැමිණිලි කළ නිසාය. තවත් අලුත් සේවිකාවකට කම්හල හැර යන්නට බල කිරීමෙන්, ඒ ආකාරයට මැනේජර්වරු ඔවුන්ගේ බලාපොරොත්තු වූ අරමුණ ඉටු කරගත්තෝය. නිතරම පාහේ ඔවුන් සිය නිෂ්පාදන ඉලක්කය සපුරා ගත් නිසා ඔවුන්ගේ දූෂිත පිළිවෙත්වලට ප්රධාන කාර්යාලයද ඇස් වසා ගත්තේය.
දෙවැනි සිද්ධිය ප්රධාන රක්ෂණ කොම්පැනිවලට සම්බන්ධ දූෂිත රක්ෂණ නියෝජිතයන් සම්බන්ධයෙනි. රක්ෂණ ප්රතිපත්තියක් පිළියෙළ කිරීමේදී ඔවුන්ට හිමිවන තුන් මසක ණය කාලසීමාවෙන් රිංගා ඔවුහු මෙම දූෂිත ක්රියාව කරති. මේ සාමාන්යයෙන් මෝටර් රථ රක්ෂණය කිරීමේදී ප්රායෝගිකව සිදුවන්නකි. වාහන හිමිකරුවෙක්, රක්ෂිතයා වෙත මුදල් ප්රේෂණය නොකර ඔහුගේ වාරිකය නියෝජිතයාට ගෙවයි. නියෝජිතයා එම මුදල් ඔහුගේ සාක්කුවේ ලා ගනී. ඉන්පසුව නියෝජිතයා මුළු වර්ෂයක් ආවරණය වන්නාසේ පෙනී යන ලේඛනයක් ලබා දෙන නමුත්, එම ක්රියාමාර්ගය වලංගු වන්නේ මාස තුනකට පමණකි. එම වංචාව සාමාන්යයෙන් හෙළිදරව් වන්නේ වාහනය හදිසි අනතුරකට ලක් වී වාහන හිමියා හානි ආවරණ ඉල්ලීම කළහොත් පමණකි. ඒ වන විට එම රක්ෂණ ක්රියාමාර්ගය ප්රමාද දෝෂය ට හසුවේ. මෙම අවභාවිතය ගැන රක්ෂණ සමාගම් දැනුවත් වුවද ඒ සම්බන්ධයෙන් කටයුතු කිරීමට ඔවුන් මැළි වන්නේ එම වැරැදිකරුවන් ඉහළ කාර්ය සාධනයෙන් යුක්ත, ”ගෝල්ඩන් ඒජන්තයන් ”වන නිසාය.
මෙම සිද්ධිවලින් කුඩා හෝ විශාල ව්යාපාරවල දුර්වල පාලනයක් පැවතිය හැකි ආකාරය ප්රදර්ශනය වේ. මෙම අවස්ථා දෙකේදීම වාණිජ සාර්ථකත්වය විසින් අපචාර ක්රියා වලට ආරක්ෂාව ලැබෙයි. ඒ අතර සේවකයෝ සහ පාරිභෝගිකයෝ ඊට වන්දි ගෙවති. මෙම අවකල් ක්රියා ජාතික මට්ටමේදී අදෘශ්යමානව පැවතිය හැකි මුත්, බිම් මට්ටමේදී ඒවා දරුණු මූල්ය සහ පුද්ගල අසීරුතාවලට හේතුවේ.
වයස්ගත ජනයා නිහඬව විඳින පීඩා:-
බොහෝ විට පැසුණු කෙසින් යුතු, ජ්යෙෂ්ඨ පුරවැසියෝ බිම් මට්ටමේදී නිහඩව පීඩා උසුලන තවත් සමූහයක් වෙති. ඔවුන් ඇස්තමේන්තු ගත සංඛ්යාවෙන් මිලියන 3.92 නැතහොත් ජනගහනයෙන් සියයට 18 ක් පමණ වන අතර තවදුරටත් එම ප්රතිශතය වැඩිවෙමින් පවතී. දරුවන් විදේශගතවීම හෝ සිය පවුල්වල හා සේවස්ථානවල අරගල කරමින් දරුවන් මෙරටම ජීවත් වන අතරදීම සම්ප්රදායික පවුලේ සහයෝගය නොමැති වන තත්වයට පත්ව තිබේ. එම නිසා බොහෝ වයස්ගත ජනයාට, තමන් වැඩ කළ කාලය තුළ ඒකරාශී කරගත් ඉතිරි කිරීම් මත විශ්වාසය තබා යැපෙන්නට සිදුව තිබේ. එහෙත් ඔවුන් යැපෙන ඉතුරුම්වල පොලී ආදායම සියයට 36 දක්වා වූ බදු අය කිරීමකට යටත් වන නිසා ඔවුන්ට ලැබිය යුතු ආදායම සෑහෙන තරමින් අඩුවේ. ඉතිරිව තිබෙන මුදල දෛනික අවශ්යතාවලට සහ බෙහෙත් හේත් ගන්නට වියදම් කළ විට තවදුරටත් එම මුදල් වක්ර බදු නිසාත් ඉහළ ජීවන වියදම නිසාත් ක්ෂයව යයි. රජයේ සහයෝගයද අඩුවන අතර විශ්රාම වැටුප් සහ අනෙකුත් ආදායම් මහ බැංකුවේ සියයට 7 ක ඉහළ සීමාවක් සහිත සියයට 5 ක උද්ධමන ඉලක්කයේ ගානට ඉහළ නොයන්නේය. බාහිර කම්පනයකින් පහර වැදුණු විට එකී උද්ධමනයද තවත් ඉහළ යයි. කාලයක් රටේ වඩාත් ආරක්ෂිත විශ්රාම වැටුප් ලාභීන් බවට පත්ව සිටි මහ බැංකුවේම විශ්රාම ගිය සේවකයෝ දැන් මෙම පීඩාව උසුලන බව වාර්තාවේ. ඔවුන්ගේ අත්දැකීම්වලින් මෙම ලිපියේ කේන්ද්රගත වෙනස පැහැදිලි වේ. කුරුලු අක්ෂියෙන් බැලූ විට ස්ථාවර යථා තත්වයට පත්වීමක් ලෙස පෙනී යද්දී, බොහෝ ජ්යෙෂ්ඨ පුරවැසියන් දරුණු අනාරක්ෂිත තත්වයකට මුහුණ දී ඇති බව බිම් මට්ටමේ පණු ඇසින් බැලූ විට පෙනෙන්නේය.
රජයේ අසමත්භාවය හෝ අකාර්යක්ෂමතා :-
සමහර ක්ෂේත්රවල රජයේ කාර්ය සාධනය විශිෂ්ට අයුරින් පවතී.උදාහරණයකට ශ්රී ලංකා රේගුව සහ දේශීය ආදායම් දෙපාර්තමේන්තුව ඔවුන්ට අයවැයෙන් පැවරු ආදායම් ඉලක්ක සපුරා ගැනීමෙන් පැහැදිලි වෙන්නේ, රාජ්ය ආයතනවලට අරමුණු, ක්රම සහ වගකීම් පැහැදිලිව තිබූ විට හොඳින් ඒවා ඉටු කළ හැකි බවයි. කෙසේ වුවද අනෙක් සෑම තැනින්ම පාහේ පවතින අසමත්භාවය සහ අකාර්යක්ෂමතා බොහෝ අසීරුතා මතු කරතිබේ. දශක දෙකක් තිස්සේ නිදහස් සෞඛ්යාරක්ෂණය සහ අධ්යාපනය පවත්වා ගැනීම ශ්රී ලංකාවට ආඩම්බර විය හැකි කාරණයකි. මෙම සේවා අවස්ථා සහ සමාජ සුබසාධනය ව්යාප්ත කර තිබෙන මුත් ඒවා එදිනෙදා ඉටුකරන කාර්යයන්හිදී සිදුවූ දුර්වලතා ජනතාවගේ පැතිර යන උද්ඝෝෂණ තීව්ර කිරීමට හේතු වී තිබේ. විශ්වීය සම්පාදන මූලධර්මය රටවැසියන් අගය කරන නමුත්, එම මූලධර්මයට ගරු කිරීම සඳහා පිහිටුවා ඇති ආයතනවලට නිසි කලට, වෙනස්වන සේවා සපයා දීමට නොහැකි වූ විට ඔවුහු පීඩා විඳිති.
රජයේ රෝහල්වල මූලික පහසුකම් හිඟ වීම හේතුවෙන් රෝගීහු පීඩාවට පත් වෙති.
බරපතළ ශල්යකර්මයකට දින නියම වෙන රෝගියෙක් ඒ සඳහා අවශ්ය පවුලේ කටයුතු හා මූල්ය කළමනාකරණ සූදානම් කර ගෙන ප්රතිකාර බලාපොරොත්තුවෙන් ප්රධාන රෝහලකට ඇතුළත් වෙයි. ශල්ය වෛද්යවරයා, අත්යවශ්ය ඖෂධ හෝ ඒ සඳහා වැදගත් වන යන්ත්ර නොමැති වීම හේතුවෙන් ශල්යකර්මය කල් දැමූ බව ඔහු දැනගන්නේ රෝහලට ඇතුළත් වූ පසුවය. මෙම ප්රමාදය හුදෙක් පරිපාලනමය ප්රමාදයක් නොවේ. එයින් රෝගී බව තවත් කල් ඇදේ, අවිනිශ්චිතතාව වැඩි වී යයි. ඒ නිසා පවුලේ අයට අමතර ප්රවාහන වියදම් සහ ජීවන වියදම් දරන්නට සිදුවේ. නිතරම පාහේ වාට්ටු වල රෝගීන් පමණට වඩා වැඩිය. ඇඳවල් හිඟය. ඇතැම් රෝගීහු පැය ගණන් ප්රතිකාර බලාපොරොත්තුවෙන් සිට ගත්වනම බලා සිටිති. වෛද්යවරුන්ට හෙදියන්ට සහ අනිකුත් කාර්ය මණ්ඩලයට වැඩ කිරීමට සිදුවන්නේ අතිශය පීඩාකාරී තත්ව මැදය. එහෙත් රට වැසියන් ආයතනය අත්විඳින්නේ සමස්තයක් ලෙසින්ය. ජනතාව ආරක්ෂා කිරීමේ අභිප්රායෙන් පවත්නා සේවාවක් ඔවුන් අවදානමට හෙළන වේදනාවක් සහ අවිනිශ්චිතතාවක් ඊටම එක් කරනු ලබයි.
ඒ හා සමාන වූ අඩුපාඩු වලින් පාසැල් ද පීඩා විඳී. පන්ති පැවැත්වෙන සාමාන්ය පෑ ගණන් තුළ ගණිතය, තොරතුරු තාක්ෂණය හා භෞතික විද්යාව තේරුම් ගැනීම උගහට බවට සිසුහු පැමිණිලි කරති. ජාතික විභාග සාර්ථකව සමත්වීම ඉහළ අධ්යාපනයට සහ රැකියාවලට ප්රවේශ වීමට බලපාන නිසා, පවතින අධ්යාපන ක්රමය වැඩි දියුණුවන තුරු බලා සිටින්නට මවුපියන්ට නොහැකිය. ඔවුහු දරුවන් පෞද්ගලික උපකාරක පන්තිවලට යවති. නැතහොත් ඇතැම්විට පාසලේදී එම විෂයන්හිම වගකීම දරන ගුරුවරුන් ගෙදරට ගෙන්වාගෙන දරුවන්ට ටියුෂන් දෙති. එහි ප්රතිඵලයක් ලෙස මූලික අධ්යාපන සහාය රජයේ මුදල් යෙදවූ පන්ති කාමරයේ සිට පුද්ගලික ගනුදෙනුවක් වෙත මාරුවේ. එවැනි ටියුෂන්වලින් සාමාන්ය මැද පන්තියේ පවුලක ආදායමෙන් අඩක් පමණ අවශෝෂණය කරගන්නා නිසා, ආහාර වලට සෞඛ්යාරක්ෂණයට ඉතුරු කිරීම්වලට සහ අනෙකුත් අත්යවශ්ය කටයුතුවලට වැය කිරීමට තිබෙන මුදල් ඒ සඳහා කැප කිරීමට සිදුවේ. මේ ආකාරයට බදු ගෙවීම්වලින් නිදහස් අධ්යාපනයට මුදල් ගෙවන පවුල් තම දරුවන්ගේ උපකාරක පන්ති සඳහා ද නැවත ගෙවති. අතිරේක ඉගැන්වීමට කොහෙත්ම වියදම් කළ නොහැකි දුප්පත් කුටුම්භයන්ට දැනෙන බර ඊටත් වඩා කටුකය.
පරිපාලන ප්රමාදය මෙම බර හා සම්මිශ්ර වේ. නිල අංක තහඩු සඳහා ලියාපදිංචි වූ වාහන හිමියන්ට, අවශ්ය ක්රියාදාමය හා ගෙවීම් සම්පූර්ණ කර තිබුණත් මාස පහළොවක් පමණ ඒවා ලැබෙන තුරු බලා සිටින්නට සිදුවේ. අංක තහඩු ලැබෙනතුරු වාහන භාවිතයේදී සහ හුවමාරු කිරීමේදී ඔවුහු අවිනිශ්චිතතාවට මුහුණපාති. සුදුසුකම් ලැබීමේ පරීක්ෂණය සමත් රියදුරන්ට ද ඒ හා සමානවම නිසි බලපත්රය ලැබෙනතුරු බලා සිටින්නට සිදුවන්නේ ඊට අදාළ කාඩ් පත් නොමැති නිසාවෙනි. මූලික ලේඛනයක් නිකුත් කිරීමට රජයේ නොහැකියාව හේතු කරගෙන අත් විඳින කනස්සල්ල සහ අපහසුව තාවකාලික ක්රමවලින් ඉවත්ව නොයයි. ඉහළින් බැලූ විට මෙම ගැටලු සුළු සුළු ගැටලු ලෙස පෙනී යන නමුත් බිම් මට්ටමේදී ඒවායින් කාලය කා දැමේ. එදිනෙදා ජීවිතයට බාධා ඇති වේ. අනවශ්ය අවිනිශ්චිත භාවයක් නිසා නීතිගරුක පුරවැසියන්ට නීතිමය ගැටලුවලට මුහුණ දෙන්නට සිදුවේ. සුළු සුළු සොරකම් කළවුන් සහ මහ පාරේ වැරදි කළවුන් ලුහුබැඳ යන්නට අසමත් වීම සම්බන්ධයෙන් පොලිසියද විවේචනයට ලක්වේ. ඇතැම් විට පහසුවෙන් මුදල් සෙවීමට යොමු වන මත්ද්රව්යවලට ඇබ්බැහි වූ අයෙක් කාන්තාවක හෝ වයස්ගත අයකු පදවා ගෙන යන මෝටර් රථයකට පැන මුදල් ඉල්ලති. බියටත් වික්ෂිප්ත භාවයටත් පත්වෙන උදවිය මේ අවස්ථාවල ක්ෂණිකව මුදල් ගෙවා සමථයට පත් වෙති. වින්දිතයන්ට මෝටර් සයිකල් ලියාපදිංචි අංක හෝ ඡායාරූප ඉදිරිපත් කළ හැකිය. එහෙත් ඔවුන්ගේ පැමිණිලි අක්රියව පැවතිය හැකිය. දරුණු අපරාධ සම්බන්ධව කටයුතු කරන ආයතනයකට මේ සෑම සිද්ධියක්ම ඉතා සුළු සිද්ධි ලෙස පෙනී යන්නට පිළිවන.
එහෙත් වින්දිතයාට කෙසේ වුවද මෙය පුද්ගලික ආරක්ෂාවට සහ නීතිය පිළිබඳ විශ්වාසයට ඍජු තර්ජනයකි. යළි යළිත් සිදු කරන නිෂ්ක්රීයභාවයන්ගෙන්, වැරදිකරුවන්ට සන් කරනුයේ මාර්ගය භාවිත කරන්නන් පහසු ගොදුරු බවට පත්වී ඇති බවකි. එවැනි අසමත්භාවයන්ගෙන් නීතිය ක්රියාත්මක කිරීමේ විශ්වාසය වියැකී ගොස්, සාමාන්ය පුරවැසියාට තමා විසින්ම තමාගේ ආරක්ෂාව සලසා ගත යුතුය යන හැඟීම ඇතිවේ.
මෙම අසාර්ථක භාවයන්ගෙන් ඒකරාශී වූ සංඛ්යා ලේඛනවලින් මැනගත නොහැකි වේදනාවක් ජනිත වේ. පුරවැසියන් රජය පිළිබඳ තීන්දු ගන්නේ, රෝහල්වල ශල්යකර්ම නියමිත පරිදි සිදුවේද, පාසල් ගුරුවරුන් හරි හැටි උගන්වයිද, යම් දෙපාර්තමේන්තුවක් වැදගත් ලේඛන නිසි පරිදි නිකුත් කරයිද සහ උපකාර සොයන විට පොලිසිය නිසි ප්රතිචාර දක්වයිද යන කාරණා මතය. මූලික සේවා අසමත් වූ විට දුර සිට දකින කුරුලු ඇසින් දකින දේට වඩා ළඟ මානයේ පණු ඇසින් දකින දේ වඩාත් තහවුරුවේ.
පැට්රෝල් පොම්පකරුවන්ට දෙන අත යට ගනුදෙනු:-
හොඳ චේතනාව සහිත නියාමන පවා, බිම් මට්ටමේ හැසිරීම නොසලකා හැරිය විට වාංගු වී ආ පිට වදින ප්රහාරයක් බවට පත්විය හැකිය. පෙට්රල් සහ ඩීසල් හිඟ කාලයේදී, ඒ සඳහා සලාකයක් ලෙස ශ්රී ලංකාව QR කේත ක්රමය හඳුන්වා දෙන ලදී. එයින් බොහෝ කාර් රථවලට මිලට ගත හැකි ඉන්ධන සතියකට ලීටර් 25 කට සීමා වූයේය. වාහන ලියාපදිංචි අංකය අනුව ඔත්තේ සහ ඉරට්ටේ දින වෙන් කරන ලද්දේ සීමිත සැපයුම් නිසා හැදෙන පෝලිම් පාලනය කර ගැනීමටයි. එසේ වුවද බොහෝ මෝටර් වාහන හිමිකරුවන්ට තමන්ගේ වැදගත් ගමන් උදෙසා එම කෝටාව ප්රමාණවත් නොවූයේය. දින සීමා කිරීමෙන් තවදුරටත් අසීරුව වැඩිවූයේය. වැරදි දිනයක ටැංකිය හිස් වූ විට ඉන්ධන තිබෙන විට පවා එය රියැදුරුට බලා සිටින්නට සිදුවූයේය. නීතිය නිර්මාණකරන ලද්දේ පිළිවෙළකට ඉන්ධන වෙන්කර දීම වුවද, නීතිය මඟ හැර යන්නන්ට පිරවුම්හලේදී හොඳ හොඳ දිරිදීමනා ලැබුණේය.
ප්රතිඵලයක් ලෙස මෙම ක්රමයෙන් ඉන්ධන පොම්ප ක්රියාකරුවන්ට බලාපොරොත්තු සුන් වීමෙන් ලාබ ඉපයීමේ බලය ලැබිණි. හදිසි ගමනක් යන්නට නියමිත වූ වාහන හිමියෙකු, පොම්ප කරුවකුට අත යට ගාණක් දුන් විට සියලු සීමා හිටිහැටියේම නම්ය වූයේය. පොම්පය හැසිරවීමේ හැකියාව ඇති පොම්පකරුවකුට ක්රියාදාමය හසුරුවාගෙන ඔත්තේ හෝ ඉරට්ටේ හෝ ඕනෑම දිනක සතියේ කෝටාව ඉක්මවා ඉන්ධන දිය හැකි වූයේය. එම නිසා නීතියට අනුගත වීම තාක්ෂණය මත පමණක් නොව, එය ක්රියාත්මක කරන අයගේ අවංක භාවයද මතද රඳා පවතී. ක්රියාත්මක කිරීම දුර්වල වූ විට ඩිජිටල් නීති හුදෙක් රැවටිල්ලක් බවට පත්වී තවත් මට්ටමක දූෂණයකට අවස්ථාව සැලසේ.
සමානාත්මතාව තහවුරු කිරීමේ චේතනාවෙන් අනුගමනය කළ යාන්ත්රණයක් ඒ ආකාරයෙන් බිම් මට්ටමේ දුෂණයක් බවට පත්වේ. රජයේ හෝ පෞද්ගලික පිරවුම් හලක ආදායමට එකතු විය යුතු මුදල් එක් එක් අයගේ සාක්කුවලට වැටේ. අවංක, වාහන හිමිකරුවෝ එක්කෝ ප්රමාණවත් නොවන සැපයුම් භාර ගත්හ. නැතහොත් සීමාවලින් එගොඩවීමට අල්ලස් දුන්හ. ඒ අතර සම්බන්ධතා හෝ මුදල් ඇති අය වැඩිපුර ලබා ගත්හ. සාමාන්ය පුරවැසියෝ ප්රවාහන අවශ්යතා සපුරා ගැනීම සඳහා අව භාවිතය දෙසට තල්ලු කරනු ලැබූහ. සුපිරිසුදු ඩිජිටල් මොඩල සහ එදිනෙදා යථාර්ථය සපුරා ගැනීම අතර පරතරය එයින් පුළුල් වූයේය.
බැංකුවල දරදඬු බව විසින් අසරණයන්, පොලී මෝරුන් වෙත තල්ලු කරනු ලබයි:-
මූල්ය සාක්ෂරතාව සහ බැංකු අන්තර්ග්රහණය ද බිම් මට්ටමේදී සිදුවන්නේ දුර්වල ආකාරයෙනි. පුළුල්ව විහිද යාම සහ අති නවීන තාක්ෂණය ගැනීම් පාරම් බෑවද, විධිමත් ආයතන විසින් බොහෝ කුඩා ණයලාභීන් බැංකු කටයුතු කළ නොහැකි වූවන්ගේ ගණයට ඇද දමන්නේ පිළිගත හැකි ඇප, නිතිපතා ලැබෙන ආදායම් වාර්තා, සම්ප්රදායික ණය ඉතිහාසයන් ඔවුන් සතු නොවන බැවිනි. එසේ වුවද මෙම ණය අයදුම්කරුවන් අතරින්, කුඩා කාර්ය ප්රාග්ධන ප්රමාණයන් අවශ්යාව, වෙළෙන්දෝ සහ කුඩා පරිමාණ ස්වයං රැකියාලාහීහු සිටිති. වාණිජ බැංකු, ඔවුන්ගේ හැකියා ගොඩනැංවීම, ඔවුන් සමීපව අධීක්ෂණය කිරීම හෝ ඔවුන් ක්රමයෙන් අවිධිමත් ක්රමය කරා ගෙන ඒමට කටයුතු කරන්නේ මඳ වශයෙනි. ඔවුන්ට ව්යාපාරික තොග මිලදී ගැනීමට, පාසල් වියදම් සපුරා ගැනීමට, හදිසියේ බේත් හේත් ගන්නට හදිසි මුදල් අවශ්යතා මතුවූ විට දීර්ඝ ක්රියාදාම නිමා වෙනතුරු ඔවුනට බලා සිටිය නොහැකිය. ඒ වෙනුවට ඔවුන් කරන්නේ අඩුවෙන් ප්රශ්න අසන, එසැණින් මුදල් ණයට දෙන අවිධිමත් මුදල් ණයට දෙන්නන් වෙත තල්ලු වී යාමය.
එම පහසුව ඔස්සේම විනාශදායක කොන්දේසි ද ණය හිමියෝ ගෙන එති. ණය දින සීයක් වැනි කෙටි කාලයකදී කල්පිරිය හැකි වන අතර මසකට සියයට දහයේ පොලිය දිනපතා එකතු වෙන ඒවා විය හැකිය. දිනපතා කරන පොලී ගෙවීම් කළ හැකි වේ යැයි පෙනී යන නමුත්, ඒකරාශී වන අය කිරීම් වලින් ණය ලාභියාගේ ඉපැයුම්වලින් විශාල කොටසක් උකහා ගැනේ. ණය කල්පිරීමේදී පළමු මූලික මුදලම, එම කොන්දේසි මතම නැවත ගෙවා දමන්නට සිදුවන්නේ මූලික මුදල නැවත ගෙවීම සඳහා ණයලාහියා කිසිම මුදලක් ඉතිරි කර ගැනීමට අසමත් වන නිසාය. තාවකාලික මුදල් හිඟය එවිට සදාකාලික ණයක් බවට පරිවර්තනය වේ. පවුල බලා කියා ගැනීමට හෝ සුළු පරිමාණ ව්යාපාරය ව්යාප්ත කිරීමට තිබිය යුතු ආදායම අඛණ්ඩව ණය හිමියාට ගලා යයි.
නූතන දැඩි නීතිරීති සහ ප්රබල ලෙස නීති ක්රියාත්මක වීමක් නොවන විට සූරා කෑම තව තවත් වැඩිවේ. ඒකරාශී වූ පොලිය, මූලික මුදලට සමාන විය යුතුය යන සියවසක් පැරණි, මුදල් ණයට දීමේ ආඥාපනතේ එන ඓතිහාසික අල්ට්රා ඩුප්ලම් නීතිය හෝ මෑතකදී ක්ෂුද්ර මූල්ය නියාමන අධිකාරී පනත යටතේ ක්රියාත්මක ක්ෂුද්ර මූල්ය නියාමන ද එහිදී මගහැර යයි. අවදානම් සහගත ණය ලාභීන් සතුව, දැනුම, වාර්තා, කාලය, හෝ එම කොන්දේසිවලට අභියෝග කිරීමට සම්පත් හෝ ඇත්තේ කලාතුරකිනි. ප්රතිඵලයක් ලෙස ජනිත වන වෛරය නාගරික සහ ග්රාමීය ප්රජාව තුළ පැතිර යයි. ආර්ථික විද්යා රචක යදාමිණි ගුණවර්ධන, සිය “ The 5km Blind Spot “ ග්රන්ථයේ නිරීක්ෂණය කර ඇත්තාසේ, එවැනි සූරා කෑම සිදුවන්නේ අහස සූරන මැදුරුවලින් පිරුණු කොළඹ මූල්ය දිස්ත්රික්කයෙන් කිලෝමීටර පහක් ඇතුළතය. එය ප්රතිපත්ති සම්පාදකයන්ගේ නාසය අබියස සිදුවන ක්රම අසාර්ථක භාවයකි. මූල්ය අන්තර්ග්රහණය, හුදෙක්, බැංකු ශාඛා සංඛ්යාව, ගිණුම් හෝ ඩිජිටල් ක්රම උපයෝගී කරගැනීමෙන් පමණක් මිනිය නොහැකිය. රටවැසියාට ආරක්ෂිතව, දරා ගත හැකි ණය ලැබිය හැකි වේද යන්නෙන්ද එය මැන ගත යුතුය.
බිම් මට්ටමේ පීඩාව- සැලකිල්ලට ගත යුතු කරුණකි:-
සියල්ල සමස්තයක් ලෙස ගත්විට, මෙම බිම් මට්ටමේ යථාර්ථයෙන් කැඩී බිඳී ගිය යථාර්ථයට පත්වීමක් හෙළිදරව්වේ. ණයට දෙන්නන්ගේ සහ ප්රතිපත්ති සම්පාදකයන්ගේ කුරුලු ඇසෙන් බලන දෘෂ්ටියෙන් ලබා දෙන්නේ මූල්ය ශික්ෂණය, තනි ඉලක්කමේ උද්ධමනය, ඉහළ යන සංචිත, වර්ධනය අලුත් වීම ආදිය පිළිබඳ දැක්මකි. පනු ඇසෙන් බැලූ විට, පෞද්ගලික අංශයේ දූෂණයෙන් මිරිකෙන සාමාන්ය ජනතාව, රාජ්ය අංශයේ අසමත් භාවය, හිතුවක්කාර නියාමන සහ මූල්ය දුරස්ථභාවය පෙනී යයි. සාර්ව ආර්ථික ස්ථාවරභාවය ඉතා වැදගත් වුවද, මිනිසුන් අඛණ්ඩව අනාරක්ෂිතභාවය විඳින විට, සූරා කෑමට ලක්වන විට, අකාර්යක්ෂම රාජ්ය සේවාව ඇති විට එය පමණක් ප්රමාණවත් නොවේ. මෙය සුබවාදී චිත්රයක් නොවේ. එය 2022 සිදුවූවා සේ, එක රැයෙන් සමාජ ආර්ථික සහ දේශපාලන වියවුල් සිදුවීමට තෝතැන්නක් බඳු, ස්ථාවරභාවය සහ ආර්ථික වර්ධනය ප්රශංසාවට ලක්වන අවධියකි.
2026නොවැම්බර් 26, Daily FT හි පළවූ Bird ‘s eye view : Economy stable and growing , Worm’s eye view : not so rosy
ලිපියේ පරිවර්තනය,
සමන් පුෂ්ප ලියනගේ
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd