
 අරමුණ ප්රගතිශීලී වුවත්, පසුගිය වසර තුන පුරා ශ්රී ලංකාව සංවර්ධන කටයුතු සඳහා ඇස්තමේන්තු කළ මුදලට වඩා බෙහෙවින් අඩු මුදලක් වැය කර තිබේ. ඒත් ගැටලුව ඇත්තේ ඇස්තමේන්තුවල ද, නැතහොත් ඒවා ක්රියාත්මක කිරීමට ඇති රාජ්ය යාන්ත්රණයේ ද? අවධානයට ලක්විය යුතුය.
ඉකුත් නොවැම්බර් 12 වැනිදා ඉදිරිපත් කළ 2027 අයවැය යෝජනාවලිය කියවන විට එය ඉතා යහපත් එකක් බව පෙනෙයි. නිෂ්පාදන ආර්ථිකය ශක්තිමත් කිරීම, සුළු හා මධ්ය පරිමාණ කර්මාන්තකරුවන් ආරක්ෂා කිරීම, ආයෝජන සඳහා ඉඩකඩ විවර කිරීම, තාක්ෂණය ආර්ථිකයට සම්බන්ධ කිරීම, පරිසරය සුරැකීම සහ සමාජ සාධාරණත්වය තහවුරු කිරීම මෙහි ප්රකාශිත අරමුණු වේ. 2022 වසරේ සිට ඉතා අසීරුවෙන් යළි ගොඩනගා ගත් මූල්ය විනය ආරක්ෂා කර ගනිමින්ම මේ සියල්ල සිදු කිරීමට මෙවර අයවැයෙන් අපේක්ෂා කෙරේ.
මෙම අරමුණු සම්බන්ධයෙන් මට කිසිදු විවේචනයක් නැත. ඒවා ඉතා ප්රගතිශීලී වන අතර ඇතැම් අංශවලින් සැබවින්ම නිර්භීත පියවර ද වෙයි. ඒත් අයවැයක් මනිනු ලබන්නේ එහි අඩංගු කතාවලින් නොවේ. එය මනිනු ලබන්නේ ඊළඟ වසරේ දෙසැම්බර් වන විට සැබවින්ම ඉදිකර, මුදල් ගෙවා, ජනතාවට භාර දී ඇති දේවල් අනුවය. එම මිනුම් දණ්ඩෙන් බලන විට, පසුගිය අයවැය දෙකෙහි ප්රතිඵල ගැන අප මඳක් නැවතී සිතා බැලිය යුතුය.
මෙවර අයවැය තුළ සාදරයෙන් පිළිගත හැකි බොහෝ දේ ඇත
පොදු ආයෝජන: 2026 වසරේ දළ දේශීය නිෂ්පාදිතයෙන් සියයට 4.1 ක් වූ පොදු ආයෝජන ප්රමාණය, මෙවර සියයට 5.1 දක්වා එනම් රුපියල් බිලියන 2,000ක් දක්වා ඉහළ නංවා තිබේ. මාර්ග සහ දුම්රිය මාර්ග, පානීය ජලය, වාරිමාර්ග, විදුලිබල පද්ධතිය සහ නිවාස ව්යාපෘති මීට ඇතුළත් වේ.
පවුල් සඳහා සහන: පුද්ගලික ආදායම් බදු නිදහස් සීමාව වසරකට රුපියල් මිලියන 1.8 සිට මිලියන 1.95 දක්වා ඉහළ නංවා ඇති අතර බදු ස්ථර ද සංශෝධනය කර ඇත. එසේම අස්වැසුම’ ඇතුළු සමාජ ආරක්ෂණ වැඩසටහන් සඳහා රුපියල් බිලියන 230ක් වෙන් කර තිබේ.
ව්යාපාර සඳහා සහාය: ක්ෂුද්ර, සුළු හා මධ්ය පරිමාණ ව්යවසායකයන්ට රුපියල් බිලියන 174ක සහනදායී ණය ලබා දීමට පොලී සහනාධාර සහ ප්රතිමූල්යකරණය වෙනුවෙන් රුපියල් බිලියන 68ක් පමණ වෙන් කර ඇත. මීට අමතරව, අපනයන ඉලක්ක කරගත් මහා පරිමාණ නිෂ්පාදන සහ සංචාරක ආයෝජන සඳහා සියයට 200 කි. ප්රාග්ධන දීමනාවක්’ ලබා දීමටත්, ‘සංචාරක සංවර්ධන බද්ද’ අහෝසි කිරීමටත් යෝජනා කර තිබේ.
ආයතනික ප්රතිසංස්කරණ: ආයෝජන ආරක්ෂණ පනත් කෙටුම්පතක්, රාජ්ය ව්යවසාය 34 ක් සඳහා පොදු රඳවා ගැනීමේ සමාගමක්, රාජ්ය-පෞද්ගලික හවුල්කාරිත්ව පනතක්, ඩිජිටල් ආර්ථික පනත් කෙටුම්පතක් සහ කම්කරු නීති සමාලෝචනයක් මීට ඇතුළත් වෙයි.
මූල්ය විනය: දළ දේශීය නිෂ්පාදිතයෙන් සියයට 2.3 ක ප්රාථමික අතිරික්තයක් පවත්වා ගැනීම සහ සමස්ත අයවැය හිඟය සියයට 4.5ක මට්ටමේ රඳවා ගැනීම අපේක්ෂා කෙරේ.
මේ සියල්ල නිසි ලෙස ක්රියාත්මක වුවහොත්, 2027 වසර යනු ශ්රී ලංකාව ආර්ථික ස්ථාවරත්වයෙන් ඔබ්බට ගොස් ආර්ථික වර්ධනයක් කරා පියනඟන වසර බවට පත්විය හැකිය. ඒත් එම වාක්යයේ ඇති වැදගත්ම වචනය වන්නේ ක්රියාත්මක වූවා’ යන්නයි.
ක්රියාත්මක කිරීමේ පරතරය
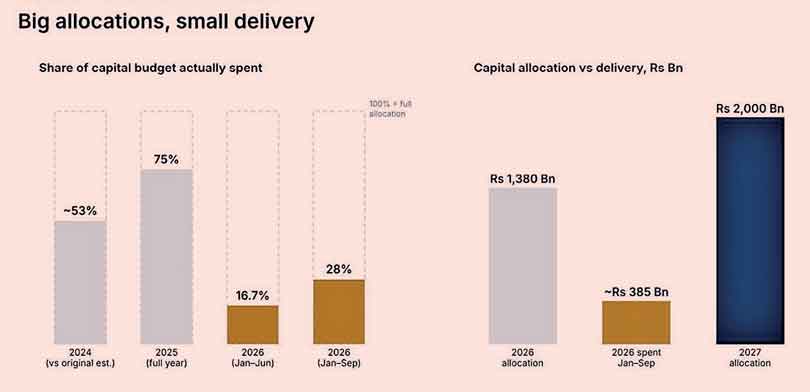
මෙහි ඇති අප්රසන්න සත්යය මෙයයි. පසුගිය අඛණ්ඩ වසර තුන පුරාම රජය ප්රාග්ධන ආයෝජන සඳහා වෙන් කළ මුදලට වඩා බෙහෙවින් අඩු මුදලක් වැය කර තිබේ.
2024: ප්රාග්ධන වියදම් සඳහා මුලින් රුපියල් බිලියන 1,525ක් ඇස්තමේන්තු කර තිබුණි. එහෙත් මහා භාණ්ඩාගාරයේම වාර්තා පෙන්වා දෙන්නේ සැබවින්ම වැය කර ඇත්තේ රුපියල් බිලියන 815ක් පමණක් බවයි. එය මුල් ඇස්තමේන්තුවෙන් අඩක් පමණි.
2025: ආසියානු සංවර්ධන බැංකුවට අනුව, ප්රාග්ධන වියදම් ඉලක්කය දළ දේශීය නිෂ්පාදිතයෙන් සියයට 4.0 ක් (ආසන්න වශයෙන් ඩොලර් බිලියන 4.4ක්) වුවද, සැබවින්ම වැය කර ඇත්තේ සියයට 3.0 ක් (ඩොලර් බිලියන 3.3ක්) පමණි. 2022 සිට 2025 දක්වා කාලය තුළ සාමාන්යයෙන් දළ දේශීය නිෂ්පාදිතයෙන් සියයට 5 සිට සියයට 6 දක්වා ප්රමාණයක් වෙන් කළද, සැබවින්ම වැය වී ඇත්තේ සියයට 3ක් පමණි.
2026: ලෝක බැංකුවට අනුව, වෙන් කළ රුපියල් බිලියන 1,380ක ප්රාග්ධන ප්රතිපාදනවලින් වසර මැද වන විට වැය කර තිබුණේ සියයට 16.7 ක් පමණි. ඉකොනොමික් නෙක්ස්ට්’ වෙබ් අඩවිය උපුටා දක්වන මූලාශ්රවලට අනුව, සැප්තැම්බර් අවසානය වන විටත් වැය කර තිබුණේ රුපියල් බිලියන 385ක් පමණි. එනම් සියයට 30 කටත් වඩා අඩු ප්රමාණයකි. එමෙන්ම, දිට්වා’ සුළි කුණාටුවෙන් පසු ප්රතිසංස්කරණ කටයුතු සඳහා වෙන් කළ රුපියල් බිලියන පන්සීයෙන්, වසර මැද වන විට නිදහස් කර තිබුණේ සියයට 8 ක් පමණි.
මෙවැනි පසුබිමක් තුළ, 2027 අයවැයෙන් ප්රාග්ධන වෙන් කිරීම් රුපියල් බිලියන 2,000 දක්වා ඉහළ නංවා තිබේ. එය 2026 වෙන් කිරීම්වලට වඩා සියයට 45 ක වැඩිවීමක් වන අතර, මෙම වසරේ මුල් මාස නවය තුළ වැය කළ මුදල මෙන් පස් ගුණයකටත් වඩා වැඩි ප්රමාණයකි. සාම්ප්රදායිකව ප්රාග්ධන වියදම්වලින් වැඩි කොටසක් සිදුවන්නේ වසරේ අවසන් කාර්තුවේදී බව රජය පවසයි. එය සැබෑවක් විය හැකිය. එහෙත් ගැටලුව ඇත්තේ ද එතැනය. නොවැම්බර් සහ දෙසැම්බර් මාසවලදී කලබලයෙන් වියදම් කරන මුදල් කිසිවිටෙකත් නිසි ලෙස, ඵලදායීව වැය වූ මුදල් බවට පත් නොවෙයි.
ආර්ථික වර්ධනය යනු ඔව්’ යැයි කියා, එය ක්රියාත්මක කර පෙන්වීමය. ජනාධිපතිවරයාගේ අපේක්ෂා සැබෑ කරගත හැකි වන්නේ ක්රියා කිරීමට අවශ්ය නිපුණතාව, පද්ධති සහ විශ්වාසය ඇති අමාත්යාංශ, දෙපාර්තමේන්තු සහ නිලධාරීන් හරහා පමණි. අපි අයවැය නමැති පුඩිම’ ගැන ඉතා හොඳින් විස්තර ඇසුවෙමු. ඒත් එය සැබවින්ම හොඳ පුඩිමක් ද නැද්ද යන්න දැනගත හැකි වන්නේ 2027 දෙසැම්බර් 31 වැනිදාටය.
යථාර්ථවාදී නොවන ඇස්තමේන්තු ද, නැතිනම් ක්රියාත්මක කළ නොහැකි යාන්ත්රණයක් ද?
සැවොම ඇසිය යුතු ප්රශ්නය වන්නේ මෙසේ වන්නේ ඇයි?’ යන්නය. මේ සඳහා හේතු දෙකක් තිබිය හැකි බව මම දකිමි. සාක්ෂිවලින් පෙනී යන්නේ මේ හේතු දෙකම එකවර ක්රියාත්මක වන බවය. පළමු හේතුව, ඇස්තමේන්තු යථාර්ථවාදී නොවීමයි. ශ්රී ලංකාවේ අයවැය දිගු කලක් තිස්සේ අරමුණු දෙකක් ඉටු කර තිබේ. එනම් මූල්ය සැලසුම් ලෙස මෙන්ම දේශපාලන ප්රකාශන ලෙසිනි.
ව්යාපෘති සූදානම් නොවූ අවස්ථාවලදී පවා විශාල ප්රාග්ධන මුදලක් වෙන් කිරීමෙන් පෙන්නුම් කරන්නේ රජයේ අභිලාෂයයි. 2024 අයවැය ඇස්තමේන්තු සකස් කළේ ණය ප්රතිව්යුහගත කිරීම ඉක්මනින් අවසන් වනු ඇතැයි ද, නතර වී තිබූ විදේශ ආධාර ව්යාපෘති වහාම යළි ආරම්භ වනු ඇතැයි ද උපකල්පනය කරමිනි. එහෙත් ඒ දෙකම නියමිත වේලාවට සිදු නොවීය. ජාත්යන්තර මූල්ය අරමුදලේ තක්සේරුවකට අනුව, ප්රධාන ව්යාපෘතිවලින් ශක්යතා අධ්යයන සිදු කර තිබුණේ තුනෙන් එකකට පමණක් වන අතර, අඩකට වඩා වැඩි ප්රමාණයක් නිසි ඇගයීමකින් තොරව අයවැයට ඇතුළත් කර තිබුණි. ව්යාපෘති සූදානම් වීමට පෙර ඒවාට මුදල් වෙන් කළ විට, වියදම් අඩු වීම අහම්බයක් නොවේ. එය අයවැය තුළටම කාවැදුණු දෙයකි.
දෙවන හේතුව, අදාළ අමාත්යාංශවලට ඒවා ක්රියාත්මක කිරීමට ඇති හැකියාව මදි වීමය. ලෝක බැංකුව මේ පිළිබඳව ඉතා පැහැදිලිව කරුණු දක්වා තිබේ. ඔවුන් පවසන්නේ මුදල් වියදම් නොවීමට හේතුව මූල්ය හිඟයක් නොව ව්යාපෘති තෝරා ගැනීම, ප්රසම්පාදනය (ටෙන්ඩර් ක්රියාවලිය) සහ ක්රියාත්මක කිරීමේ හැකියාව ඇතුළු පොදු ආයෝජන කළමනාකරණයේ පවතින දුර්වලතා’ බවය. මෙය ඉතා වැදගත් කරුණකි. රාජ්ය ආදායම ඉලක්ක ඉක්මවා යමින් තිබෙන පසුබිමක, තවදුරටත් බාධාව වන්නේ මුදල් නොවේ. රාජ්ය යාන්ත්රණයයි.
පුරවැසි අයවැය’ වාර්තාව මගින්ම එම යාන්ත්රණය පිළිබඳ කදිම චිත්රයක් මවා පෙන්වයි. රාජ්ය සේවය තුළ ගුරුවරුන් 225,000කට අධික සංඛ්යාවක් සහ සංවර්ධන නිලධාරීන් 100,000කට අධික සංඛ්යාවක් සේවය කරති. එහෙත් එහි සේවක සංඛ්යා වගුවට අනුව ශ්රී ලංකා ඉංජිනේරු සේවයේ සිටින්නේ නිලධාරීන් 1,138ක් පමණි. සැලසුම් සේවයේ 802ක්, ශ්රී ලංකා ගණකාධිකාරී සේවයේ 1,611ක් සහ වාස්තු විද්යාඥයෝ 55ක් පමණක් සිටිති. අනෙකුත් තාක්ෂණික නිලධාරීන් විවිධ ආයතනවල සහ රාජ්ය ව්යවසායන්හි සිටියද, අයවැයෙන් පොරොන්දු වන මාර්ග, ජල යෝජනා ක්රම සහ ඇළ මාර්ග සැලසුම් කිරීම, ප්රසම්පාදනය කිරීම, අධීක්ෂණය කිරීම සහ ගෙවීම් කිරීම සිදු කරන්නේ මෙම මූලික නිලධාරී පිරිසයි. රුපියල් බිලියන 2,000 ක ප්රාග්ධන ආයෝජනයක් රැඳී ඇත්තේ ඉතා සීමිත තාක්ෂණික ධාරිතාවක් මතය.
මීට අමතරව යල් පැන ගිය ප්රසම්පාදන නීතිරීති, ඉඩම් අත්පත් කර ගැනීමේ ප්රමාදය, ආයතන අතර පවතින දුර්වල සම්බන්ධීකරණය සහ අවසන් කළ හැකි ප්රමාණයට වඩා ව්යාපෘති ආරම්භ කිරීමේ දිගුකාලීන පුරුද්ද ද එකතු වූ විට, සමස්ත චිත්රය ඉතා පැහැදිලි වේ. මේ සඳහා තවත්, එතරම් කතාබහට ලක් නොවන තුන්වන හේතුවක් ද තිබේ. 2022 වසරෙන් පසු රට තුළ සාධාරණ ලෙස ඉල්ලා සිටි දැඩි විමර්ශනාත්මක පරිසරය තුළ, බොහෝ රාජ්ය නිලධාරීන් ලිපි ලේඛනවලට අත්සන් තැබීමට මැළිකමක් දක්වයි. තීරණ ප්රමාද කිරීමෙන් පෞද්ගලික අවදානමක් ඇති නොවන නමුත්, පසුව ප්රශ්න කිරීමට ලක්විය හැකි තීරණයක් ගැනීමෙන් අවදානමක් ඇති වේ. වගවීම අත්යවශ්ය දෙයකි. එහෙත් සද්භාවයෙන් ගන්නා අවංක තීරණ ආරක්ෂා කිරීමට පැහැදිලි නීතිරීති නොමැති විට, නිලධාරියකුට ඇති ආරක්ෂිතම පියවර වන්නේ කිසිවක් නොකර සිටීමයි. මෙහි ප්රතිඵලය වී ඇත්තේ පිරිසුදු නමුත් ඉතා මන්දගාමී රාජ්ය සේවයකි.
වියදම් නොකර ඉතිරි කිරීම ඉතිරියක්’ නොවන්නේ ඇයි?
වියදම් නොකළ මුදල් යනු ඉතිරි කරගත් මුදල් බව ඇතැමුන් තර්ක කරනු ඇත. ඒත් එය එසේ නොවේ.
එය සැඟවුණු කප්පාදුවකි. ප්රාග්ධන වියදම් අඩු වූ විට, මූල්ය ඉලක්ක සපුරා ගැනෙන්නේ සැලසුමකට අනුව නොව, ඉබේම සිදුවන දෙයක් ලෙසිනි. එවිට අයවැය හිඟය පෙනුමට හොඳ වුවත්, ආර්ථිකයට අවශ්ය වූ ආයෝජනය කිසිදා සිදු නොවේ.
එය ආර්ථික වර්ධනයට පාඩුවකි: වියදම් නොකරන සෑම පොදු ආයෝජන රුපියලක්ම යනු ඉදි නොවුණු මාර්ගයක්, අලුත්වැඩියා නොවුණු ඇළ මාර්ගයක්, මුදල් නොලැබුණු කොන්ත්රාත්කරුවෙක් සහ රැකියාවක් නොලැබුණු කම්කරුවෙකි.
විශ්වාසනීයත්වයට හානි කරයි: ආයෝජකයන්, කොන්ත්රාත්කරුවන් සහ ප්රාග්ධන වෙළෙඳපොළ තම සැලසුම් සකස් කරන්නේ ප්රකාශයට පත් කළ ව්යාපෘති මත පදනම්වය. රුපියල් බිලියන 2,000ක ආයෝජන වැඩසටහනේ ශක්තිය මත පදනම්ව කොටස් වෙළෙඳපොළ විශ්ලේෂකයන් දැනටමත් ඉදිකිරීම් සහ ගොඩනැගිලි ද්රව්ය සමාගම් පිළිබඳව ධනාත්මක තක්සේරු කිරීම් සිදු කර තිබේ. එම ව්යාපෘති ක්රියාත්මක නොවුණහොත්, බිඳ වැටෙන එම විශ්වාසය යළි ගොඩනැගීම පහසු නොවනු ඇත.
ඊළඟ අයවැයට ඇති පදනම දුර්වල කරයි: සංවර්ධන හවුල්කරුවන් (ජාත්යන්තර ආයතන) මුදල් නිදහස් කිරීමේ වේගය පිළිබඳව නිරන්තරයෙන් අවධානයෙන් සිටී. ව්යාපෘති ඇණහිටින විට, සහනදායී ණය ආධාරවල ඊළඟ වාරිකය ලැබීම ද නතර වෙයි.
අයවැයකට දැක්මක් සහ උපායමාර්ගයක් ඇත. ඒත් ක්රියාත්මක කිරීමට පද්ධතියක්, ව්යුහයක් සහ නිපුණතාවයක් අවශ්ය වෙයි. ආයතන සමග කටයුතු කිරීමේදී මම බොහෝ විට සරල රාමුවක් භාවිත කරමි.ිදැක්ම’ යනු අප යන්නේ කොතැනටද යන්නයි. උපායමාර්ග යනු අප එතැනට යන්නේ කෙසේද යන්නය. එහෙත් සැබවින්ම වැඩ සිදුවන ක්රියාවලීන්, මිනුම් දඬු සහ දිරිගැන්වීම් ඇතුළත් පද්ධතියක් මෙන්ම, කවුරුන් කුමන වගකීම දරන්නේද යන්න පැහැදිලි කරන ව්යුහයක් නොමැතිව, දැක්මකින් හෝ උපායමාර්ගයකින් කිසිවක් සාර්ථක කරගත නොහැක. 2027 අයවැයට පැහැදිලි දැක්මක් ඇති අතර, බොහෝ ක්ෂේත්රවල බුද්ධිමත් තේරීම් ද කර තිබේ. එහෙත් රුපියල් බිලියන 2,000ක ආයෝජනයක් දරාගත හැකි තරම් ශක්තිමත් ක්රියාත්මක කිරීමේ පද්ධතියක් සහ වගවීමේ ව්යුහයක් තවමත් ඊට නැත. රජයේ අවධානය දැන් යොමු විය යුත්තේ එතැනටය.
ඉන්දියාව වෙනස් ලෙස ක්රියා කරන්නේ කෙසේද?
මෙම වසරේ පෙබරවාරි 1 වැනිදා ඉන්දියාවේ මුදල් අමාත්යවරිය බිලියන 1.45ක ජනතාවක් වෙනුවෙන් වූ අයවැය විනාඩි 85කින් ඉදිරිපත් කළාය. ඉන්දියාව සිටින්නේ බෙහෙවින් වෙනස් අදියරකය. ඔවුන්ගේ ආර්ථිකය අපට වඩා බොහෝ ගුණයකින් විශාල වන අතර, ඔවුන්ට මෑතකදී සිදු වූ ණය පැහැර හැරීමකින් ගොඩ ඒමට අවශ්යතාවක් ද නොතිබුණි. ඉන්දියානු රුපියල් ට්රිලියන 12.2ක (ආසන්න වශයෙන් ඩොලර් බිලියන 130ක) ඔවුන්ගේ ප්රාග්ධන වැඩසටහන අපට සිතාගැනීමටවත් නොහැකි තරම් විශාලය. එහෙත් අපට වැදගත් වන පාඩම වන්නේ අයවැයේ විශාලත්වය නොව, එය ක්රියාත්මක කරන ආකාරයයි.
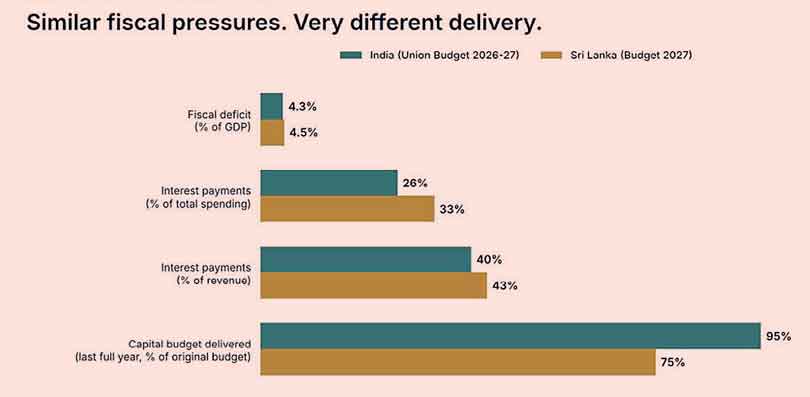
දෙරටේ අයවැය අතර සිදු කරන සාමාන්ය සැසඳීම්වලින් සිදුවන්නේ නිවැරදි අවබෝධයකට වඩා නොමඟ යෑමකි. ඩොලර් අගයෙන් සසඳන විට ඉන්දියාවේ අයවැය අපට වඩා අතිවිශාල වන අතර, ඇතැමුන් පවසන්නේ ශ්රී ලංකාව එක් පුරවැසියකු වෙනුවෙන් ඊට වඩා වැඩි මුදලක් වැය කරන බවයි. ඒත් ඉන්දියාවේ මධ්යම අයවැයෙන් ආවරණය වන්නේ මධ්යම රජයේ වියදම් පමණක් වන අතර, සෞඛ්ය, අධ්යාපනය සහ පොලිස් සේවය වැනි බොහෝ කටයුතු ප්රාන්ත රජයන් විසින් ඔවුන්ගේම අයවැයෙන් ක්රියාත්මක කරන බව එහිදී අමතක කෙරේ. වඩාත් සාධාරණ සැසඳීම වන්නේ අනුපාත අනුව බැලීමය. එහිදී දෙරට පුදුම සහගත ලෙස සමාන වේ. ඉන්දියාවේ මධ්යම රජය දළ දේශීය නිෂ්පාදිතයෙන් සියයට 4.3 ක අයවැය හිඟයක් සැලසුම් කරන විට අපේ හිඟය සියයට 4.5 කි. ඉන්දියාව තම අයවැයෙන් සියයට 26 ක් පොලී ගෙවීමට වැය කරන විට අපි තුනෙන් එකක් පමණ වැය කරමු. ඉන්දියාවේ මධ්යම රජයේ ආදායමෙන් සියයට 40 ක් පමණ පොලී සඳහා වැය වන විට අපේ ආදායමෙන් සියයට 43 ක් පමණ ඒ සඳහා වැය වේ. දෙරට වෙනස් වන්නේ අයවැය සම්මත වීමෙන් පසු සිදුවන දේ අනුවය.
2024-25 වසරේදී ඉන්දියාවේ මධ්යම රජය තම මුල් ප්රාග්ධන අයවැයෙන් සියයට 95 ක් පමණ වැය කළ අතර, 2025 වසරේදී ශ්රී ලංකාවට වැය කළ හැකි වූයේ සියයට 75ක් පමණි. ජ්යෙෂ්ඨ නිලධාරියකු උපුටා දක්වමින් කොන්ස්ට්රක්ෂන් වර්ල්ඩ්’ වාර්තා කළ පරිදි, 2025-26 වසරේදී ඉන්දියාව තම සංශෝධිත ඉලක්කයෙන් සියයට 98 ක් එනම් ඉන්දියානු රුපියල් ට්රිලියන 10.75ක් පමණ වැය කර තිබේ. ඊට සාපේක්ෂව, ශ්රී ලංකාව 2026 වසරේ සැප්තැම්බර් අවසානය වන විටත් තම ප්රාග්ධන වෙන් කිරීම්වලින් වැය කර තිබුණේ සියයට 30 කටත් වඩා අඩු ප්රමාණයකි.
මෙම වෙනසට එක් හේතුවක් වන්නේ ඉන්දියාව තම අයවැය ක්රියාවලිය තුළ ගොඩනගා ඇති විනයයි. 2017 වසරේ සිට සෑම ප්රධාන මධ්යම රජයේ වැඩසටහනක් මිනි මැවුම්-ප්රතිඵල අධීක්ෂණ රාමුවක්’ සමග ප්රකාශයට පත් කෙරේ. වැඩසටහන් 400ක් පමණ සහ දර්ශක 4,000කට ආසන්න ප්රමාණයක් පොදු පුවරුවක් හරහා නිරීක්ෂණය කෙරෙන අතර අයවැය සමග පාර්ලිමේන්තුවට ද ඉදිරිපත් කෙරේ. වගවීම ප්රායෝගිකව පෙන්වන්නේ එලෙසය. ඉන්දියාවේ සාමාන්ය මූල්ය රීතී අනුව, යම් වැඩසටහනක් එම ඉලක්ක සපුරා ඇති ආකාරය මත එය ඉදිරියට පවත්වාගෙන යන්නේද සහ ඊළඟ වසරේදී ඊට කොපමණ මුදලක් ලැබෙන්නේද යන්න තීරණය වේ. වෙනත් වචනවලින් කිවහොත්, අමාත්යාංශවලට මුදල් ලැබෙන්නේ හුදු අරමුණු සඳහා නොව, සැබෑ ප්රතිඵල සඳහාය.
ඉන්දියාව ද සර්ව සම්පූර්ණ නැත. එරට යටිතල පහසුකම්වලින් වැඩි කොටසක් ඉදිකරන ප්රාන්ත රජයන් ද ප්රාග්ධන වියදම් සම්බන්ධයෙන් ගැටලුවලට මුහුණ දෙයි. එහෙත්, මධ්යම රජය එක් දෙයක් ඉතා පැහැදිලි කර තිබේ: එනම් මුදල් වෙන් කිරීම යනු පොරොන්දුවක් බවත්, එම පොරොන්දු නිරන්තරයෙන් අධීක්ෂණය කෙරෙන බවත්ය.
වෙනස් විය යුතු දේ
සූදානම් වූ ව්යාපෘති සඳහා පමණක් මුදල් වෙන් කරන්න: සම්පූර්ණ කරන ලද ශක්යතා අධ්යයනයක්, ඇගයීමක්, ඉඩම් සහ අවශ්ය අනුමැතීන් නොමැතිව කිසිදු ප්රධාන ව්යාපෘතියක් අයවැයට ඇතුළත් නොකළ යුතුය. සූදානම් නැති ව්යාපෘති සඳහා මුදල් වෙන් කළ යුත්තේ ඉදිකිරීම් සඳහා නොව, මූලික සූදානම් කිරීමේ කටයුතු සඳහා පමණි.
ප්රතිඵල මත පදනම්ව අයවැය සකසන්න සහ සෑම කාර්තුවකම ප්රගතිය ප්රසිද්ධ කරන්න: ඉන්දියාව සිදු කරන ආකාරයට, සෑම අමාත්යාංශයකටම මුදල් වෙන් කිරීමේදී මැනිය හැකි නිමැවුම් සහ ප්රතිඵල ඇතුළත් කළ යුතුය. පාර්ලිමේන්තුවේ රාජ්ය මූල්ය කාරක සභාවට සහ මහජනතාවට සෑම කාර්තුවකම වෙන් කළ මුදල්, වියදම් කළ මුදල් සහ ව්යාපෘතිවල ප්රගතිය දැකගත හැකි විය යුතු අතර, ඊළඟ වසරේ මුදල් වෙන් කිරීම මෙම වසරේ කාර්යසාධනය මත රඳා පැවතිය යුතුය. මැන බලා ප්රසිද්ධ කරන දේ නිසි ලෙස කළමනාකරණය වේ.
සැබෑ බලයක් ඇති ක්රියාත්මක කිරීමේ ඒකකයක් පිහිටුවන්න: මැලේසියාව ඔවුන්ගේ පරිවර්තනය’ වැඩසටහන මෙහෙයවීමට භාවිත කළ ආකාරයට, ජනාධිපතිවරයා යටතේ ඉහළ නිපුණතාවකින් යුත් වෘත්තිකයන්ගෙන් සමන්විත කුඩා ඒකකයක් පිහිටුවිය යුතුය. එමගින් ප්රධානතම ව්යාපෘති 50 අධීක්ෂණය කිරීම, අමාත්යාංශ අතර ඇති බාධක ඉවත් කිරීම සහ ප්රගතිය විවෘතව වාර්තා කිරීම සිදු කළ යුතුය.
ප්රසම්පාදන (ටෙන්ඩර්) ක්රියාවලිය නිවැරදි කරන්න: විද්යුත් ප්රසම්පාදන පුළුල් කිරීම, පරිපාලන හා මූල්ය රෙගුලාසි යාවත්කාලීන කිරීම, සෑම ප්රසම්පාදන අදියරක් සඳහාම නිශ්චිත කාලරාමු නියම කිරීම සහ ඉක්මනින් තීරණ ගත හැකි මට්ටමට බලය පැවරීම සිදු කළ යුතුය.
අඩු තාක්ෂණික ධාරිතාව පිටතින් ලබා ගන්න: කොන්ත්රාත් පදනම මත ඉංජිනේරුවන් සහ ව්යාපෘති කළමනාකරුවන් බඳවා ගැනීම, නව රාජ්ය-පෞද්ගලික හවුල්කාරිත්ව රාමුව භාවිතා කිරීම සහ රජයට නිපුණතාව අඩු තැන්වලදී පෞද්ගලික අංශයේ ව්යාපෘති කළමනාකරණ සහාය ලබා ගැනීම කළ යුතුය.
අවංක තීරණ ආරක්ෂා කරන්න: නිසි ක්රියාපටිපාටිය අනුගමනය කරමින් සද්භාවයෙන් කටයුතු කරන නිලධාරීන්ගේ තීරණ පසුව ප්රශ්න කිරීමට ලක්වන විට ඔවුන්ව ආරක්ෂා කළ යුතුය. වගවීම මඟින් ඉලක්ක කළ යුත්තේ දූෂණය සහ නොසැලකිලිමත්කම මිස, නිලධාරීන්ගේ අවංක විනිශ්චයන් නොවේ.
යථාර්ථවාදී පදනමක් මත අයවැය සකසන්න: සෑම වසරකම ප්රාග්ධන වෙන් කිරීම් ආරම්භ කළ යුත්තේ පෙර වසරේ සැබවින්ම ක්රියාත්මක කළ ප්රමාණය සහ සූදානම් කර ඇති විශ්වාසනීය ව්යාපෘති පෙළගැස්මක් පදනම් කරගෙනය. රජයේ අභිලාෂය පෙන්විය යුත්තේ වෙන් කරන මුදලේ විශාලත්වයෙන් නොව, එය ක්රියාත්මක කර පෙන්වීමෙනි.
‘පුඩිමේ ගුණ දොස්’
මෙම රජය බලයට පත් වූයේ වෙනස් ආකාරයක පාලනයක් පිළිබඳ පොරොන්දුවක් සමග වන අතර, ඔවුන්ගේ මූල්ය කළමනාකරණයට සැබෑ ගෞරවයක් හිමිව තිබේ. රාජ්ය ආදායම ඉහළ ගොස් ඇත, අයවැය හිඟය පාලනය කර ඇත, සහ 2027 මාර්තු මාසයේදී රට ජාත්යන්තර මූල්ය අරමුදලේ වැඩසටහනෙන් ඉවත් වන්නේ ඊට ඇතුළු වූවාට වඩා බෙහෙවින් යහපත් තත්වයකිනි.
ඒත් ඊළඟ අදියර වඩාත් දුෂ්කරය. ආර්ථික ස්ථාවරත්වය ඇති කිරීම යනු බොහෝ දුරට නැත’ යැයි කීමය.
නාස්තියට, වැරදි පුද්ගලයන් මත පටවන නව බදුවලට සහ මුදල් නොමැති පොරොන්දුවලට නැත’ යැයි කීමයි. එනමුත්, ආර්ථික වර්ධනය යනු ඔව්’ යැයි කියා, එය ක්රියාත්මක කර පෙන්වීමය. ජනාධිපතිවරයාගේ අපේක්ෂා සැබෑ කරගත හැකි වන්නේ ක්රියා කිරීමට අවශ්ය නිපුණතාව, පද්ධති සහ විශ්වාසය ඇති අමාත්යාංශ, දෙපාර්තමේන්තු සහ නිලධාරීන් හරහා පමණි. අපි අයවැය නමැති පුඩිම’ ගැන ඉතා හොඳින් විස්තර ඇසුවෙමු. ඒත් එය සැබවින්ම හොඳ පුඩිමක් ද නැද්ද යන්න දැනගත හැකි වන්නේ 2027 දෙසැම්බර් 31 වැනිදාටය.
ඩේලි එෆ්ටී පුවත්පතේ පළවූ
ලිපියේ පරිවර්තනය
ලුසිත ජයමාන්න
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd