
බන්දුල ලංසකාර
ජ්යෙෂ්ඨ කළමනාකරු- කොටස් ආයෝජන සෙන්ෆින් සිකියුරිටීස් ලිමිටඩ්
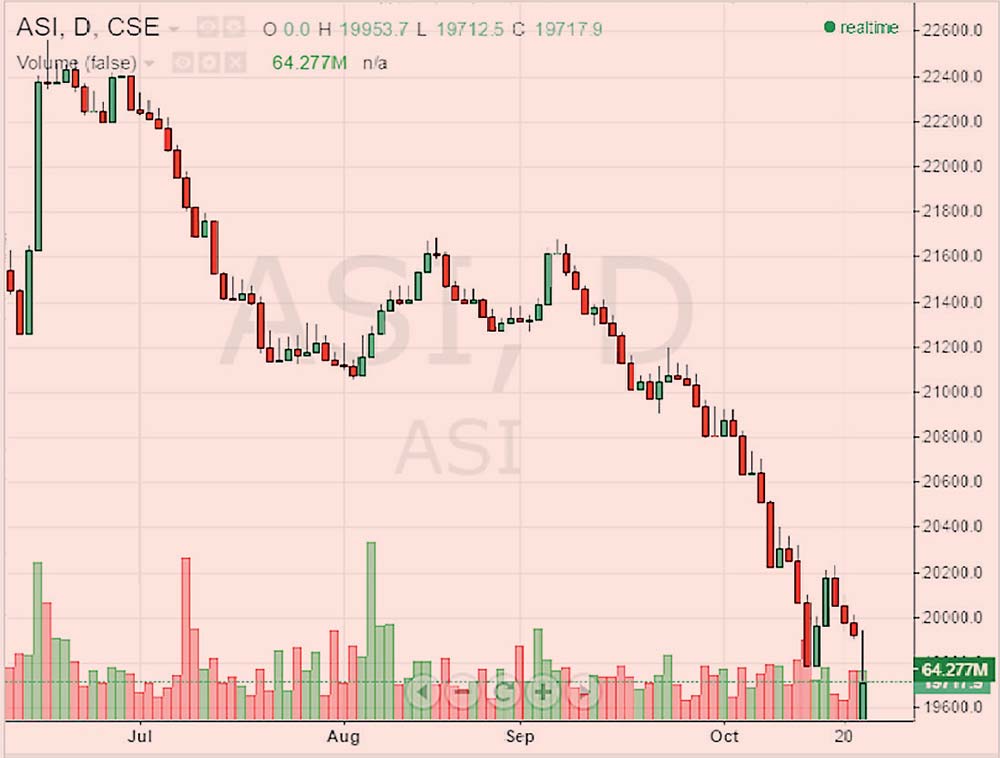
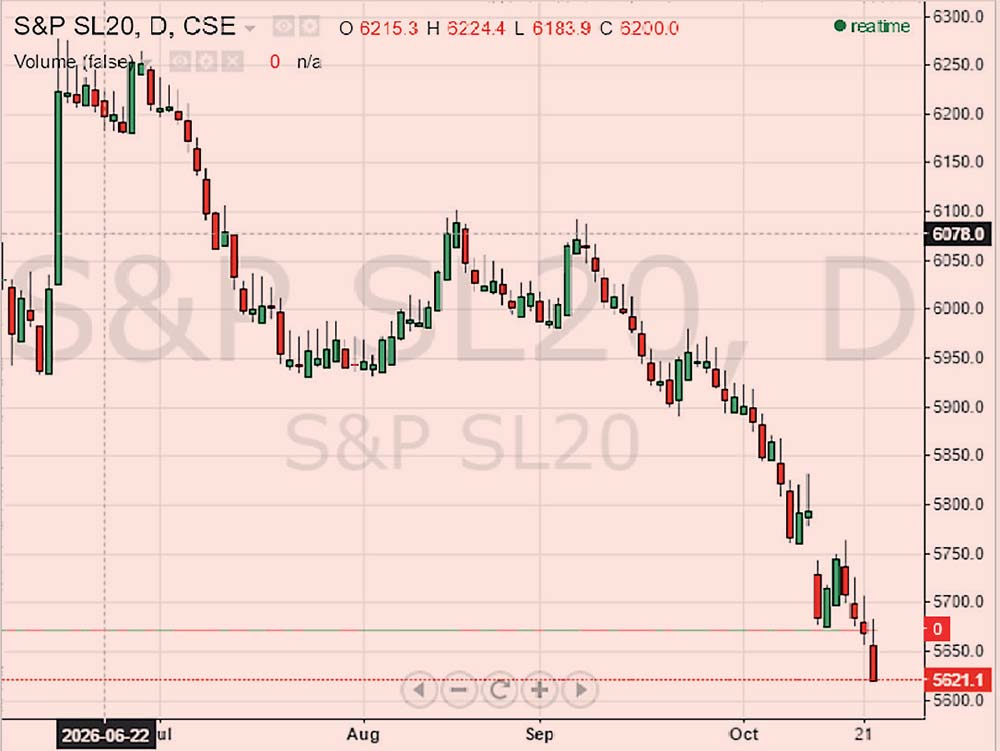
කොළඹ කොටස් වෙළෙඳපොළේ පහළ යාමේ ප්රවණතාව මෙම සතියේද අඛණ්ඩව පැවති අතර, ඔක්තෝබර් 19 සිට 22 දක්වා වෙළෙඳ දින හතර තුළ ප්රධාන දර්ශක දෙකම පහළ ගියේය. පසුගිය සතියේ අවසාන වෙළෙඳ දිනය වූ ඔක්තෝබර් 16 දිනට සාපේක්ෂව සියලු කොටස් මිල දර්ශකය (ASPI) සියයට 2.30කින් අඩු වී ඒකක 19,721.10ක් ලෙස සටහන් විය. ප්රමුඛ පෙළේ සමාගම් 20 නියෝජනය කරන S&P ශ්රී ලංකා 20 දර්ශකයද සියයට 2.05කින් පහළ ගොස් ඒකක 5,621.13ක් බවට පත්විය.
පසුගිය සතියේ ASPI අවසන් වූයේ ඒකක 20,185.05ක් ලෙස වන අතර S&P SL20 දර්ශකය ඒකක 5,738.83ක් ලෙස පැවතිණි. මේ සතියේ අවසන් දත්ත අනුවASPI ඒකක 463.95කින් පහළ ගොස් ඇති අතර S&P SL20 ඒකක 117.70කින් අඩු වී ඇත. දර්ශක දෙකම පහළ යාමෙන් පෙනී යන්නේ මිල පීඩනය වෙළෙඳපොළේ පුළුල් කොටසකට බලපා ඇති බවයි. එහෙත් දර්ශක චලනය පමණක් මත සියලු ලැයිස්තුගත සමාගම් එකම ආකාරයෙන් ක්රියා කළ බව නිගමනය කළ නොහැකිය.
ගනුදෙනු ක්රියාකාරිත්වය සැසඳීමේදී, පසුගිය සතියේ පළමු වෙළෙඳ දින හතර තුළ සමස්ත පිරිවැටුම රුපියල් බිලියන 5.77ක් පමණ විය. මේ සතියේ දින හතරේ සමස්ත පිරිවැටුම රුපියල් බිලියන 4.03ක් පමණ ලෙස ගණනය වේ. දෛනික සාමාන්ය පිරිවැටුම සැලකීමේදී පසුගිය සතියේ රුපියල් බිලියන 1.38ක් පමණ වූ අගය මේ සතියේ රුපියල් බිලියන 1.01ක් පමණ දක්වා පහළ ගොස් තිබේ. එය සියයට 27ක පමණ අඩුවීමකි.
පිරිවැටුම පහළ යාම ආයෝජකයන්ගේ ගනුදෙනු කිරීමට ඇති කැමැත්ත සීමා වී ඇති බවට සංඥාවක් විය හැකිය. වෙළෙඳපොළේ අවිනිශ්චිතතාව වැඩි වන විට ඇතැම් ආයෝජකයන් නව ආයෝජන ප්රමාද කිරීමට හෝ තම තීරණ ගැනීමේදී වඩාත් පරෙස්සම් වීමට ඉඩ ඇත. කෙසේ වෙතත්, පිරිවැටුම අඩුවීමට හේතු වූයේ කුමන සාධකද යන්න තීරණය කිරීම සඳහා දේශීය ආර්ථික දත්ත, සමාගම් ප්රතිඵල, පොලී අනුපාත පිළිබඳ අපේක්ෂා සහ දේශීය හා විදේශීය ආයෝජක ගනුදෙනු පිළිබඳ වැඩිදුර තොරතුරු අවශ්ය වේ.
ආර්ථික පසුබිම සලකා බැලීමේදී, මෙම වෙළෙඳපොළ පීඩනයට දායක විය හැකි ප්රධාන සාධක කිහිපයක් පවතී.. මැද පෙරදිග ගැටුම් හේතුවෙන් ඉහළ ගිය බලශක්ති මිල නිසා කොළඹ පාරිභෝගික මිල දර්ශකය මත පදනම් වූ උද්ධමනය 2026 අගෝස්තු සහ සැප්තැම්බර් මාසවලදී වසරින් වසර සියයට 8.0ක් ලෙස සටහන් වී ඇති අතර, එය 2023 ජුනි මාසයෙන් පසු ඉහළම අගයයි. ශ්රී ලංකා මහ බැංකුව මැයි මාසයේදී ප්රතිපත්ති පොලී අනුපාතය පදනම් අංක 100කින් ඉහළ දමා සියයට 8.75 දක්වා වැඩි කළ අතර, සැප්තැම්බර් 30 දින පැවති සමාලෝචනයේදී එය එම මට්ටමේම පවත්වා ගත්තේය. උද්ධමනය 2027 පළමු කාර්තුව දක්වා ඉහළ තනි ඉලක්කම් මට්ටමක පවතින බවත්, ඉන්පසු සියයට 5 ඉලක්කය කරා සෙමින් පහළ යා හැකි බවත් මහ බැංකුව ඇස්තමේන්තු කරයි. ඔක්තෝබර් 1 දින අත්සන් කළ නව මුදල් ප්රතිපත්ති රාමු ගිවිසුම යටතේ, ඉදිරි වසර තුන සඳහා උද්ධමන ඉලක්කය ±2 ප්රතිශත ලක්ෂ ඉවසීම් සීමාවක් සහිතව සියයට 5ක් ලෙස නොවෙනස්ව පවත්වා ගෙන ඇත. රුපියල ඇමෙරිකානු ඩොලරයකට රුපියල් 332ක් පමණ මට්ටමක පවතින අතර, එල්නිනෝ දේශගුණික අවදානම සහ 2027 මාර්තුවෙන් පසු නව IMF වැඩසටහනක් පිළිබඳ සාකච්ඡා ඉදිරි ආර්ථික අපේක්ෂා සම්බන්ධයෙන් අවිනිශ්චිතතාවක් ඇති කරයි.
මෙම ආර්ථික තත්ත්වය කොටස් වෙළෙඳපොළට බලපාන ආකාර කිහිපයක් තිබේ. පළමුව, ඉහළ පොලී අනුපාත නිසා රජයේ සුරැකුම්පත් සහ බැංකු තැන්පතු වැනි අඩු අවදානම් විකල්ප ආයෝජකයන්ට වඩා ආකර්ෂණීය වන බැවින් කොටස් වෙළෙඳපොළට ගලා එන මුදල් අඩු විය හැකිය. එමෙන්ම ණය ගැනීමේ පිරිවැය ඉහළ යාමෙන් සමාගම්වල පොලී වියදම වැඩි වී ලාභය අඩු විය හැකි අතර, ණයට මුදල් ගෙන කොටස් මිලදී ගන්නා ආයෝජකයන්ගේ ගනුදෙනුද සීමා වේ. දෙවනුව, ඉහළ උද්ධමනය නිසා නිෂ්පාදන පිරිවැය වැඩි වී සමාගම්වල ලාබ ආන්තිකය පටු වන අතර, ගෘහස්ථ වියදම් අඩු වීම පාරිභෝගික හා සිල්ලර අංශවලට බලපෑ හැකිය. තෙවනුව, මැද පෙරදිග ගැටුම් සහ තෙල් මිල පිළිබඳ අවදානම් විදේශීය ආයෝජකයන්ගේ පරෙස්සම්කාරී බව වැඩි කළ හැකිය. අනෙක් අතට, උද්ධමනය සියයට 5 ඉලක්කය කරා පහළ ගොස් පොලී අනුපාත අඩු කිරීමට ඉඩ ලැබුණහොත් එය කොටස් වෙළෙඳපොළට සහනයක් වනු ඇත. කෙසේ වෙතත්, මෙම සාධක මෙම සතියේ දර්ශක පහළ යාමට කොතෙක් දුරට බලපෑවේද යන්න මෙම දත්ත පමණක් මත නිශ්චිතව කිව නොහැකිය.
මෙවැනි පහළ යන වෙළෙඳපොළකදී ආයෝජකයන්ට වැදගත් වන්නේ කෙටි කාලීන මිල වෙනස්වීම්වලට පමණක් ප්රතිචාර දැක්වීම වෙනුවට සමාගම්වල මූලික මූල්ය තත්වය විමසා බැලීමයි. ආදායම් සහ ලාබ වර්ධනය, ණය මට්ටම, මුදල් ප්රවාහය, ලාභාංශ හැකියාව සහ අනාගත ව්යාපාරික අපේක්ෂා ඒ සඳහා ප්රධාන කරුණු වේ. කොටසක මිල පහළ යාමක් පමණක් එය ලාබදායී මිලදී ගැනීමක් බවට පත් නොකරන බැවින්, මිල වෙනස්වීමට හේතුව හඳුනා ගැනීමද වැදගත්ය.
සමස්තයක් ලෙස, මෙම සතියේ දින හතරේ කාර්යසාධනය පසුගිය සතියට සාපේක්ෂව දුර්වලය. ASPI සහ S&P SL20 යන දර්ශක දෙකම පහළ ගොස් ඇති අතර, දෛනික සාමාන්ය පිරිවැටුමද අඩුවී ඇත. ඉදිරි වෙළෙඳ දිනවලදී දර්ශක මට්ටම්වල ස්ථාවරත්වය, පිරිවැටුම නැවත වර්ධනය වන්නේද යන්න සහ සමාගම්වල ප්රතිඵල පිළිබඳ වෙළෙඳපොළ ප්රතිචාරය, මාසය අවසානයේ නිකුත් වන ඔක්තෝබර් උද්ධමන දත්ත සහ මහ බැංකුවේ ඉදිරි පොලී ප්රතිපත්තිය ආයෝජකයන්ගේ අවධානයට ලක් වනු ඇත. මේ අතර, ආයෝජන තීරණ ගත යුත්තේ තම අවදානම් දරාගැනීමේ හැකියාව සහ ආයෝජන කාලසීමාව සැලකිල්ලට ගනිමින්ය.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd