
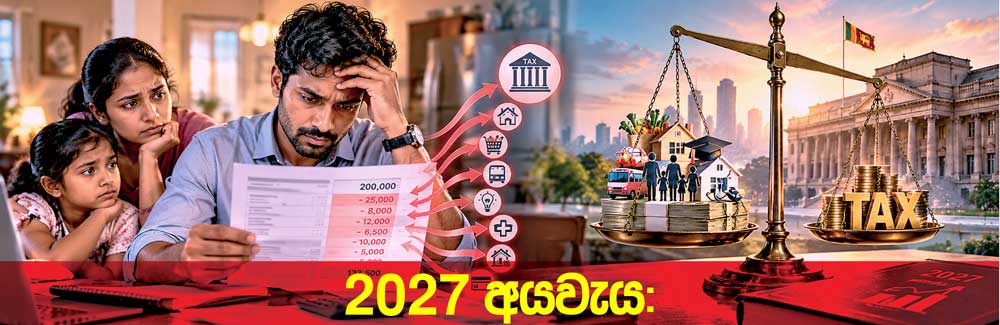
වැටුප මුළුමනින් අත්විඳින්නට පෙර සෑම මාසයක්ම පාසා වැටුප් ලබන සේවකයන් දහස් ගණනක් බදුවලට ගොදුරු වෙති. වැටුප් පත්රිකාව ලැබුණු විට එහි ඉහළින්ම දළ වැටුප පෙනෙන අතර ඊට පහළින් අඩු කිරීම් දිස්වේ. සැබෑ ලෙස අතට ලැබෙන වැටුප සේවකයාට පෙනෙන්නේ ඉන් පසුවයි. කවදා ගෙවන්නට ද යන්න ගැන වෙනම තීරණයක් නැත. ගෙවීම් කල් තබන්නට ද ඉඩක් නැති තරම්ය. පරිපාලනයේ දෘෂ්ටිකෝණයෙන් එය කාර්යක්ෂමතාවකි. සේවකයාගේ දෘෂ්ටිකෝණයෙන් එය එකෙනෙහිම කරන බලපෑමකි.
වැටුප් වලින් ලැබෙන ආදායම, බදු ක්රමය තුළ වඩාත් පැහැදිලිව දිස්වෙන ආකාරයේ ආදායම්වලින් එකකි. එය නිතිපතා ලේඛනගත වන අතර සේව්යයාගේ පදනමෙන් කළ අඩු කර ගැනීම් හරහා ග්රහණය කර ගැනීම සාපේක්ෂව පහසුය. එයින් බදු පරිපාලනයට නිශ්චිත භාවයක් ලැබෙන අතර එකතු කර ගැනීමේ පිරිවැය ද අවම කර දෙයි.
එහෙත් එයින් අසාමාන්ය යථාර්ථයක්ද නිර්මාණය වේ. කවදා ගෙවන්නට දැයි ක්රියාකාරීව තීරණය නොකර පුද්ගලයකුට මාසයක් පාසා මාසයක් මුළුමනින් පැමිණිලි කරමින් සිටිය හැකිය. ආදායම කාර්යක්ෂම ලෙස රජයට ලැබෙන අතර එහි බලපෑම එසැණින්ම පවුලට අයත් මුළුතැන්ගෙයට දැනී යයි.
කුටුම්භයේ එම යථාර්ථයට අවධානය යොමු විය යුතු අතර ඒ සඳහා අයිතියක්ද කුටුම්භයට ඇත. සංඛ්යාවක් ලෙස පමණක් බැලූ සැනින් යම් මාසික වැටුපක් සාධාරණයයි පෙනී යා හැකි නමුත් ආහාරවලට ප්රවාහනයට, නිවාසයට, විදුලි බලයට අධ්යාපනයට, සෞඛ්ය ආරක්ෂාවට, ණය ගෙවන්නට සහ අනෙකුත් අනිවාර්ය ගෙවීම්වලට වැය කළ පසු පවුලක් යථාර්ථය අත්විඳී. එකම වැටුප ලබන සේවකයන් දෙදෙනකු දරන්නේ එකිනෙකට වෙනස් ආකාරයේ වගකීම්ය. එම නිසා බදු ප්රතිපත්තියකින් මෙහෙයවනු ලබන්නේ, හුදෙක් ඉලක්කම් නොව, එදිනෙදා ජීවිතය කළමනාකර ගන්නට වෙර දරන මිනිසුන්ගේ ජීවිතයයි.
පුළුල් ආර්ථික හේතුව
වැටුප් ලබන බදු ගෙවන්නන් ගැන වඩාත් සූක්ෂමව පරෙස්සමෙන් සලකා බැලීමට පුළුල් ආර්ථික හේතුවක් පවතී. ඔවුහු හුදෙක් මාසික වැටුප් ලබන මිනිස්සු නොවෙති. බොහෝ අය තාක්ෂණික, කළමනාකරණ ,පරිපාලන සහ රාජ්ය ආයතනවල, පෞද්ගලික ව්යාපාරවල, දිනපතා ක්රියාකාරීවන, අත්යවශ්ය සේවාවල මෙහෙයුම් තනතුරු දරන වෘත්තිකයෝ වෙති.
සත්ය වශයෙන් ක්රියාකාරී වන ආර්ථික ක්රියාකාරකම්වල ගුරුවරු, සෞඛ්ය වෘත්තිකයෝ, ඉංජිනේරුවෝ, බැංකු කරුවෝ, රාජ්ය නිලධාරීහු, කළමනාකරුවෝ සහ තාක්ෂණික ශිල්පියෝ අඛණ්ඩව සේවාවල යෙදෙති. මෙයින් රැකියා වෘත්තිකයන්, ව්යවසායකයන්ට වඩා වැදගත් බවක් අදහස් කෙරෙන්නේ නැත. ව්යවසායකයෝ අවදානම් දරති. ආයෝජන කරති. ව්යාපාර නිර්මාණය කරති. වෙළෙඳපොළ විවෘත කරති. ඒ අතර වෘත්තීය වල නිරත සේවකයෝ දැනුම, නිපුණතා සම්පාදනය කරමින් දිනපතා එම අවස්ථා වර්ධනය කර වන්නට කටයුතු කරති. යහපත් ආර්ථිකයකට මේ දෙවර්ගයම අවශ්යය.
වඩා හොඳ පුද්ගල සහන සැපයීමේ අවශ්යතාව
වඩා හොඳ පුද්ගල සහන සැපයීමේ අවශ්යතාව ශ්රී ලංකාව මේ වන විටත් හඳුනාගෙන තිබේ. තක්සේරු වර්ෂය ආරම්භ වූ 2025 අප්රේල් 1 දා පුද්ගල සහන වර්ෂයකට මිලියන 1.8 දක්වා වැඩි වූයේය. ඒ අනුව මාසයකට රුපියල් 150000 වැඩි ආදායමක් ලබන සේවකයන් සාමාන්යයෙන් අත්තිකාරම් පුද්ගල ආදායම් බද්දට (APIT) රාමුවට ඇතුලත් වූයේය. එම නිසා 2027 අයවැය සඳහා ප්රශ්නය වන්නේ වැටුප් ලාභී සේවකයන් රාජ්ය ආදායමට දායක වන්නේද යන්න නොවේ. ඔවුන්ගේ ධාරිතාව අනුව ඔවුන් දායක විය යුතු වන නමුත් වර්තමාන සීමාව පවත්වා ගැනීමෙන් ජාතික ආදායමේ අවශ්යතාව සහ කුටුම්භ ධාරිතාව අතර නිවැරදි තුලනය පවත්වාගෙන යන්නේ ද යන ප්රශ්නය ඇසීම සාධාරණ වන්නේය.
එම ප්රශ්නයේ කාලීන බවද අදාළ වන්නේය. ජාතික පාරිභෝගික මිල උද්ධමනය 2026 අගෝස්තුවේදී සියයට 8.1 ට ළඟා වූයේය. තනි මාසයක උද්ධමන දත්තවලින් වර්තමාන සීමාව ප්රමාණවත් නොවන බව සනාථ වන්නේ හෝ බදුසීමා සෑම මිල වෙනස්වීමක් සමගම ස්වයංක්රියව වෙනස් විය යුතු බව සනාථ වන්නේ නැත. එහෙත් ජීවන වියදම ඉහළ යාමෙන් කාලානුරූපව පුද්ගල සහනවලින් කුටුම්භ සැබවින්ම ජීවත් වන ආර්ථික පරිසරය පිළිබිඹු වන්නේ ද යන්න පරීක්ෂා කර බැලීම ශක්තිමත් වන්නේය.
මූල්යමය වගකීමට එරෙහිව සාධාරණත්වය
ඕනෑම සමාලෝචනයක් මූල්යමය වශයෙන් වගකීම් සහගත වන්නේය. සෞඛ්යාරක්ෂණය, අධ්යාපනය, යටිතල පහසුකම්, සමාජ ආරක්ෂණය, රාජ්ය පරිපාලනය සහ ණය ගෙවීම් සඳහාත් මුදල් යෙදවීමට ශ්රී ලංකාවට තිරසාර ආදායමක් අවශ්ය වන අතර බදු නිදහස් සීමාව ඉහළ නැංවීමෙන් ආදායමට පිරිවැයක් ගෙන එයි.
එම නිසා ප්රශ්නය විය යුත්තේ හිතුමතේ තීරණය කරන අලුත් ප්රතිශතයකින් සීමාව ඉහළ නැංවීමෙන් ආරම්භ කළ යුතු වේද යන්නය. නිසි සමාලෝචනයකින්, මූල්ය අවකාශය, වැටුප් වර්ධනය, කුටුම්භ වියදම්, බෙදී යන බලපෑම් සහ මධ්ය කාලයේදී රජයේ ආදායම් අවශ්යතා පිළිබඳව සලකා බැලිය යුතුවේ.
සාධාරණත්වය උදෙසා කෙසේ වුවද විධිමත් වැටුප් පත්රිකාවෙන් ඔබ්බට සලකා බැලිය යුතුය. වැටුප් ලබන බදු ගෙවන්නන් වඩාත් පැහැදිලිව පෙනෙන්නේ සේව්යයන්ට ඔවුන්ගේ ආදායම් සහ වැටුපෙන් අඩු කිරීම් විධිමත්ව වාර්තා කළ හැකි බැවිනි. බදු ගෙවීම් සඳහා ආදායම පැහැදිලිව හඳුනාගත හැකි විට සහ බදු අය කළ යුතු අනෙකුත් ක්රියාකාරකම් නිරීක්ෂණය කිරීම වඩාත් අසීරුවෙද්දී ඉච්ජා භංගය මතුවිය හැකිය.
ඊට පිළිතුර වන්නේ ආදායම තුළ අඩුවෙන් විනිවිද පෙනෙන සුළුභාවය ඇති කිරීම නොව, පුළුල් ආර්ථිකයක් තුළ පාරදෘශ්යභාවය ශක්තිමත් කිරීමයි. එවිට හුදෙක් එකතු කිරීම පහසු කරවීමට වඩා බදුබර අව්යාජ ධාරිතාවෙන් යුතුව පිළිබිඹු වීම සිදුවේ.
බදු පරිපාලන ප්රතිසංස්කරණ
බදු පරිපාලන ප්රතිසංස්කරණ වැදගත් වන්නේ මෙතැනදීය. ශ්රී ලංකාව මේ වන විටත් වැඩි ඩිජිටල් දෘශ්යමානතාවක් කරා යමින් පවතී. දේශීය ආදායම් දෙපාර්තමේන්තුවේ VAT ඉන්වොයිස ඒකාබද්ධකරණයෙන් ව්යාපාරවල (ERP) ව්යවසාය සම්පත් සැලසුම්කරණයෙන්, ජාතික e ඉන්වොයිස වැඩපිළිවෙළ අවධි වශයෙන් ක්රියාත්මක කිරීමෙන් පසු තොරතුරු සෘජුවම (RAMIS) ආදායම් පරිපාලන කළමනාකරණ තොරතුරු පද්ධතියට ගලායාමට සැලැස් වේ.
තුන්වැනි පාර්ශවයේ තොරතුරු පුළුල්ව භාවිත කිරීමෙන්, ඩිජිටල් වාර්තාකරණය, බදු ගෙවන්නන් ලියාපදිංචි කිරීමේ දත්ත, අවදානම පදනම් කරගත් අනුගතවීම් සහ තොරතුරු වඩා බුද්ධිමත්ව ගළපා බැලීමෙන්, විධිමත් පඩි ලැයිස්තුවලට පිටින් බදු ගෙවිය යුතු අව්යාජ ක්රියාකාරකම් පහසුවෙන් හඳුනා ගත හැකිය.
ජාත්යන්තර මූල්ය අරමුදල සහයෝගය දෙන ප්රතිසංස්කරණවලින්ද අනුගත වීමේ අවදානම් කළමනාකරණය, පූර්ව ගොණු කිරීම්වල ආදායම්, වඩා ප්රබල පරිපාලනයක් සහ පුළුල් බදු පදනමක් අවධාරණයට ලක් කර ඇත.
මෙම කාරණය පරෙස්සමෙන් මෙහෙයවා ගත යුතුය. අවිධිමත් ආර්ථික ක්රියාකාරකම් ස්වයංක්රීයවම බදු වලින් මුදා ලේබල් ගැසිය යුතු නොවේ. බොහෝ කුඩා ව්යාපාර සහ අඩු ආදායම්ලාභීන් නීත්යානුකූලවම බදු දැලෙන් පිටතට අයත් විය හැකිය. ඉහළ අත්තිකාරම් ආදායම් බදු සීමාවකින් අත්හැරුණු සෑම රුපියලක්ම සෑම තැනකින් සැනෙකින් පියවා ගත හැකි වේයයි ප්රතිපත්ති සම්පාදකයන්ට ද සිතිය නොහැකිය.
යථාර්ථවත් අවස්ථාව
වඩාත් යථාර්ථවාදී අවස්ථාව නම්, බදු ගෙවිය හැකි අවස්ථා තිබියදී වාර්තා නොවීම් අඩුකර, මේ වන විටත් දෘශ්යමාන වන ආදායම් කෙරෙහි අමතර විශ්වාසයක් තබා, කාලයත් සමග බදු පදනම පුළුල් කිරීමය.
කුටුම්භ සමග ඉවත්ව යන මුදල්වලට කුමක් සිදු වූයේ දැයි බැලීමේ ආර්ථික කරුණක් ඇත. වැටුප්ලාභී සේවකයන් හුදෙක් ආදායම් ලබනවා පමණක් නොව, ඔවුහු වියදම් කරති. ඉතිරි කරති. ණයට ගනිති. දරුවන්ට උගන්වති. සේවා මිලදී ගනිති.
ව්යාපාරවලට සහයෝගය දෙති. අමතර ඉවත දැමිය හැකි ආදායමක් සුපර් මාර්කට් වලට, ප්රවාහනයට, සෞඛ්යාරක්ෂණයට, නිවාස සඳහා, ඉතිරි කිරීම්වලට සහ ණය ගෙවුම් වලට ගලා යයි. බදු අඩු කිරීමකින් ඉබේම ඒවා ඉහළ වර්ධනයකින් ගෙවනු ලබන්නේය යන්න අදහස් වන්නේ නැත. එහෙත් බදු සීමා වෙනස් කිරීමක බලපෑම එසැණින්ම සිදුවන ආදායම් අහිමිවීමට ඔබ්බෙන් සලකා බැලිය යුතු යයි යන්නද අදහස් නොවේ.
වැටුප් සකස් කිරීමක් කළ යුතු බවට සාක්ෂි වලින් පෙනී යන්නේ නම් පරෙස්සමෙන් මැනබලා කරන වැටුප් වැඩි කිරීමකින් කුටුම්භවලට හුස්මක් කටක් ගැනීමේ අවකාශයක් ලැබේ. වැඩි ධාරිතාවක් දරන්නවුන් වැඩියෙන් දායක විය යුතු යන මූලධර්මයද එයින් ආරක්ෂාවේ.
යාන්තමින් කරන වැඩි කිරීමකින් පවා මසක් පාසා පාසල් වියදම්, ඖෂධ ප්රවාහන, ණය ගෙවීම් හා ඉතිරි කිරීම්වලට අමතර කොටසක් ඉතිරි වේ. එම ගණන් ජාතික අයවැයේ දැක්මෙන් බැලූ විට කුඩා යයි පෙනීයා හැකි නමුත් කුටුම්භ අයවැයේ දෘෂ්ටියෙන් බැලූවිට එය ඊට වඩා වෙනස්ය.
සැලකිය යුතු ආදායම් කොටසක් අහිමිවීමකින් තොරව වැටුප් ලාභී බදු ගෙවන්නන්ගේ අත්විඳීම් වර්ධනය කරන ක්රමද පවතී. නිවැරදි කිරීම් සරල කිරීම, තොරතුරු කලින් ගොනු කිරීම, වාර්ෂික දායකත්ව ප්රකාශන වඩාත් පැහැදිලිව දැක්වීම, වඩාත් හොඳ ඩිජිටල් සේවා, ආපසු ගෙවීම් ඉක්මන් කිරීම, සහ මාර්ගෝපදේශ ලබා ගැනීමේ පහසුව වැඩි කිරීමෙන් අනුකූලව ක්රියා කිරීම අඩු ඉච්ඡාභංගත්වයකින් යුතුව කළ හැකිවේ. හොඳින් අනුගත වීමකට නිතරම මූල්ය ප්රසාදයක් අවශ්ය වන්නේ නැත. අනවශ්ය ලේඛන කටයුතු, රස්තියාදුව සහ අවිනිශ්චිතතාව අවම කිරීම ඇතැම් විට පිළිගැනීමට ලක්වේ.
නිවැරැදි තුලනය
එම නිසා 2027 අයවැයෙන් තුලිත බවක් ඉල්ලා සිටීමට අවස්ථාව ලැබී තිබේ. වර්තමාන බදු නිදහස් සීමාවෙන්, ශ්රී ලංකාවේ ආදායම් අවශ්යතා සහ වැටුප් ලාභී බදුගෙවන්නන්ගේ මූල්ය හැකියාව අතර නිවැරදි තුලනයක් සැපයේද? රාජ්ය මූල්ය ආදායම් තත්වයන්ගෙන් සහ යළි සකස් කිරීමක් කළ යුතු බවට සාක්ෂි ඇත්තේ නම් පරෙස්සමෙන් වියදම් ගණන් බැලූ වැඩි කිරීමක් ගැන ශක්තිමත් ඩිජිටල් පරිපාලනයක්, ආදායම් පුළුල්ව දෘශ්යමාන වීමක් සහ පුළුල් බදු පදනමක් සමග අවදානම පදනම් කරගත් අනුගත වීමකින් සලකා බැලිය හැකිය.
එහි අරමුණ වැටුප් ලාභී බදු ගෙවන්නන් වෙතින් ව්යවසායකයන්, අවිධිමත් සේවකයන් හෝ වෙනත් සමූහයක් වෙත බදුබර මාරු කිරීම නොවිය යුතු අතර වඩා සාධාරණ බදු ගෙවිය යුතු හැකියාවන් සමග බෙදා ගැනීම විය යුතුය.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd