
 ඉදිරි අයවැයෙන් දැනට බදු බර දරන පුද්ගලයන් කොටසකට යම් බදු සහනයක් ලබා දෙන බවට රජයේ ඉහළ පාර්ශ්ව වෙතින් දැනටමත් ප්රකාශ වී ඇත. විශේෂයෙන් මාසික වැටුප් ලබන සේවක ප්රජාවගෙන් අය කරනු ලබන අත්තිකාරම් පුද්ගල ආදායම් බද්ද සම්බන්ධයෙන් බදු සහනයක් දිය යුතු බවට රජයේ පාර්ශ්වයෙන්ද පිළිගෙන තිබීම සතුටට කරුණකි. 2017 අංක 24 දරන ආදායම් බදු පනත ආරම්භ වූ 2018.04.01 සිට ඔවුන්ගෙන් බදු අය කිරීමේදී පුද්ගල බදු නිදහස් දීමනාවට අමතරව විශේෂ සේවා නියුක්ති දීමනාවක් ලබාදුනි. එනම් ඒ වන විට හිමිකම් ලැබූ පුද්ගල ආදායම් බදු සීමාව රු. 5,00,000 ට අමතරව සේවා නියුක්තිකයන් සඳහා රු.7,00,000 දක්වා සහනයක් ප්රදානය කර තිබුණි. එහෙත්, පසුව ක්රියාත්මක වන බදු නීතිය තුළ ඔවුන්ට එම දීමනාව අහෝසි විය. බොහෝ වෘත්තිකයන් ඇතුළු රාජ්ය හා පෞද්ගලික සේවක ප්රජාව 2023/01/01 දින සිට ඔවුන්ගෙන් බදු අය කරන ක්රමවේදය සම්බන්ධයෙන් විවිධ විරෝධතා මතු කළහ. ඉල්ලීම් ඉදිරිපත් කළහ.
අත්තිකාරම් ආදායම් බදු අයවීම පිළිබඳ සංඛ්යාලේඛන අනුව ද රජයට වන අවම ආදායම් අහිමි කර ගැනීමක් මගින් සේවා නියුක්තිකයන් විශාල පිරිසකට සහනයක් ලබාදිය හැක. 2025 වර්ෂය සඳහා වූ දේශීය ආදායම පාලන වාර්තාව අනුව ලියාපදිංචි මුළු සේවා නියුක්තිකයන් 25,47,322 න් සියයට 94 ක් එනම් 23,94,371 දෙනකුගෙන් අයවී ඇති රු. බිලියන 20 ප්රමාණය, එකතු වූ මුළු බද්දෙන් සියයට 10 ක් පමණි. තවදුරටත් පැහැදිලි කරන්නේ නම් මාසයකට රු. 2,25,000 ක් දක්වා වැටුප් ලබන පිරිසෙන් අයවන බදු ප්රමාණය මුළු බද්දෙන් සියයට 10 කි. මෙම සංඛ්යාලේඛන පදනම් කරගෙන බද්දෙන් නිදහස් සේවා නියුක්ති ආදායම් ප්රමාණය මාසයකට රු. 2,25,000 ක් දක්වා පමණ වැඩි කළද රජයට අහිමි විය හැකි ආදායම රු. බිලියන 20 කි. විකල්ප බදු ආදායම් යෝජනා මගින් එම මුදල එකතු කරගත හැකි නම් ඒ මගින් සේවා නියුක්තිකයන් බොහෝ පිරිසකට සහනයක් දිය හැක.
ඒ අතරම පසුගිය ආර්ථික අර්බුද සමයේ සිට බදු බර දරාගෙන සිටින අනෙකුත් බදු ගෙවන්නන් මෙන්ම පොදු ජනතාවත් බදු බර අඩුවීමක් අපේක්ෂාවෙන් සිටිති. මෙම දෙපාර්ශ්වය වෙත බදු සහන ලබාදීම වෙනුවෙන් රජයට අමතර ආදායම් සොයාගත යුතුය. ඒ සඳහා බදු වැඩි කළ යුතුය. නැතිනම් රාජ්ය වියදම කපා හැරිය යුතුය. එහෙත් කිසිම බද්දක් වැඩි නොකර පවතින බදු නීතිය තුළින්ම වැඩි බදු ආදායමක් උපයා ගැනීමට හැකියාවක් පවතින බව පෙන්වා දීම මෙම ලිපියේ අරමුණයි. ඒ, දෙපාර්තමේන්තුව පරිපාලනය කරන බදු නීතිවලට යටත් එහෙත් මේ දක්වා ලියාපදිංචි නොමැති පිරිස් හඳුනාගැනීමෙන් බදු පදනම පුළුල් කිරීමෙන් සමස්ත ජනතාවට බලපාන බදු බර පහත හෙළීමයි.
වක්ර බදු මෙන්ම ඍජු බදු ගෙවන පිරිසේ නැතිනම් ඍජු බදු ආදායමේ ද වැඩිවීමක් සිදුවිය යුතු පරිදි බදු ප්රතිපත්ති මෙහෙයවීමක් සිදුවේ නම් මේ අසමතුලිත බව ලිහිල් වනු ඇත. මෙම රජයේ පොහොසත් රටක් ලස්සන ජීවිතයක් ප්රතිපත්ති ප්රකාශනය මගින්ද අවධාරණය කර ඇත්තේ වක්ර බදු බර ලිහිල් කර ඍජු බදු ආදායම් ඉහළ නංවන බවයි.
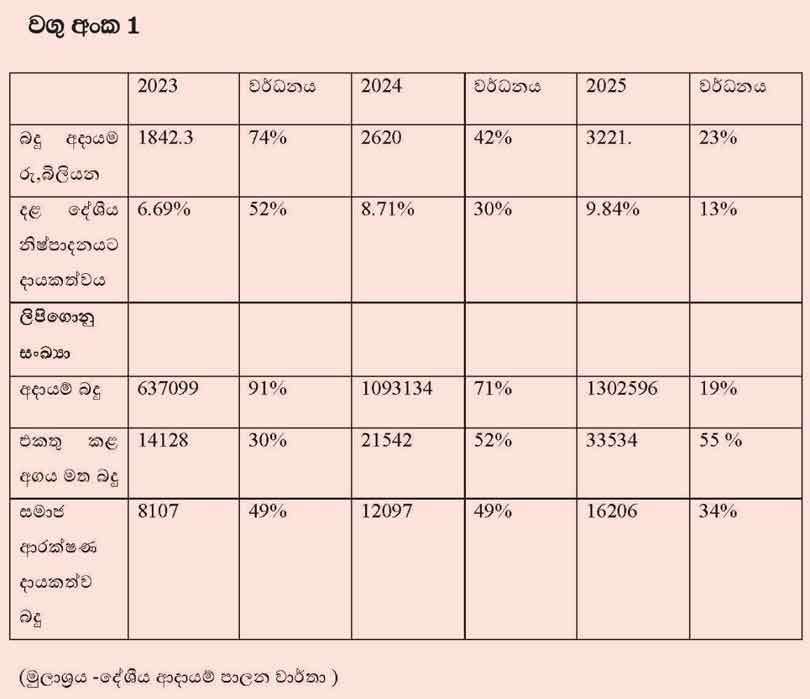
දෙපාර්තමේන්තුවේ ඉහළ කාර්ය සාධනය වගු අංක 1 බලන්න
දේශීය ආදායම් දෙපාර්තමේන්තුව ඔවුන්ගේ පවත්නා සීමිත සම්පත් තුළින් පසුගිය වසර කිහිපය තුළ ඉහළ කාර්ය සාධනයක් අත්පත් කරගෙන ඇති බව සංඛ්යාලේඛන අනුව පෙනේ.
පෙර වර්ෂවලට සාපේක්ෂව බදු ආදායම් එකතු කිරීමේ සහ ලිපිගොනු ආරම්භ කිරීමේ ප්රගතියක් පෙන්නුම් කළද රටක් ලෙස මෙම තත්වය පිළිබඳව සෑහීමට පත්විය නොහැක. විශේෂයෙන් එකතු කළ අගය මත බදු හා සමාජ ආරක්ෂණ දායකත්ව බදු සම්බන්ධ පවත්නා නීතිය අනුව ලියාපදිංචි ලිපිගොනු සංඛ්යාව ප්රමාණවත් නොමැත.
බදු නීතියට ද සමානාත්මතාවක්
පවත්නා බදු නීතිය අනුව දළ වශයෙන් වෙළෙඳාම/ පිරිවැටුම දෛනිකව රුපියල් දෙලක්ෂයක්, මාසිකව ලක්ෂ පනහක්, මාස තුනකට මිලියන පහළොවක් හෝ වසරකට රුපියල් මිලියන 60 ක් ඉක්මවන ව්යාපාර එකතු කළ අගය මත බදු සඳහා ලියාපදිංචි විය යුතුය. 25/12/31 වන විට ලියාපදිංචි වී ඇත්තේ 33,534 කි. මෙම සියලු ගොනුවලින් බද්දට යටත් සීමාව ඉක්මවූ පිරිවැටුමක් වාර්තා වේ යැයි උපකල්පනය කළ නොහැකි අතර බද්දෙන් නිදහස් ව්යාපාරද අත්හල පසු, ලියාපදිංචිය ලබාගත යුතු ගොනු සංඛ්යාව මෙයට වඩා වැඩි විය හැක. එසේම දෛනිකව රුපියල් ලක්ෂයක්, මාසිකව ලක්ෂ තිහක්, මාස තුනකට මිලියන නවයක් හෝ වසරකට රුපියල් මිලියන 36 ක් ඉක්මවන ව්යාපාර සමාජ ආරක්ෂක දායකත්ව බදු සඳහා ලියාපදිංචි විය යුතුය. 2025/12/31 දින වන විට තිබී ඇත්තේ එවැනි ගොනු 16,206 ක් පමණක් වීම ද බෙහෙවින්ම ප්රමාණවත් නොවන බව කිව හැකිය.
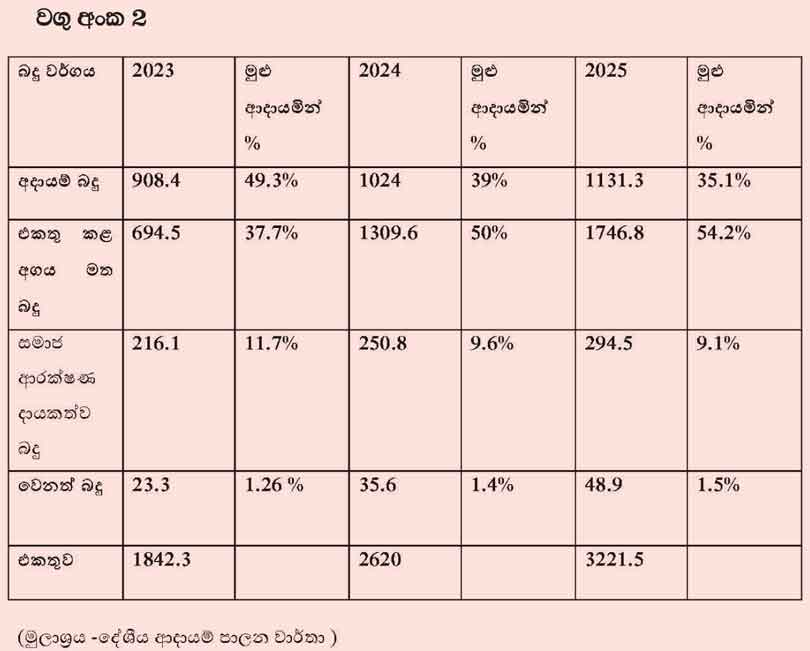
වගු අංක 2 බලන්න
මේ අනුව එකතු කළ අගය මත බදු හා සමාජ ආරක්ෂණ දායකත්ව බදු ආදායම් එකතුව මුළු ආදායමින් සියයට 64 ක් එනම් රු. බිලියන 2041.3 කි. මෙම බදුවලට යටත් නමුත් මේ දක්වා ලියාපදිංචි නොවූ පිරිස ලියාපදිංචි කිරීමේ තීව්රතාව මගින් ඉදිරි බදු ආදායමේ වර්ධනය තීව්ර කරනු ඇත. බදුවලට යටත් නව ලිපිගොනු විවෘත කිරීම සඳහා දෙපාර්තමේන්තුව විවිධ වැඩසටහන් ක්රියාත්මක කරන නමුත් ඒ සදහා සියලු පාර්ශ්වයන්ගේ දායකත්වය ලබා ගැනීමේ ප්රමුඛතා ක්රමවේදයක් රජයේ මැදිහත්වීම මගින් හඳුන්වා දිය යුතුව ඇත.
සුළුතරයකගේ බදු බර
එකතු කළ අගය මත බද්දට යටත් සියලු තැනැත්තන් හා ව්යාපාර බදු දැලට ලියාපදිංචි නොවී සිටීම, ලියාපදිංචි වී සිටින පිරිසට වැඩි බරක් පැටවීමට හේතුවකි. උදාහරණ වශයෙන් ලියාපදිංචි තැනැත්තකුගේ ව්යාපාරයේ පාවිච්චි කරන ලොරි රථයකට ඉන්ධන ලබා ගැනීමේදී අදාළ පිරවුම්හල එකතු කළ අගය මත බදු සඳහා ලියාපදිංචි වී නැත්නම්, එම පිරිවැය තුළ ඇති යෙදවුම් බදු බර එම තැනැත්තාට අඩු කරගත නොහැක. ලියාපදිංචි තැනැත්තන්ට දැරීමට සිදුවන එම අතිරේක යෙදවුම් බදු බර එම භාණ්ඩ හා සේවා නිෂ්පාදනයේදී අතිරේක පිරිවැයකි. අනෙක් අතට බද්දට යටත් සියලුම පුද්ගලයන් සහ ව්යාපාර ලියාපදිංචි කිරීම යනු පොදු ජනතාවට සහ සියලුම බදු ගෙවන ප්රජාවට තමන්ගේ ජීවන වියදම අඩුවීමට හේතුවකි. සුළු පිරිසක් විසින් දරාගෙන සිටින වත්මන් බදු බර ඉසිලීමට තවත් පිරිස් එකතුවීමෙන් මෙරට ක්රියාත්මක ඉහළ (සියයට 18) එකතු කළ අගය මත බදු අනුපාතිකය අඩු කිරීම සඳහාද රජයට කටයුතු කළ හැකි වනු ඇත. පොත් පත් ඇතුළු බොහෝ අත්යාවශ්ය භාණ්ඩ මත බදු අඩු කළ හැක.
නව බදු ලිපිගොනු විවෘත කිරීම සඳහා පහත සඳහන් කඩිනම් ක්රියාමාර්ග ඉදිරි අයවැයෙන් යෝජනා විය යුතු යැයි සිතමි:
1. 2027 වසර තුළ නව එකතු කළ අගය මත බදු ගොනු 15,000 ක් හා සමාජ ආරක්ෂණ දායකත්ව බදු ලිපිගොනු 25,000 ක් ආරම්භ කිරීම.
2. එම වැඩපිළිවෙළ ප්රමුඛතා පදනමක් මත දිස්ත්රික් පදනමින් ක්රියාත්මක කිරීම.
3. ඒ අනුව මුලින්ම කොළඹ දිස්ත්රික්කය ඇතුළුව බස්නාහිර පළාත ආවරණය කර, තවමත් ලියාපදිංචි වී නොමැති බදු ගෙවන්නන් හඳුනාගැනීම සඳහා සමීක්ෂණ පැවැත්වීමට දේශීය ආදායම් දෙපාර්තමේන්තුවට පහසුකම් සැලසීම. ඒ වෙනුවට දෙපාර්තමේන්තුවට නියම කරනු ලබන වෙනත් ඉලක්ක අඩු කිරීම.
4. මෙම අයවැය මගින් සියලු බදු සඳහා ලියාපදිංචි වී නොමැති පුද්ගලයන් සහ ව්යාපාරවලට නිශ්චිත කාලයක් ඇතුළත ස්වේච්ඡාවෙන් ලියාපදිංචි වීමට අවස්ථාව ලබාදීම. ඒ වෙනුවෙන් පුළුල් ප්රචාරක වැඩසටහනක් ක්රියාත්මක කිරීම
5. ලියාපදිංචි වීම සඳහා පවත්නා ක්රමවේදය සරල කිරීම. සංකීර්ණ මාර්ගගත ක්රමයට පමණක් ලියාපදිංචිය අනිවාර්ය කර තිබීම ද ලියාපදිංචිය ලබා නොගැනීමට හේතුවක් විය හැක.
6. 2025/09/01 ට පෙර පැවති ආකාරයට, බද්දට යටත් පිරිවැටුමක් තිබේද යන්නට අත්යාවශ්ය ලිපි ලේඛන ඕනෑම ප්රාදේශීය කාර්යාලයකට භාරදීමෙන් විනාඩි කිහිපයක් තුළ බද්ද සඳහා ලියාපදිංචි කිරීම.
7. ලියාපදිංචි වී බදු ගෙවන අතරතුර/ බද්දක් ආපසු ගෙවීමේදී දෙපාර්තමේන්තුව විසින් අනෙකුත් ලිපි ලේඛන ලබා ගැනීම.
8. දීර්ඝ කාලයක් තුළ වෙනත් බදු සඳහා ලියාපදිංචි පුද්ගලයන් හා ව්යාපාර එකතු කළ අගය මත බදු සඳහා ලියාපදිංචි කරන විට ඉඩම් හිමිකම්, දිව්රුම් ප්රකාශ ආදිය අනිවාර්ය නොකිරීම.
9. එම කාලය තුළ ලියාපදිංචි නොවන බදු ගෙවන්නන් හඳුනාගෙන බදු පනත්වල විධිවිධාන මත දඬුවම නියම කිරීම.
10. කිසියම් ඉලක්කයක් (බදු ආදායම් සීමාවකට ළඟා වීම/ නව ලිපිගොනු ප්රමාණයේ වර්ධනයක්) සපුරා ගැනීම මත එකතු කළ අගය මත බදු අනුපාතය සියයට 18 අගය අඩු කරන බව ප්රකාශයට පත් කිරීම
වක්ර බදු ආර්ථිකයක්
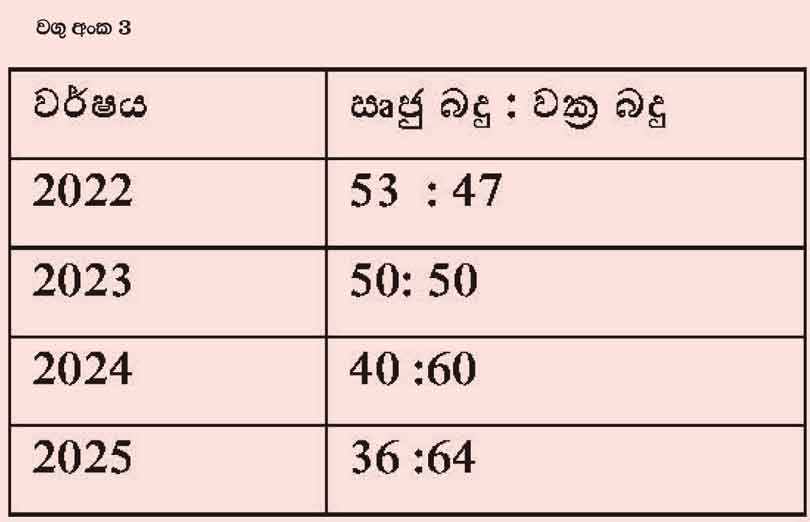
ඉහත යෝජනා අනුව එකතු කළ අගය මත බද්ද හා සමාජ ආරක්ෂණ දායකත්ව බදු නව ගොනු ආරම්භ වීම නිසා ඉදිරියේදී වක්ර බදු ආදායම වැඩි වී ඍජු බදු ආදායම අඩු විය හැකි බව කෙනකුට තර්ක කළ හැක. එහෙත් දෙපාර්තමේන්තු සංඛ්යාලේඛන අනුව ඍජු බදු ආදායම ඉක්මවා දැනටමත් වක්ර බදු අය වී ඇත. පසුගිය වර්ෂය තුළ ඍජු හා වක්ර බදු ආදායම් අතර අනුපාතය මෑත ඉතිහාසයේ ඉහළම පරතරයක් ද වාර්තා වී ඇත.
වගු අංක 3 බලන්න
වක්ර බදු මෙන්ම ඍජු බදු ගෙවන පිරිසේ නැතිනම් ඍජු බදු ආදායමේ ද වැඩිවීමක් සිදුවිය යුතු පරිදි බදු ප්රතිපත්ති මෙහෙයවීමක් සිදුවේ නම් මේ අසමතුලිත බව ලිහිල් වනු ඇත. මෙම රජයේ පොහොසත් රටක් ලස්සන ජීවිතයක් ප්රතිපත්ති ප්රකාශනය මගින්ද අවධාරණය කර ඇත්තේ වක්ර බදු බර ලිහිල් කර ඍජු බදු ආදායම් ඉහළ නංවන බවයි.
මේ අනුව ඍජු බදු ආදායම් වර්ධනය සඳහාද නව නීතිරීති හඳුන්වා දීමට පෙර පවත්නා බදු නීතිවලට යටත් නමුත් බදු දැලට හසු නොවූ පිරිස කොටු කර ගැනීමේ නව ක්රමවේදයක් රජය මගින් හඳුන්වා දිය යුතුය.
ඒ අතරට
1. රටේ ආර්ථිකයේ ප්රධාන නගරයෙන්/ බස්නාහිර පළාතෙන් පටන්ගන්නා විධිමත් සමීක්ෂණයකින් නව බදු ගෙවන්නන් හඳුනා ගැනීම.
2. ප්රධාන නගර තුළ ප්රචලිතව පවත්නා විවිධ ආදායම් ප්රභව (ගොඩනැගිලි, නිවාස හා කාමර කුලියට/ බද්දට දීම, උපකාරක පන්ති ඇතුළු වෘත්තීන්, ආනයන අපනයන ඇතුළු තොග වෙළෙදාම් ආදී) මත නිවැරදිව බදු අයවීම පරීක්ෂා කිරීම.
3 නිශ්චල දේපළ බැහැර කිරීම මත ප්රාග්ධන ලාබ බදු බැඳියාව ක්රමවත්ව අයකර ගැනීම සඳහා පළාත් ආදායම් දෙපාර්තමේන්තු සමග ජාලගත වීම. දේපළක් බැහැර කිරීමේදී මුද්දර බදු අයකිරීම සඳහා දේපළෙහි වටිනාකම පිළිබඳව පළාත් ආදායම් දෙපාර්තමේන්තු මතයක් ලබා ගත යුතු බවට නීති පැනවී ඇති බැවින් එම අවස්ථාවේදීම දේශීය ආදායම් දෙපාර්තමේන්තුව මගින්ද ප්රාග්ධන ලාබය පිළිබඳව නිෂ්කාශනයක් ලබාගෙන දේපළෙහි ලියාපදිංචිය විය යුතු බවට නීති පැනවිය හැක. ඒ සමගම අනවශ්ය ප්රමාද වීම වැළැක්වීමේ නීති ද ක්රියාත්මක විය යුතුය.
බදු ප්රජාව අභිප්රේරණය
බදු නීති පැනවීම හෝ නීති කඩකිරීම මත පැනවිය හැකි දඬුවම් වැඩි කිරීමෙන් පමණක් බදු ගෙවන්නන්ගේ අනුකූලතාව වර්ධනය වේ යැයි අපේක්ෂා කළ නොහැක. ඒ සඳහා ඔවුන් අභිප්රේරණය කරන විවිධ වැඩසටහන් ද ක්රියාත්මක විය යුතුය.
1 දැනට ක්රියාත්මක වරප්රසාද කාඩ්පත් ක්රමය, එදිනෙදා ව්යාපාර කටයුතුවලට පහසුකමක් ලැබිය හැකි පරිදි විධිමත් කිරීම.
2 ජාතික හා ප්රාදේශීය මට්ටමින් ඉහළ බදු ගෙවන්නන් ඇගයීම.
3 ඉදිරි ආයෝජන නව රැකියා උත්පාදනය සඳහා විශේෂ දීමනා ප්රදානය.
4 බදු ගෙවන්නන්ගේ දුක්ගැනවිලි කළමනාකරණය සඳහා බදු ඔම්බුඩ්ස්මින්වරයකු පත් කිරීම.
5 බදු ප්රතිපත්ති තීරණය කිරීමේදී බදු ගෙවන්නන්ගේ හා බදු වෘත්තිකයන්ගේ අදහස් ලබා ගැනීමේ ස්ථිර ක්රමවේදයක් අමාත්යාංශය තුළ ක්රියාත්මක කිරීම.
මේ සියලු යෝජනා මෙවර අයවැයෙන් එකවර හඳුන්වා දිය නොහැකි වුවත් ඉදිරි ප්රතිපත්ති සම්පාදනය සඳහා සාකච්ඡාවට බඳුන් කිරීම යෝග්ය වනු ඇත.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd