
 විද්යුත් වාණිජ්ය E- Commerce
විද්යුත් වාණිජ්යයේදී හෝ විද්යුත් වෙළෙඳපොළකරණය තුළ පුද්ගලයන් හෝ සේවාලාභීන් භෞතිකව හමුවීමකින් තොරව අන්තර්ජාලය උපයෝගී කර ගෙන හෝ විද්යුත් පරිගණක ක්රමවේදයක් හරහා භාණ්ඩ හා සේවා මිලට ගැනීම හා භාණ්ඩ හා සේවා සැපයීම සිදු කරයි. විද්යුත් වාණිජ්යය්දී ව්යාපාර හා ව්යාපාර (B2B), ව්යාපාර හා පාරිභොගිකයන් අතර (B2C) හෝ පාරිභෝගිකයන් හා පාරිභෝගිකයන් (C2C) අතර ගනුදෙනු සිදුවේ.
ඩිජිටල් වෙළෙඳාම රටවල් අතර තාක්ෂණය මත සිදු කරන ඩිජිටල් සේවා සැපයීම උදා, රටකින් තවත් රටකට සපයන මෘදුකාංග සේවා, ඩිජිටල් නිෂ්පාදන විකිණිම. උදා ලෙස ඔන්ලයින් පාඨමාලා (E BOOKS), ඩිජිටල් මුල්ය සේවා උදා, ඩිජිටල් ගෙවීම් පද්ධතිය, ජාත්යන්තර වෙළෙඳාම පෙන්වා දිය හැකිය.
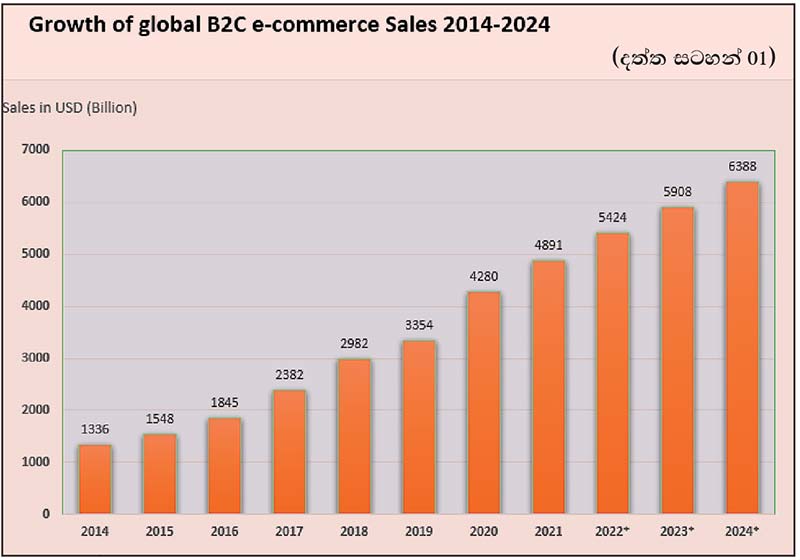
ඩිජිටල් වෙළෙඳ කටයුතු මෑතකාලීනව ශීඝ්ර වර්ධනයකට යොමුවී ඇති අතර, එහි ක්රියාකාරකම් නිෂ්පාදන හා සේවා අංශ විශ්ලේෂණයේදී වර්තමාන ප්රවනතා මොනවට පැහැදිලි වේ (දත්ත සටහන් 1). 2011 සිට 2021 කාලපරිච්ඡේද තුළ ව්යාපාර හා පරිභෝගිකයන් (Business to Consumers) අතර විද්යුත් වෙළෙඳාම තුන් ගුණයකින් (300%) ඉහළ ගොස් ඇති අතර, 2024 දී එය (එනම් වසර 10ක් තුල) 5 ගුණයකින් (500%) ඉහළ ගොස් ඇති බව පැහැදිලි වේ. එසේම B2B විකුණුම් 2019 දී මිලියන USD 26 ක් වූ අතර, එය ලෝකයේ සමස්ත දළ දේශිය නිෂ්පාදනයෙන් සියයට 30 ක් ලෙස හඳුනාගෙන ඇත. (දත්ත සටහන් 01)
ලෝක තත්වය
ආර්ථික සහයෝගීතාව සහ සංවර්ධනය පිළිබඳ සංවිධානයේ (OECD) නිර්දේශ
ඩිජිටල් වෙළෙඳාමේ එකතු කළ අගය මත බදු (වැට්) අභියෝගවලට මුහුණ දීම සඳහා වන ආර්ථික සහයෝගීතාව සහ සංවර්ධනය සඳහා වන සංවිධානයේ (OECD) ප්රතිපත්ති රාමුව ප්රධාන කරුණු හතරක් මත පදනම් වේ.
ජාත්යන්තර ඩිජිටල් වෙළෙඳාම මත වැට් බදු පැනවීමේ අයිතිය තහවුරු කිරීම සඳහා අධිකරණ බල ප්රදේශ සඳහා නීතිමය පදනමක් නිර්මාණය කිරීම. සේවා සහ ඩිජිටල් නිෂ්පාදන මාර්ගගතව විකිණීම සම්බන්ධයෙන් මෙය ඉටු කරගනු ලබන්නේ පාරිභෝගිකයා සිටින ස්ථානය දක්වමින් “බදුකරණ ස්ථානය” තීරණය කිරීම සඳහා ජාත්යන්තරව එකග වූ ප්රමිතිය ක්රියාත්මක කිරීමෙනි.
සරල කළ වැට් බදු ලියාපදිංචි කිරීම සහ එකතු කිරීමේ යාන්ත්රණ මගින් නිර්වාසික සැපයුම්කරුවන්ගෙන් භාණ්ඩ, සේවා සහ ඩිජිටල් නිෂ්පාදන මාර්ගගතව විකිණීමේදී කාර්යක්ෂමව වැට් බදු එකතු කිරීම සහතික කිරීම.
ගෝලීය ඩිජිටල් වෙළෙඳාමේ ආධිපත්යය දරන ඩිජිටල් වේදිකා මෙහෙයවන්නන්ට ඔවුන්ගේ වේදිකා මගින් සිදු කරන විකුණුම් සඳහා වැට් බදු එකතු කර ප්රේෂණය කිරීම අවශ්යතාවක් බවට පත් කිරීමෙන් වැට් බදු එකතු කිරීමේ කාර්යක්ෂමතාව ඉහළ නැංවීම.
ඵලදායී සන්නිවේදනයක් සහ ශක්තිමත් පරිපාලන සහයෝගීතාවේ සහාය ලබන නවීන අවදානම් මත පදනම් වූ අනුකූලතා කළමනාකරණය සහ බලාත්මක කිරීමේ උපාය මාර්ග ක්රියාත්මක කිරීමෙන් නිර්වාසික මාර්ගගත සැපයුම්කරුවන් සහ ඩිජිටල් වේදිකා මගින් වැට් බදු අනුකූලතාව ඉහළ නැංවීම
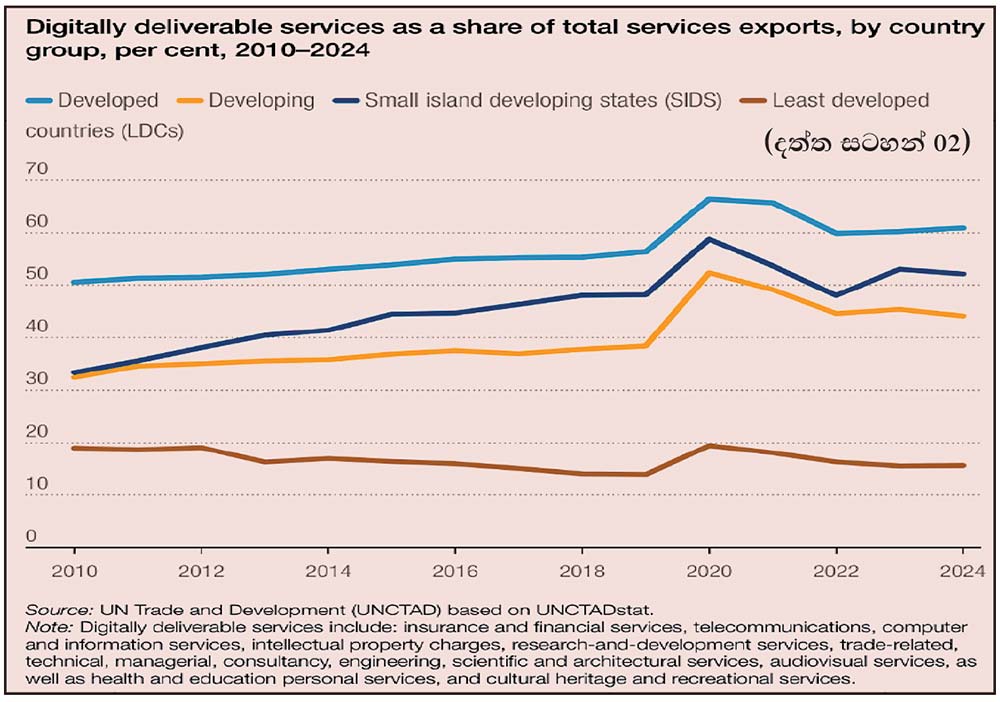
එක්සත් ජාතීන්ගේ වෙළෙඳාම හා සංවර්ධනය පිළිබඳ වාර්තාව අනුව මුළු අපනයන තුළ ඩිජිටල් නොවන අපනයන ඒ ඒ රටවල් අනුව පහත වර්ගීකරණයට ලක්කර ඇත. මෙහිදී ඩිජිටල් සේවා යන්නට රක්ෂණ හා මූල්ය සේවා, බුද්ධිමය දේපළවලට අදාළ ගාස්තු, පර්යේෂණ හා සංවර්ධන සේවා, වෙළෙදාම හා බැදුනු කළමනාකාරීත්ව උපදේශන සේවා, ඉංජිනේරු සේවා විද්යාත්මක හා ගෘහ නිර්මාණ ශිල්පීය සේවා, උපදේශනාත්මක සේවා, අධ්යාපනික සේවා, සංස්කෘතීන් හා උරුමය පිළිබඳ සේවා සහ විනෝදාස්වාද යන නිර්ණායකවලට පසුබිම් වී ඇත.
එක්සත් ජාතීන්ගේ නවතම වාර්තා අනුව (UNCTAD) ලෝකයේ සංවර්ධිත, සංවර්ධනය වෙම්න් පවත්නා, සංවර්ධනය වෙමින් පවත්නා කුඩා රාජ්යයන් සහ ඌන සංවර්ධික රටවල් 2010 වර්ෂයේ සිට 2024 වර්ෂය දක්වා ඩිජිටල් සේවා සැපයීම මුළු සේවා අපනයන සමග සංසන්දනය කල විට පහත දත්ත නිරුපනය වේ.
(දත්ත සටහන් 02)
එක්සත් ජාතීන්ගේ නවතම වාර්කා අනුව ලෝ කයේ සංවර්ධිත සංවර්ධනය වෙමින් පවත්නා, කුඩා රාජ්ය සහ අඩු සංවර්ධිත රටවල් 2010-2024 දක්වා කාල පරිච්ජේදය තුළ ඩිජිටල් සේවා සැපයුම මුළු සේවා අපනයන සැපයුම් ප්රමාණාත්මකව පෙන්වා ඇත. ඒවා පහත පරිදි ය.
ආසියානු හා පැසිපික් කලාපයේ ඩිජිටල් වෙළෙඳාම
2026 ජුලි මස ආසියානු බැංකුව නිකුත් කළADB BRIEF වාර්තාව පරිදි Cross Borders Transaction (සීමා මායිම් අතර ගනුදෙනු) මත වෙළෙඳාමේදී 2016-2023 කාල පරාසයේදි රටවල් 43 ක් විද්යුත් වෙළෙඳාම සියයට 60 කින් වර්ධනය කර ඇත. වේගයෙන්ම සංවර්ධනය වු රටවල් 10න් 7ක්ම අයත්වන්නේ ආසියානු පැසිපික් කලාපය තුළටය.
මෙම කලාපය තුළ ලෝක විද්යුත් වෙළෙඳාමෙන් (E Commerce) 2/3 පමණ දායකත්වයක් ලැබී ඇති අතර චීනය, ඉන්දියාව, ඉන්දුනීසියාව, පිලිපීනය, වියට්නාමය මුල් තැන ලබා ගෙන ඇත.
ඩිජිටල් දර්ශකය
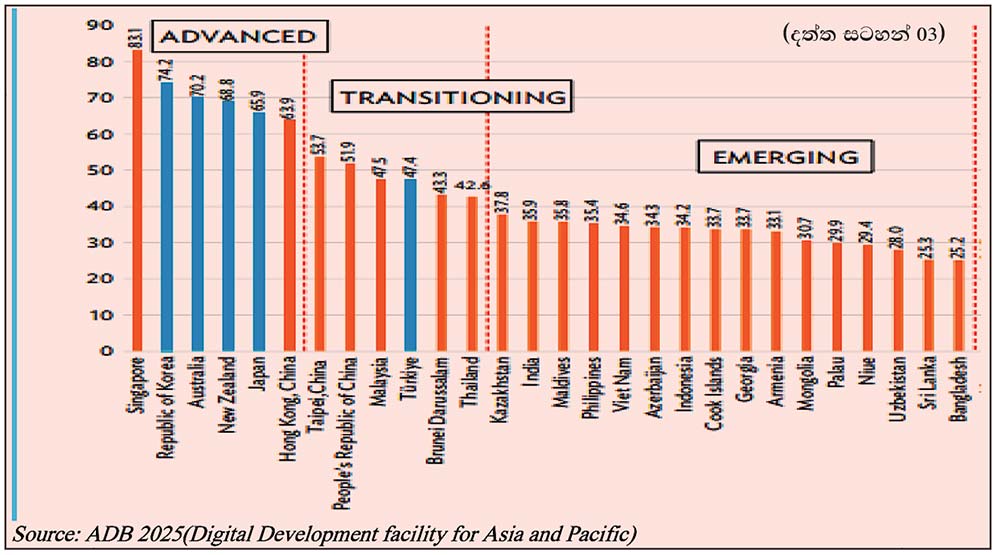
ලෝකයේ රටවල් ඩිජිටල්කරණය මත සිදු කරන ඇගයිම්වලදී ප්රධාන නිර්ණායක 08 ක් මත එම රටවල් වර්ගීකරණයට ලක් කෙරේ.
ඩිජිටල් දර්ශකයේ ප්රධාන සංරචක වන්නේ Digital Economy, digital government, Digital infrastructure, Digital Regulations, digital Households, Digital Production හා Human Capital and innovation යන කොටස් වේ. ඒ අනුව රටවල් දියුණු ( ADVANCED) පරිවර්ති (TRANSITIONING), නැගි එන රටවල් (EMERGING) ලෙසින් ඩිජිටල් දර්ශකය මත හඳුනා ගෙන ඇත. ඒ අනුව ඩිජිටල් දර්ශකය තුළින් රටවල් අත් කර ගෙන අති ස්ථාන පහත පරිදි වේ. (දත්ත සටහන් 03)
ආසියානු පැසිපික් කලාපයේ රටවල් කිහිපයක ඩිජිටල් සේවා මත එකතු කළ අගය මත බදු අය කිරීම
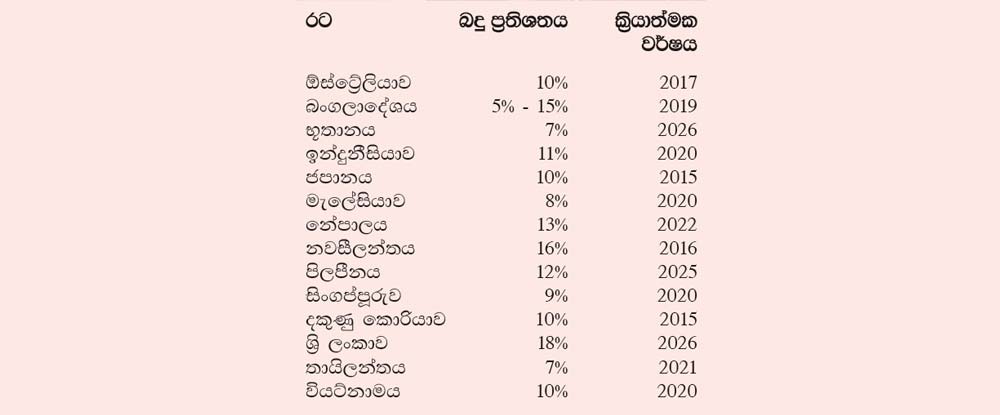
වර්තමානයේ රටවල් 101 පමණ ඩිජිටල් සේවා මත එකතු කළ බදු සම්බන්ධයෙන් ක්රියාත්මක වෙමින් පවතී. තවත් රටවල් 15 කට ආසන්න ගණනක් මෙම බදු අයකිරීමට අදාළ මූලීක සාකාච්ජා පවත්වමින් ඇත. පහත සටහනින් දක්වනු ලබන්නේ ආසියානු පැසිපික් කලාපයේ රටවල් කිහිපයක ඩිජිටල් සේවා මත එකතු කළ අගය බදු අය තිරීමට අදාළ උදාහරණ කීපයකි.
ඩිජිටල් සේවා මත එකතු කළ අගය මත බදු පවතින රටවල් රට බදු ප්රතිශතය ක්රියාත්මක
ශ්රී ලංකාව තුළ ඩිජිටල් සේවා මත එකතු කළ අගය බද්ද
ශ්රී ලංකාව තුළ වැට් බද්ද පරිපාලනය කරනු ලබන්නේ 2002 අංක 14 දරන එකතු කළ අගය මත බදු පනත සහ ඊට අදාළවු සංශෝධන පනත් මගිනි. ඩිජිටල් සේවා බද්ද සඳහා අවශ්ය සංශෝධන 2025 අංක 4 දරන පනතින් සහ 2026 අංක 14 පනතින් සම්මත වී ඇත. මෙයට අමතරව තත්කාලන විධිවිධානවලට බලපාන පරිදි ගැසට් නිවේදන හා චක්රලේඛවලින් ශ්රී ලංකාව තුළ මෙම බදු ඒකතු කිරිම පෝෂණය කර ඇත. ඉහත සඳහන් නෛතික ප්රතිපාදන මත මෙම බදු ක්රමයේ මූලික න්යාත්මක සංකල්ප ක්රියාත්මක කිරිම් පහත පරිදි වේ.
නිර්වාසික තැනැත්තකු විසින් ශ්රී ලංකාවේ සිටින තැනැත්තකු වෙත ඉලෙක්ට්රොනික වේදිකාවක් හරහා සේවා සැපයීම මත මෙම බද්ද නිර්මාණය වේ.
නිර්වාසික තැනැත්තකු ලෙස අදහස් වනුයේ ශ්රී ලංකාව තුළ ව්යාපාරික ස්ථානයක් නොමැති ඔහු වෙනුවෙන් කටයුතු කිරීමට ශ්රී ලංකාව තුළ අනුයෝජිතයකු නොමැතී තත්ව අදහස් වේ. පනතේ සදහන් වනුයේ,
“නිර්වාසික තැනැත්තා” යන්නෙන් ඇතැම් විට ප්රධානියා හෝ අනුයෝජිතයා ලෙස හෝ වෙනත් යම් තත්වයකින් සේවා සැපයීම සම්බන්ධ වන ගනුදෙනු සිදු කරන නමුත් ශ්රී ලංකාව තුළ ස්ථිර ව්යාපාරික ස්ථානයක් නොමැති යම් තැනැත්තකු අදහස් වන අතර, ස්ථිර ව්යාපාරික ස්ථානයක් නොමැතිව නමුත් 55 වන වගන්තියේ සඳහන් කරනු ලැබු පරිදි එම තැනැත්තා වෙනුවෙන් කටයුතු කිරිමට අනුයෝජිතයකු සිටින ශ්රී ලංකාව තුළ බදු අය කළ හැකි කටයුතු සිදු කරන හෝ පවත්වාගෙන යන 10 වන වගන්තිය යටතේ ලියාපදිංචි තැනැත්තකු ඊට ඇතුළත් නොවේ.
ඉලෙක්ට්රොනික වේදිකාව
2025 අංක 4 දරන එකතු කළ අගය මත බදු පනතට ගෙන ආ සංශෝධන අනුව ,
“ඉලෙක්ට්රොනික වේදිකාවක’’ යන්නෙන්, සේවා සපයන්නන් එක් අයකු හෝ වැඩි ගණනක් විසින් ඔවුන්ගේ සේවා සේවාලාභීන් වෙත ලබා දීම සඳහා භාවිත කරන වෙබ් අඩවියක හෝ ජංගම යෙදුමක ආකෘතියකින් වු යම් කාර්ය පටිපාටියක් අදහස් වේ.
ලියාපදිංචිය හා සහතික නිකුතුව
2002 අංක 14 දරන එකතු කළ අගය මත බදු (සංශෝධන) පනත
(2) (1) වන උප වගන්තිය යටතේ ලියාපදිංචි කරනු ලැබිමට යටත් විය යුතු සෑම තැනැත්තකුම. ලියාපදිංචි විම සඳහා කොමසාරිස් ජනරාල්වරයා විසින් නිශ්චිතව දක්වන ලද ආකෘතියෙන් වන අයදුම්පත්රයක්. ඔහු එසේ ලියාපදිංචි කරනු ලැබීමට නියම කරනු ලබන දිනය හෝ කොමසාරිස් ජනරාල්වරයා විසින් ඒ ආකෘතිය නිශ්චිතව දක්වනු ලැබ ඇති දිනය අතුරින් පසුව එන දිනයේ සිට මාස තුනක් ඇතුළත ඉලෙක්ට්රොනිකව ඉදිරිපත් කළ යුතුය.
(3) (2) වන උප වගන්තිය යටතේ අයදුම්පත්රයක් ලැබිමෙන් පසු කොමසාරිස් ජනරාල්වරයා විසින් (1 පනතේ) වන උප වගන්තියේ නිශ්චිතව දක්වා ඇති නියමයන්ට අනුකූලවන (මෙහි මින් මතු “ලියාපදිංචි නිර්වාසික ඩිජිටල් සේවා සැපයුම්කරු’’ යනුවෙන් සඳහන් කරනු ලබන) නිර්වාසික තැනැත්තතකු ලියාපදිංචි කර ලියාපදිංචි කිරිමේ සහතිකයක් ලබා දිය යුතුය.
ලියාපදිංචි කිරිමේ සහතිකයට,
(අ) එම තැනැත්තා සහ ඔහු සිටින ස්ථානය හඳුනා ගැනීමට අවශ්ය විය හැකි පිරිදි, ලියාපදිංචි නිර්වාසික ඩිජිටල් සේවා සැපයුම්කරුගේ නම සහ ලිපිනය, පදිංචි රට, ලියාපදිංචිය බලාත්මක වන දිනය සහ එකතු කළ අගය මත බදු ලියාපදිංචි අංකය සහ ටවනත් අදාළ තොරතුරු ඇතුළත් විය යුතුය, සහ
(ආ) ඉලෙක්ට්රොනිකව හෝ ලිඛිතව නිකුත් කරනු ලැබිය හැකිය.
නිර්වාසික ඩිජිටල් සෙවා සැපයුම්කරුවන් සීමා කිරිම (ශ්රී ලංකාවේ තැනත්තකු ලෙස සැලකීම)
ශ්රී ලංකාවේ තැනත්තකු ලෙස සැලකීම
(5) නිර්වාසික ඩිජිටල් සේවා සැපයුම්කරු විසින්, ස්වකිය සේවා සපයනු ලබන අකරවාරයේ දී පවතින හෝ ලබාගත් තොරතුරු මත පදනම්ව, ඩිජිටල් සේවා සැපයුම්ලාභියකු පහත දැක්වෙන කොන්දේසි දෙකක් හෝ ඊට වැඩි ගණනක් සපුරාලන අවස්ථාවක දී, ඩිජිටල් සේවා සැපයුම්ලාභියා ශ්රී ලංකාවේ තැනැත්තකු ලෙස සලකනු, ලැබිය යුතු ය.
(අ) සැපයුම්ලාභියාගේ බිල්පත් යවනු ලබන ස්ථානයේ. නේවාසික ස්ථානයේ හෝ ව්යාපාරික ස්ථානයේ ලිපිනය ශ්රී ලංකාව වීම.
(ආ) එම ඩිජිටල් සේවා සඳහා වන ගෙවීම
ශ්රී ලංකාවේ බැංකුවක් හෝ මූල්ය ආයතනයක් හරහා සිදු කරනු ලැබිම.
(ඇ) ගනුදෙනුව සඳහා භාවිත කරනු ලබන ගෙවීම් සාධනපත්රය ශ්රී ලංකාව තුළ දි නිකුත් කරනු ලැබීම; හෝ
(ඇ) සැපයුම්ලාභීයා විසින් භාවිත කරනු ලබන උපාංගයේ අන්තර්ජාල ප්රොටකෝල ලිපිනය ශ්රී ලංකාවේ පිහිටා තිබිම.
ලියාපදිංචිය අවලංගු වීම
(අ) ලියාපදිංචි නිර්වාසික තැනැත්තා, පනතේ සදහන් වගන්තිය යටතේ ලියාපදිංචි විමට සුදුසුකම් නොලබන බව සොයාගන්නා අවස්ථාවක දී;
(ආ) සේවා සැපයුම මාස හයකට වඩා වැඩි කාලයක් නතර වි ඇති අවස්ථාවක දී; හෝ
(ඇ) ඩිජිටල් සේවා සැපයුමේ සමස්ත වටිනාකම අනුගාමී බදු අය කළ හැකි කාල සීමා දෙකක් සදහා වන පනතේ 25 ඕ වගන්තියේ දක්වා ඇති වටිනාකම ඉක්මවා නොයන අවස්ථාවක දී,
ශ්රී ලංකාව තුළ දැනට හදුනාගෙන ඇති පහත සඳහන් සේවා සැපයුම් ඩිජිටල් සේවා බද්දට යටත් වේ (ගැසට් නිවේදනය පරිදි)
ඉලෙක්ට්රොනික වේදිකාවක් හරහා සපයනු ලබන පහත සේවා බදු අය කළ හැකි සැපයුමක් ලෙස සලකනු ලබන නමුත් පනත සඳහන් වේදිකා පමණක් බද්දට සීමා නොවේ.
i. මේස පරිගණනය (Cloud Computing) : සත්කාරක සේවා, පරිගණක ගබඩා පහසුකම් සහ පරිගණක බල සේවා
ii. සේවාවක් ලෙස මෘදුකාංග සැපයීම (SaaS): වෙබ් පාදක යෙදුම්
iii. විද්යුත් වාණිජ්ය සේවා: මාර්ගගත වෙළෙඳසල්, ගෙවීම් ද්වාර සහ ඇණවුම් ඉටු කිරීමේ සේවා
IV. ඩිජිටල් අලෙවිකරණය සහ වෙළෙඳ ප්රචාරණය: සෙවුම් යන්ත්ර ප්රශස්තකරණය (SEO), සමාජ මාධ්ය අලෙවිකරණය, PPC දැන්වීම් සහ විද්යුත් තැපැල් අලෙවිකරණ
V. සයිබර් ආරක්ෂණ සේවා: තර්ජන හඳුනා ගැනීම, ෆයර්වෝල් ආරක්ෂාව සහ දත්ත සංකේතනය
VI. තොරතුරු තාක්ෂණ සහාය සහ කළමනා කරණය කළ සේවා: දුරස්ථ තාක්ෂණික සහාය, තොරතුරු තාක්ෂණ උපදේශන සහ උපකාරක සේවා විසඳුම්
VII. ප්රවාහ සේවා: වීඩියෝ, සංගීතය, සජීවී අන්තර්ගතයන් සහිත වේදිකා
VIII. මූල්ය තාක්ෂණය (Fin Tech): මාර්ගගත බැංකුකරණය, ගෙවීම් සකසනයන් ((PayPal, Stripe සහ crypto currency හුවමාරු)
IX. ඊ-වාණිජ්ය වේදිකා (E Commerce platforms)
X. සමාජ මාධ්ය වේදිකා (Social Media Platforms)
XI. ඉල්ලුම මත සේවා සැපයීමේ වේදිකා (On-Demand Service Platforms
XII. අන්තර්ගතය බෙදාගැනීමේ වේදිකා (Content Sharing Platforms)
XIII. Cloud Collaboration වේදිකා
XIV. වෙළෙඳපොළ වේදිකා
XV. සුදු ක්රීඩා වේදිකා
XVI Blockchain සහ NFT වේදිකා - OpenSea, Binance, Ethereum - පාදක යෙදවුම්
XVII. සාමාජිකත්වය සඳහා දායක මුදල් ගෙවනු ලබන වෙබ් අඩවි
XVIII. හෝටල් වෙන් කිරීම්, ටිකට්පත් වෙන්කරවා ගැනීම සඳහා යෙදුම් භාවිතය
‘ප්රතිලෝම බදු අය කිරීමේ යාන්ත්රණය‘ (Reverse Charge Mechanism)
‘ප්රතිලෝම බදු අය කිරීමේ යාන්ත්රණය‘ (Reverse Charge Mechanism) යටතේ නිර්වාසික සැපයුම්කරුවකුගෙන් මිලදී ගන්නා සේවා සහ අස්පෘශ්ය දෑ (Intangibles) සම්බන්ධයෙන් තම බල සීමාව තුළ ගෙවිය යුතු වැට් බද්ද පිළිබඳ වගකීම පාරිභෝගිකයා විසින්ම දරනු ලබයි. එමගින්, වැට් බදු කටයුතු සඳහා ලියාපදිංචි වීමේ හෝ අදාළ ගනුදෙනුව සම්බන්ධයෙන් පාරිභෝගිකයාගේ බල සීමාව තුළ බදු ගෙවීමේ වගකීමෙන් එම සැපයුම්කරු නිදහස් කෙරේ. පාරිභෝගිකයා සාමාන්යයෙන් තම වැට් බදු වාර්තාවෙහි නිර්වාසික සැපයුම්කරුගෙන් සැපයුම් බදු (Output Tax) වශයෙන් සැපයුම් සඳහා ලද වැට් බදු ප්රකාශ කිරීමෙන් මෙම අවශ්යතාව සපුරනු ලැබේ. රීතීන් ට අදාළ බල සීමාව තුළ එම බදු වාර්තාවේ සැපයුම සඳහා වන නිමැවුම් වැට් බදු අඩු කිරීමට පාරිභෝගිකයාට අවස්ථාව හිමිවේ.
ඩිජිටල් සේවා බද්දෙන් නිදහස් වීම
01) ඩිජිටල් අධ්යාපන සහ පුහුණු වේදිකාව, ඔන්ලයින් අධ්යාපන සේවා ඇතුළු අධ්යයන සේවා සැපයීම, සම්මන්ත්රණ, පුහුණු, අත්යවශ්ය (Virtual) ඉගැන්වීම්, ඉගෙනුම් කළමනාකරණ පද්ධති සහ වෙළෙඳපොළ පදනම් කරගත් පුහුණු ක්රමවේද
02) ඔන්ලයින් සෞඛ්ය සේවා, ටෙලිමෙඩිසින් සේවා, ඔන්ලයින් උපදේශක සේවා, ඩිජිටල් සෞඛ්ය මත බෙහෙත් වට්ටෝරු ලබා දීම, කෘත්රිම බුද්ධිය මගින් සෞඛ්ය ගැටලු හඳුනා ගැනීමේ සේවාවන්, ඩිජිටල් ටෙලි මෙඩිසින් සේවාව
03) රාජ්ය තාන්ත්රික කටයුතු වෙනුවෙන් සපයන සේවා මෙහිදී ලිඛිත නීතියක සදහන් හෝ ලිඛිත ගිවිසුමක් මගින් ශ්රී ලංකා ජනපති සමග ඇති කරගත් සම්මුතීන්ට අනුකූලව සේවා සැපයීම අදාල වේ.
අනුකූලතාව සහ නියාමනය
ඩිජිටල් සේවා මත බද්ද ලියාපදිංචි කිරිම සහ ගෙවීම
ඉලෙක්ට්රොනික් වේදිකාවක් හරහා සේවා සපයන නිර්වාසික තැනැත්තන් තම සේවාවේ සේවා සැපයුම් වල වටිනාකම කාර්තුවකට රුපියල් මිලියන 15 ක් හෝ මාස 12 ක කාලයක් තුළ බදු අය කළ හැකි සේවා සැපයුමේ වටිනාකම රුපියල් මිලියන 60 හෝ ඒ හා සමාන වෙනත් ව්යවහාර මුදලකින් යුක්ත වන්නේ නම් බදු බැදියාවට යටත් වේ.
දේශියව VAT යාන්ත්රණය ක්රියාත්මක වන පරිදිම VAT බදු අනුකූලතාව සදහා ප්රවේශ විය යුතු අතර TIN අංකයක් ලබා ගෙන තිබීම අනිවාර්යය වේ. මෙම පනත්වල ප්රතිපාදන අනුව 2026. ජුලි 01 වන දින හෝ සිදු කරන ඉහත ගනුදෙනු ඒ අනුව නිර්වාසික තැනැත්තන් මාස 3 ක් ඇතුළත ලියාපදිංචි විය යුතු අතර, දේශීය ආදායම් කොමසාරිස් ජනරාල්වරයා සපයනු ලබන ආකෘතියකින් ඊ සේවාව හරහා මෙම ලියාපදිංචිය කිරීම අත්යාවශ්ය වේ. එකතු කළ අගය මත බදු පනතේ 4 වගන්තිය ප්රකාරව නිර්වාසික තැනැත්තෙකු සේවාව සපයන අවස්ථාවක පාරිභෝගිකයන්ගෙන් අය කිරීමට සැපයුම්කරුට හැකියාව පවතී. කෙසේ නමුදු නිර්වාසික තැනැත්තෙකු එකතු කළ අගය මත බද්ද එකතු කර තිබේද නැද්ද යන්න නොසලකා මාසිකව සේවා සැපයීම සඳහා අයවිය යුතු බදු ප්රමාණය බදු අයකළ හැකි කාලසීමාවෙන් පසු එළැඹෙන ඊළඟ මාසයේ 20 දිනට පෙර ශ්රී ලංකාවේ වලංගු මුදලින් හෝ ශ්රී ලංකා මහ බැංකුව අනුමත විදේශ ව්යවහාර මුදලකින් ප්රේෂණය කළ යුතුය. වාර්තා ගොනු කිරිමේදි බදු අය කළ හැකි සීමාව ඉකුත් විමෙන් පසුව ඒ අදාළ මාසේ අවසන් දිනට පෙර වාර්තා ගොනු කළ යුතුය.
දණ්ඩන පැනවීම
වර්තමාන එකතු කළ අගය මත බදු පනතේ ප්රතිපාදනයන්ට අනුකූලව අනේවාසික තැනැත්තන්ද මීට අනුගත විය යුතු ය. ඒ අනුව එකතු කළ අගය මත බදු පනත යටතේ ඩිජිටල් සේවා සදහා ලියාපදිංචිය ලබා ගත යුතු පුද්ගලයන් අදාළ අවශ්යතා සපුරා ගෙන ඇත්නම් වහාම ලියාපදිංචිය ලබා ගත යුතුයි. තත්වය එසේ තිබියදී ලියාපදිංචිය ලබා නොගැනීම හෝ ලියාපදිංචිය ලබා ගැනිම ප්රමාද වීම තුල රුපියල් 25000/- ක දඩයකට ලක් වීමට සිදුවේ. එසේම වාර්තා ලබා දිය යුතු දිනයේදී වාර්තා බාර නොදීම හෝ ප්රමාද වී වාර්තා බාරදීම මත රුපියල් 50000/- දඩයක් නියම කිරීමටද දේශීය ආදායම් කොමසාරිස් ජනරාල්වරයාට අදාළ නෛතික ප්රතිපාදන සලසා ඇත.
ආරක්ෂිත විකුණුම් ස්ථාන යන්ත්රය (POINT OF SALE MACHINE )
2002 අංක 14 දරන එකතු කළ අගය මත බදු පනතේ ප්රධාන ප්රඥප්තියේ 64අ වන වගන්තියට ඉක්බිතව ම පහත දැක්වෙන අලුත් වගන්තියක් ඇතුළත් කර ඇති අතර, එය එම ප්රඥප්තියේ 64අ වන වගන්තිය ලෙස බලාත්මක විය යුතු බව ප්රකාශ වී ඇත. එය පහත පරිදිය .
64ආ. (1) සෑම ලියාපදිංචි තැනැත්තකු විසින් ම සියලු ගනුදෙනු, ඉන්වොයිස් නිකුත් කිරිම සහ ඔහු විසින් සිදු කරන ලද අය බදු අය කළ හැකි ක්රියාකාරකම් සමිබන්ධයෙන් වාර්තා කළමනාකරණය කිරීම හා පවත්වාගෙන යාම සඳහා නියම කරනු ලැබිය හැකි ආකාරයෙන්. එලෙස නියම කරන ලද දින සිට මාස තුනක් ඇතුළත ආරක්ෂිත විකුණුම් ස්ථාන යන්ත්ර භාවිත කරනු ලැබිය යුතු ය.
(2) “ඒ වගන්තියේ කාර්යය සදහා ආරක්ෂිත විකුණුම් ස්ථාන යන්ත්රය “යන්නෙන් , මේ පනතේ විධිවිධානවලට සහ ඒ යටතේ සාදන ලද යම් නියෝගවලට අන්රකූලව, පිරිවැටුම සහ එකතු කළ අගය මත බද්දේ එකතු කිරීම් මහ ප්රේෂණ පිළිබඳ නිසි ගිණුම්කරණය තහවුරු කිරිමට හැකි වන ලෙස භාණ්ඩ හා සේවා සැපයුම් වැර්තා කිරීමේ, ඉන්වොයිස් හෝ රිසිට්පත් උත්පාදනය කිරිමේ සහ ගනුදෙනුවල දත්ත තථ්ය කාලයකින් නිරූපනය නිරිමේ කාර්යය සඳහා ලියාපදිංචි තැනැත්තකු විසින් භාවිතා කරනු ලබන, නියම කරනු ලැබු ආකාරයෙන් වන කොමසාරිස් ජනරාල්වරයා විසින් අනුමත කරන ලද ඉලෙක්ට්රොනික උපාංගයක් හෝ පද්ධතියන් අදහස් වේ.
වර්තමානයේදි ශ්රී ලංකාව තුල ඩිජිටල් ක්රියාවලිය පිළිබඳ වඩාත් ප්රබල සාකච්ඡා සිදුවෙමින් පවති. 2026 අයවැය ලේඛනයෙන් NATIONAL DIGITAL STRAGY හඳුන්වා දුන් අතර, රජය විසින් 2020-30 වන විට USD බිලියන 15 ක ඩිජිටල් ආර්ථිකය කරා ගමන් කිරිමට අපේක්ෂිතය. මේ තුළින් වෘත්තිය තාක්ෂණවේදින් 200,000 නව රැකියා උත්පාදනයක් බලාපොරොත්තු වේ. ඒසේම ඩිජිටල් ආර්ථික කවුන්සිලයන් පිහිටුවා ඇති අතර සියලු රාජ්ය සේවා ගෙවීම් මාර්ග ගත ක්රමයට (ON LINE) සිදු කිරිමට අවශ්ය පහසුකම් සලසා දීම මේ තුළින් අපේක්ෂා කෙරේ. මෙම කටයුතු සඳහා 2026 අයවැයෙන් රුපියල්මිලියන 3000 ක් වෙන් කර තිබුණි.
References
Consumption tax trends OECD 2024
Global Digital Trade report 2024
Vat Digital toolkit for ASIA pacific
OECD 2022
2026 අංක 14 දරණ වැට් බදු සංශෝධන
පනත
2025 අංක 4 දරණ වැට් බදු සංශෝධන
පනත
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd