
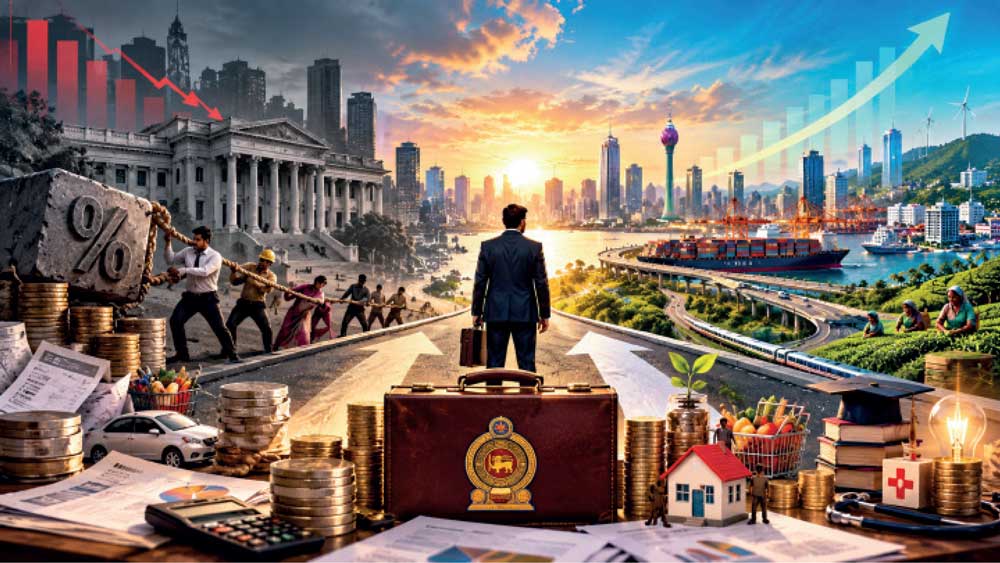
බදු සාධාරණත්වය, රාජ්ය වියදම් කාර්යක්ෂමතාව සහ ආයෝජන පරිසරය අයවැයේ ප්රධාන පරීක්ෂණ වනු ඇත.
ශ්රී ලංකාවේ 2027 අයවැය සකස් වන්නේ 2022 ආර්ථික අර්බුදයෙන් පසු යම් ස්ථාවරත්වයක් ගොඩනැගී තිබුණද, දිගුකාලීන වර්ධනය, රැකියා උත්පාදනය සහ ජනතාවගේ ජීවන තත්වය සම්බන්ධ අභියෝග රැසක් තවමත් පවතින පසුබිමකය. එබැවින් මෙම අයවැය හොඳ ද නැද්ද යන්න මැනිය යුත්තේ රජයේ ආදායම් හා වියදම් අතර පරතරය පියවීමට එය සමත් වන්නේද යන්නෙන් පමණක් නොවේ. ආර්ථිකයේ ඵලදායීතාව ඉහළ නැංවීමට, බදු ක්රමය වඩාත් කාර්යක්ෂම කිරීමට සහ සාධාරණය කිරීමට, පෞද්ගලික ආයෝජන ආකර්ෂණය කිරීමට සහ මහජන සේවාවල ගුණාත්මකභාවය වැඩිදියුණු කිරීමට එය දායක වන්නේද යන්න මත වේ.
ජාත්යන්තර මූල්ය අරමුදලේ (IMF) 2026 සැප්තැම්බර් මාසයේ හත්වැනි සමාලෝචන සම්පූර්ණ කිරීමෙන් පසු ලංකාවට ඇමෙරිකානු ඩොලර් මිලියන 345ක පමණ මූල්ය පහසුකම් ලබාගැනීමට අවස්ථාව සැලසුණි. එහෙත් ණය තිරසාරභාවය, රාජ්ය මූල්ය අවදානම් සහ ව්යුහාත්මක ප්රතිසංස්කරණ තවදුරටත් ප්රධාන අභියෝග වේ. 2026 සැප්තැම්බර් IMF ප්රකාශය ද බදු පද්ධතිය, ප්රාග්ධන වියදම් ක්රියාත්මක කිරීම, බලශක්ති මිල ප්රතිපත්තිය සහ ව්යුහාත්මක ප්රතිසංස්කරණ පිළිබඳව අවධානය යොමු කළේය. ඒ අනුව ‘2027 අයවැය’ ආර්ථික ස්ථාවරත්වය පවත්වාගන්නා අතරම වර්ධනයට අවශ්ය වෙනස්කම් ක්රියාත්මක කරන සැලැස්මක් විය යුතුය.
බදු ක්රමය: ආදායම පමණක් නොව සාධාරණත්වය ද වැදගත්ය
2027 අයවැයේ පළමු අභියෝගය වන්නේ කාර්යක්ෂම, සාධාරණ සහ පුරෝකථනය කළ හැකි බදු ක්රමයක් ගොඩනැගීමයි. 2025දී බදු ආදායම දළ දේශීය නිෂ්පාදිතයෙන් සියයට 15.4ක් පමණ දක්වා ඉහළ ගිය බව IMF වාර්තා කළේය. එහෙත් 2026දී වාහන ආනයන බදු ආදායම අඩුවීම ඇතුළු හේතු නිසා බදු ආදායම පහළ යා හැකි බව එම අවස්ථාවේ පුරෝකථනය කෙරිණි. එබැවින් එක්වරක් පමණක් ලැබෙන ආදායම් මත නොව, ස්ථාවර සහ පුළුල් ආදායම් පදනමක් මත රාජ්ය මූල්ය සැලසුම් ගොඩනැගිය යුතුය. දේපළ බද්ද ක්රියාත්මක කිරීමට IMF වැඩසටහන යටතේ යෝජනා වී පැවතිය ද එය ක්රියාත්මක කිරීමට අපේක්ෂා නොකරන බව රජය විසින් ප්රකාශයට පත්කර ඇත. එහෙත් සාධාරණ බදු ක්රමයක් ඇති කිරීම සඳහා එවැනි මගහැරීමක් කොතෙක් දුරට හේතු වේද යන්න පිළිබඳව ද අවධානය යොමු කළ යුතුව පවතී.
විශේෂයෙන් වැටුප් මත අයකරන පුද්ගල ආදායම් බද්ද (PAYE/APIT) සමාලෝචනය කිරීම අවශ්යය. බදු අය කිරීමේ අවශ්යතාව පිළිගන්නා අතරම, බදු බර ආදායම් මට්ටම් අතර සාධාරණව බෙදී තිබේද යන්න සලකා බැලිය යුතුය. අඩු හා මධ්යම ආදායම් ලබන වෘත්තිකයන්ගේ ජීවන වියදම්, පවුල් වගකීම් සහ ඉතිරිකිරීමේ හැකියාව සැලකිල්ලට ගනිමින් බදු සීමා හා අනුපාත සමාලෝචනය කළ හැකිය. ඒ සමගම ඉහළ ආදායම් ලබන අය සහ බදු ගෙවිය යුතු නමුත් බදු පද්ධතියට ප්රමාණවත් ලෙස ඇතුළත් නොවූ පිරිස් වෙතින් නිසි බදු අයකිරීම ද ශක්තිමත් කළ යුතුය.
සම්මත අගය එකතු කළ බද්ද (VAT) සියයට 18ක් වන පසුබිමක, බදු නිදහස් කිරීම්, බදු වංචා සහ අනුකූලතාව පිළිබඳව ද අවධානය යොමු කළ යුතුය. VAT මගින් ආදායම ඉහළ නැංවිය හැකි නමුත්, අඩු ආදායම්ලාභීන් තම ආදායමෙන් වැඩි කොටසක් පරිභෝජනයට වැය කරන බැවින් එහි බර ඔවුන්ට සාපේක්ෂව වැඩියෙන් දැනෙමින් පවතී. එබැවින් VAT ප්රතිපත්තිය සහ ඉලක්කගත සමාජ ආධාර එකිනෙකට සම්බන්ධව සැලසුම් කළ යුතුය. නිතර බදු ප්රතිපත්ති වෙනස් කිරීම වෙනුවට මධ්යකාලීන බදු උපායමාර්ගයක් ප්රකාශයට පත් කිරීම ද වැදගත්ය.
විශේෂයෙන්ම ආර්ථික අර්බුදය පැවති අවස්ථාවේ දී VAT බද්ද සහ PAYE බද්දට අදාළව කරනු ලැබූ සංශෝධන කෙටි කාලීන ඒවා වේවි යැයි බොහෝ දෙනා කල්පනා කළ අතර බදු පදනම පුළුල් කිරීම, බදු පැහැර හැරීම් වැළැක්වීම සහ බදු එකතු කිරීමේ ක්රියාවලිය ශක්තිමත් කිරීම සහ කාර්යක්ෂම කිරීමෙන් ක්රමානුකූලව බදු බර පහතට ගෙන එනු ඇතැයි විශ්වාස කරන ලදී. අර්බුදයෙන් ගොඩ ඒම සඳහා ක්රියාත්මක කළ බදු වෙනස්කම් මැදි කාලීනව සහ දිගු කාලීනව පවත්වාගෙන යනු ඇතැයි විශ්වාස නොකළ නමුත් මේ වනවිට සිදුවෙමින් පවතින්නේ එය බව පෙනී යයි. එබැවින් බදු ක්රමය පිළිබඳ ගැඹුරින් අවධානය යොමු කිරීම මෙවර අයවැයේදී සිදුවිය යුත්තක් වේ.
ප්රාග්ධන වියදම්:
වෙන්කිරීම්වලට වඩා ප්රතිඵල
මාර්ග, පාසල්, රෝහල් සහ ජලසම්පාදන ව්යාපෘති සඳහා මුදල් වෙන් කිරීමෙන් පමණක් සංවර්ධනය සිදු නොවේ. එම මුදල් නියමිත කාලයට, නිසි පාලනයක් යටතේ සහ අපේක්ෂිත ප්රතිඵල ලැබෙන ලෙස වැය කිරීම අත්යවශ්යය. ඉඩම් අත්පත් කරගැනීමේ ප්රමාද, දුර්වල ව්යාපෘති සැලසුම්, ප්රසම්පාදන ප්රමාද සහ ආයතන අතර සම්බන්ධීකරණයේ ගැටලු ප්රාග්ධන වියදම් ක්රියාත්මක කිරීම සීමා කරයි. IMF 2026 සැප්තැම්බර් ප්රකාශය ද ප්රාග්ධන වියදම් ක්රියාත්මක කිරීමේ බාධා ඉවත් කිරීම සහ දිට්වා සුළි කුණාටුවෙන් පසු යළි ගොඩනැංවීමේ කටයුතු වේගවත් කිරීම අවධාරණය කළේය. 2027 අයවැයෙන් ව්යාපෘති සඳහා මුදල් වෙන් කිරීම පමණක් නොව, ක්රියාත්මක කිරීමේ වගකීම, කාලසටහන, ප්රසම්පාදන ක්රියාවලිය සහ ප්රතිඵල මැනීම ද පැහැදිලි කළ යුතුය.
අඩු ප්රමුඛතාවක් සහිත ව්යාපෘති රැසක් ආරම්භ කරනවාට වඩා, ආර්ථික හා සමාජ ප්රතිලාභ ඉහළ ව්යාපෘති සම්පූර්ණ කිරීම වඩාත් ප්රයෝජනවත් විය හැකිය. විශේෂයෙන්ම, ප්රාග්ධන වියදම් වේගවත්ව කිරීම සඳහා දැනට ඇති බාධා ඉවත් කිරීමට අවශ්ය වන වෙනස්කම් ද මෙම අයවැයේ යෝජනා විය යුතුව පවතී. ප්රාග්ධන වියදම් අයවැයෙන් වෙන් කරන ලද ප්රමාණයම නිසි අයුරින් වැය නොවීම ඉතිහාස පුරාම පැවති ගැටලුවක් වුව ද මෑත කාලීනව එම තත්වය ඉතාමත් අහිතකර තත්වයක් දක්වා ගමන් කර ඇති බව දත්ත අනුව පෙනී යයි. රාජ්ය ප්රාග්ධන වියදම් නිසි අයුරින් වැය නොවන තත්වයක් තුළ පෞද්ගලික අංශයේ ආයෝජන දිරිමත් නොවන අතර එහි අනිවාර්ය ප්රතිඵලය වන්නේ නව රැකියා අවස්ථා බිහි නොවීම මෙන්ම ආදායම් තත්ව වර්ධනය නොවීම වේ. විශේෂයෙන්ම මැදි කාලීන සහ දිගු කාලීන ආර්ථික වර්ධනය ඉහළ නැංවීමට එම තත්වය ඉතා අහිතකර ලෙස බලපානු ලබයි.
සහනාධාර: අවශ්ය අයට ආධාර, අනවශ්ය වියදම් පාලනය
ඉන්ධන, විදුලිය, පොහොර සහ වෙනත් සහනාධාර ජීවන වියදම පාලනය කිරීමට වැදගත් විය හැකි නමුත්, සියලු පාරිභෝගිකයන්ට එකම ආකාරයෙන් සහනාධාර ලබාදීමෙන් වැඩි පරිභෝජනයක් ඇති ඉහළ ආදායම්ලාභීන්ට ද විශාල ප්රතිලාභයක් හිමිවිය හැකිය. එවැනි පොදු සහනාධාර රාජ්ය වියදම් වැඩි කර, අධ්යාපනය, සෞඛ්යය හා යටිතල පහසුකම් සඳහා යොදාගත හැකි සම්පත් සීමා කරයි. එබැවින් සහනාධාර අහෝසි කිරීමම විසඳුම නොවේ. ආදායම, පවුලේ ප්රමාණය, ආබාධිතභාවය සහ අවදානම් තත්ව සලකා බලා සැබෑ අවශ්යතා ඇති පවුල් හඳුනාගැනීම, දත්ත පද්ධති යාවත්කාලීන කිරීම සහ අභියාචනා ක්රමයක් සැපයීම වැදගත්ය. විශේෂයෙන්ම, දැනට ක්රියාත්මක අස්වැසුම වැඩසටහනට පරිබාහිරව සහනාධාර ක්රම පවත්වා ගැනීම යෝග්ය නොවන අතර ලබාදිය යුතුයැයි හැඟෙන බොහොමයක් සහනාධාර අස්වැසුම වැඩසටහනට අන්තර්ග්රහණය කළ යුතු වේ.
රාජ්ය අංශය: ප්රමාණයට වඩා කාර්යක්ෂමතාව
රාජ්ය අංශයේ ප්රමාණය හා වැටුප් ව්යුහය පිළිබඳ විවාදය සේවක සංඛ්යාව අඩු කිරීමකට පමණක් සීමා නොවිය යුතුය. රාජ්ය සේවය ජනතාවට සපයන සේවාවල ගුණාත්මකභාවය, සේවක කුසලතා සහ රාජ්ය මුදල්වලින් ලැබෙන ප්රතිලාභ මත එය තක්සේරු කළ යුතුය. එකම කාර්යය කරන ආයතන කිහිපයක් පවත්වාගෙන යාම, අත්යවශ්ය තනතුරු පිරවීමට නොහැකි වීම සහ තාක්ෂණය ප්රමාණවත් ලෙස භාවිත නොකිරීම සේවා කාර්යක්ෂමතාව අඩු කරයි. දිගුකාලීනව රාජ්ය අංශයේ කාර්යභාරය සමාලෝචනය කර, අතිච්ඡාදනය වන කාර්යයන් අඩු කිරීමෙන් ඉතිරි කරන සම්පත් අත්යවශ්ය සේවාවල වැටුප්, පුහුණුව සහ තාක්ෂණය වැඩිදියුණු කිරීමට යොදාගත හැකිය. ගුරුවරුන්, වෛද්යවරුන්, හෙදියන්, ඉංජිනේරුවන් සහ ඩිජිටල් කුසලතා ඇති වෘත්තිකයන් ආකර්ෂණය කර ගැනීමට තරගකාරී වැටුප්, වෘත්තීය දියුණුව සහ කාර්යසාධනයට සම්බන්ධ උසස්වීම් අවශ්යය.
දැනට රාජ්ය අංශය තුළ ගෙවනු ලබන වැටුප් හේතුවෙන් පලදායී සහ කුසලතාවලින් යුතු පිරිස් රාජ්ය සේවයට එකතු කර ගැනීමට නොහැකි වී ඇති අතර ඒ හේතුවෙන් රජයෙන් ලබා දෙන සේවාවල ගුණාත්මක බව බරපතළ ලෙස බිඳ වැටී ඇත. එක් උදාහරණයක් වන්නේ රජයේ පාසල් මගින් ලබා දෙන සේවය වේ. ඉතා මිල අධික සහ පුළුල් ව පැතිරී ඇති පෞද්ගලික උපකාර පන්ති සහ පෞද්ගලික අධ්යාපන ආයතන මගින් කියාපාන්නේ පාසල් මගින් දරුවන්ට අවශ්ය අධ්යාපනය නොලැබෙන බවයි. ඒ හේතුවෙන් මේ වනවිට දරුවන් පාසල් නොගොස් ප්රධාන විභාග සඳහා සූදානම් වන අතර ඒ සඳහා අධික වියදමක් දරනු ලබයි. නිදහස් අධ්යාපනය පිළිබඳව අප උදම් ඇනුව ද සත්ය තත්වය වන්නේ පෞද්ගලික පන්ති නොගොස් විභාග සමත්වීම කළ නොහැකි බවයි. මෙම සත්ය අපි අවබෝධ කරගත යුතුව ඇති අතර කඩිනමින් එම තත්වය විසඳීමට පියවර ගත යුතුව ඇත. එසේ නොවුණහොත් සිදුවන්නේ අධ්යාපන අවස්ථා සඳහා පැවති සම අවස්ථා ක්රමයෙන් ගිලිහී යාම සහ රාජ්ය පාසල් දුප්පත් දරුවන්ගේ අධ්යාපන මධ්යස්ථාන බවට පත්වීම පමණි.
දැනට රාජ්ය රෝහල් සම්බන්ධයෙන් ද කිව හැක්කේ එම කරුණම වේ. එහෙත් ස්ථිර රාජ්ය ආදායම් පදනමක් නොමැතිව වැටුප් වැඩි කිරීමේ පොරොන්දු ලබාදීම තවත් රාජ්ය මූල්ය පීඩනයක් ඇති කළ හැකිය. මේ නිසා කළ යුතුව පවතින්නේ රාජ්ය සේවය තම මූලික කාර්යයන්වලට පමණක් සීමා කිරීමෙන් සේවක සංඛ්යාව ක්රමානුකූලව පහත හෙළීම වේ. එසේ කිරීමෙන්, විශේෂයෙන්ම නව තාක්ෂණය රාජ්ය සේවයට ගෙන ඒමත් සමග රාජ්ය සේවය තුළ සේවය සපයන පිරිසට වඩාත් සාධාරණ වැටුපක් ලබාදීමට කටයුතු කළ හැකි වේ.
රාජ්ය ව්යවසාය: බදු ගෙවන්නන්ගේ බර අඩු කිරීම
රාජ්ය ව්යවසායන්හි අකාර්යක්ෂමතාව සහ අලාභ රජයේ අයවැයට ඍජුව හෝ වක්රව බලපායි. පිරිවැයට අනුකූල නොවන මිල ප්රතිපත්ති, දුර්වල පාලනය සහ අසාර්ථක ආයෝජන තීරණ මගින් මූල්ය අවදානම් ඇතිවිය හැකිය. එබැවින් සියලු රාජ්ය ව්යවසාය එකම ආකාරයෙන් ප්රතිසංස්කරණය කිරීම වෙනුවට, ඒවායේ කාර්යභාරය සහ වෙළෙඳපොළ ස්වභාවය අනුව ක්රමවේද තෝරාගත යුතුය. තරගකාරී වෙළෙඳපොළක ක්රියා කළ හැකි ආයතනවල පෞද්ගලික ආයෝජන හා කළමනාකරණ සහභාගීත්වය සලකා බැලිය හැකිය.
අත්යවශ්ය මහජන සේවා සපයන ආයතන සඳහා ශක්තිමත් නියාමනය, විනිවිදභාවය සහ කාර්යසාධන ඉලක්ක අවශ්යය. රාජ්ය ව්යවසාය ප්රතිසංස්කරණය කළ යුතු බව පොදුවේ බොහෝ පාර්ශ්ව පිළිගත්ත ද ඒ සඳහා ක්රියාත්මක වීම මන්දගාමී වී පවතින අතර මේ නිසාම එක් පැත්තකින් රාජ්ය ව්යවසාය බදු ගෙවන ජනතාව මත අධික බරක් පටවා ඇත. අනෙක් පැත්තෙන් ආර්ථික වර්ධන අවස්ථා අහිමි කරමින් පවතී.
2026 ආයෝජන පරිසර වාර්තාවෙන් ලැබෙන ප්රතිපත්තිමය පණිවුඩය
2026 ඔක්තෝබර් මුලදී ප්රසිද්ධියට පත් වූ එක්සත් ජනපද රාජ්ය දෙපාර්තමේන්තුවේ (2026 Investment Climate Statements: Sri Lanka) වාර්තාව මෙම අයවැය විවාදයට විශේෂයෙන් අදාළය. වාර්තාව ලංකාවේ ආර්ථිකය අර්බුදයෙන් යථා තත්වයට පත්වීම, 2025දී සියයට 5ක ආර්ථික වර්ධනය, විදේශ ප්රේෂණ සහ සංචිතවල වර්ධනය වැනි ධනාත්මක කරුණු පිළිගන්නා අතර, විදේශ ආයෝජන සැලකිය යුතු ලෙස ඉහළ නැංවීමට තවමත් බාධා පවතින බව අවධාරණය කරයි. ආයෝජකයන් සඳහන් කරන ගැටලු අතර ප්රතිපත්ති වෙනස්වීම්, නියාමන අවිනිශ්චිතතාව, තීරණ ගැනීමේ ප්රමාද, දුර්වල රාජ්ය ආයතනික හැකියාව සහ විනිවිදභාවය පිළිබඳ ගැටලු ඇතුළත් වේ. එම වාර්තාව පෙන්වා දෙන එක් ප්රධාන කරුණක් වන්නේ නැගී එන ආර්ථික සමග සැසඳීමේ දී මෙරට මගින් ආකර්ෂණය කර ගැනීමට සමත්ව ඇති ඍජු විදේශ ආයෝජන ප්රමාණය ඉතා පහළ මට්ටමක පවතින බවයි. උදාහරණයක් ලෙස, 2025 වර්ෂයේ දී මෙරටට ආකර්ෂණය කරගනු ලැබූ ඍජු විදේශ ආයෝජන ප්රමාණය දළ දේශීය නිමවුමේ ප්රතිශතයක් ලෙස සියයට 1 ආසන්න වූ අගයක් වූ අතර නැගී එන ආර්ථිකයන්ට අදාළ සාමාන්ය වාර්ෂික ඍජු විදේශ ආයෝජන ලැබීම්වල අගය එම රටවල දළ දේශීය නිමවුමෙන් සියයට 4-5ක අගයක් ගනී.
ඉහත වාර්තාවේ තවත් වැදගත් පණිවුඩය වන්නේ ආයෝජන ආකර්ෂණය කිරීම සඳහා සහන හෝ ප්රවර්ධන ප්රකාශ පමණක් ප්රමාණවත් නොවන බවයි. ආයෝජකයන්ට නීති සහ ප්රතිපත්ති ස්ථාවරව පවතිනු ඇතැයි විශ්වාසයක් තිබිය යුතුය. අනුමැතියක් ලබාගැනීමට ගතවන කාලය පුරෝකථනය කළ හැකි විය යුතුය. රාජ්ය ප්රසම්පාදනය විවෘත හා තරගකාරී විය යුතුය. ඉඩම් අයිතිය හා භාවිතය පිළිබඳ නීතිමය නිශ්චිතභාවයක් තිබිය යුතුය. 2027 අයවැයෙන් මෙම බාධා ඉවත් කිරීමට නිශ්චිත කාලසටහන් සහ වගකිවයුතු ආයතන නම් කිරීම වැදගත්ය.
දැනටමත් ව්යාපාර පහසුකම් සැපයීම සඳහා වූ නව ආයතනයක් පිහිටුවීමට රජය යෝජනා කර ඇති අතර එම ආයතනය වඩාත් කාර්යක්ෂම සහ තරගකාරී සේවා සැපයිය හැකි එකක් බවට පත් කළ යුතුව ඇත. වෙළෙඳ ලිහිල්කරණය, ආයෝජන සඳහා පවතින අනවශ්ය සීමා ඉවත් කිරීම, ව්යාපාරයක් ආරම්භ කිරීමේ ක්රියාවලිය සරල කිරීම සහ ශ්රම වෙළෙඳපොළ නවීකරණය කිරීම ද අත්යවශ්ය වේ. ශ්රම නීති සංශෝධනය කිරීමේදී සේවක ආරක්ෂාව දුර්වල කිරීමම අරමුණ නොවිය යුතුය. ව්යාපාරවලට නව සේවකයන් බඳවා ගැනීමට සහ සේවකයන්ට නව කුසලතා ලබාගෙන රැකියා අතර මාරුවීමට පහසු වන අතරම, සාධාරණ සේවා කොන්දේසි හා සමාජ ආරක්ෂණය ද පවත්වාගත යුතුය.
විශේෂයෙන්ම වෙළෙඳාම සහ ආයෝජන ලිහිල්කරණය කිරීම සඳහා ක්රියාත්මක වීම යහපත් තත්වයක නොපවතින අතර ඉදිරියේ දී වෙළෙඳාම සහ ආයෝජන ලිහිල්කරණය සඳහා ගනු ලබන නිශ්චිත පියවර දින වකවානු ද ඇතුළුව අයවැයෙන් ප්රකාශයට පත් කරන්නේ නම් එමගින් යම් නිශ්චිත අදහසක් ආයෝජකයන්ට සහ ව්යාපාරිකයන්ට ලැබෙනු ඇතැයි විශ්වාස කළ හැක. හුදෙක් අප මේ කටයුතු කිරීමට අපේක්ෂා කරනවාය යන්න තවදුරටත් අදාළ නොවන බවද කිව යුතුව ඇත.
ඵලදායීතාව සහ කාන්තා ශ්රම සහභාගීත්වය
දිගුකාලීන වර්ධනය සඳහා බදු වැඩි කිරීම හෝ වියදම් අඩු කිරීම පමණක් ප්රමාණවත් නොවේ. ශ්රමිකයකුගෙන්, ව්යාපාරයකින් සහ ආයෝජනය කරන සෑම රුපියලකින්ම ලැබෙන නිෂ්පාදනය ඉහළ නැංවිය යුතුය. ඒ සඳහා අධ්යාපනය හා වෘත්තීය පුහුණුව වෙළෙඳපොළ අවශ්යතා සමග ගැලපීම, තාක්ෂණය භාවිතය, ඩිජිටල් යටිතල පහසුකම්, කුඩා හා මධ්යම ව්යාපාරවලට මූල්ය පහසුකම් සහ අපනයන වෙළෙඳපොළට ප්රවේශය වැඩිදියුණු කිරීම අවශ්ය වේ.
2025 ශ්රම වෙළෙඳපොළ සමීක්ෂණයට අනුව වයස 15 සහ ඊට ඉහළ පිරිසෙන් ශ්රමය සපයනු ලබන්නේ සියයට 49ක් වැනි ප්රතිශතයකි. ඉන් අදහස් වන්නේ එක් අයෙක් දෙදෙනෙක් නඩත්තු කිරීම සඳහා ශ්රමය සැපයිය යුතු බවයි.
වයස 15ට වඩා අඩු පිරිස ද සැලකිල්ලට ගැනීමේ දී ආර්ථිකය තුළ වැඩ කරන එක් අයෙක් මත දෙදෙනෙක් යැපෙති. වෙනත් වචනවලින් පවසතොත් එක් අයකු ශ්රමය සපයා තිදෙනෙක් ජීවත් කළ යුතු වේ. එනම් ආර්ථිකයේ ශ්රම සහභාගීත්වය සැලකිය යුතු පහළ මට්ටමක පවතී. මෙරට කාන්තා ශ්රම සහභාගීත්වය සියයට 32 වන අතර සංවර්ධනය වෙමින් පවතින රටවල් අතරින් ඉතා පහළම කාන්තා ශ්රම සහභාගීත්වයක් ඇති රටක් වේ. වියට්නාමය වැනි රටක වැඩ කළ හැකි වයසේ පසුවන කාන්තාවන්ගෙන් සියයට 64ක් පමණ ශ්රමය සපයනු ලබයි. මේ ආකාරයට පහළ ශ්රම සැපයීමක් ආර්ථිකයේ පැවතීමට එක් හේතුවක් වන්නේ දැනට ක්රියාත්මක සහනාධාර වැඩසටහන් බව සමහර විද්වතුන්ගේ මතය වේ.
එනම් රාජ්ය සහනාධාර මගින් ශ්රම සැපයුම අධෛර්යවත් කර ඇති බවක් පෙනෙන්නට පවතී. කාන්තා ශ්රම බලකා සහභාගීත්වය වැඩි කිරීම සඳහා ළමා රැකවරණ පහසුකම්, ආරක්ෂිත ප්රවාහනය, සේවා ස්ථානවල නම්යශීලී ක්රම, සමාන අවස්ථා සහ කුසලතා සංවර්ධනය සඳහා ආයෝජනය කළ යුතුය. කාන්තාවන්ගේ ආර්ථික සහභාගීත්වය වැඩි වීම පවුල් ආදායමට පමණක් නොව, රටේ නිෂ්පාදන හැකියාවට ද දායක වේ. මේ පිළිබඳ විවිධ අවස්ථාවල මීට පෙර අයවැයවලද අවධානය යොමුව පැවතිය ද කාන්තා ශ්රම සැපයුම ඉහළ නැංවීමට අදාළව එමගින් දැනෙන වෙනසක් කිරීමට අසමත් වූ බව ද අප මතක තබාගත යුතුව පවතී.
ණය, විනිවිදභාවය සහ සමාජ සාධාරණත්වය
2027 අයවැයට මුහුණදීමට සිදුවන තවත් අභියෝගයක් වන්නේ ණය තිරසාරභාවය සහ සමාජ අවශ්යතා අතර සමතුලිතතාව පවත්වා ගැනීමයි. IMF 2026 මැයි පුරෝකථනය අනුව 2027දී ප්රාථමික අයවැය අතිරික්තය දළ දේශීය නිෂ්පාදිතයෙන් සියයට 2.3ක් කිරීමේ ඉලක්කය පවතී.
එය ණය තිරසාරභාවය ශක්තිමත් කිරීමට වැදගත් වුවද, ඉලක්කය සපුරාලීමේදී අත්යවශ්ය මහජන සේවා හා අඩු ආදායම්ලාභී පවුල් සඳහා වන ආධාර අසාධාරණ ලෙස කප්පාදු නොකළ යුතුය. රාජ්ය වියදම් පිළිබඳ විවෘත දත්ත, ප්රසම්පාදන තොරතුරු ප්රසිද්ධ කිරීම, ව්යාපෘතිවල ප්රතිඵල පරීක්ෂා කිරීම සහ දූෂණයට එරෙහි නීති ක්රියාත්මක කිරීම අත්යවශ්යය.
අයවැය සංඛ්යාලේඛනයක් නොව ප්රතිසංස්කරණ ගිවිසුමක් විය යුතුය
2027 අයවැයේ ප්රධාන අභියෝගය වන්නේ සීමිත රාජ්ය සම්පත් අතර ප්රමුඛතා තෝරා ගැනීමයි. සාධාරණ බදු ක්රමයක්, කාර්යක්ෂම ප්රාග්ධන වියදම්, ඉලක්කගත සහනාධාර, ඵලදායී රාජ්ය අංශයක්, වගකීම් සහිත රාජ්ය ව්යවසාය, ස්ථාවර ප්රතිපත්ති පරිසරයක් සහ පෞද්ගලික ආයෝජන ප්රවර්ධනය එකිනෙකට සම්බන්ධ ප්රතිසංස්කරණ වේ. ඒවා වෙන්ව ක්රියාත්මක කළ නොහැකිය. ඉහළ තිරසර ආර්ථික වර්ධනයක් සඳහා අඩිතාලම මෙම අයවැයෙන් දැමිය යුතු අතර ඒ සඳහා වන බොහොමයක් සාධනීය යෝජනා 2024 දී සම්මත කරගත් ආර්ථික පරිවර්තන පනත තුළ අන්තර්ගතව පවතින බවද සඳහන් කළ යුතුව පවතී.
ණය ප්රතිව්යුහගත කිරීමෙන් ණය ගෙවීම සඳහා ලබාගත් අමතර කාලය අප කොතෙක් දුරට මෙරට ආර්ථිකය ශක්තිමත් කර ගැනීම සඳහා යොදාගෙන ඇත්ද යන්න විමසා බැලීම ද වටී. ඉහළ තිරසර ආර්ථික වර්ධනයකින් තොරව දැනට සියයට 25ක පමණ මට්ටමක පවතින දුප්පත්කම පහත හෙළීම දුෂ්කර වනු ඇති අතර ණය ගෙවාගෙන යාම සඳහා නිරන්තරයෙන්ම විවිධ ආනයන පාලන ක්රියාත්මක කිරීමට ද සිදුවනු ඇත. මෙම කරුණ පිළිබඳ ප්රතිපත්ති සම්පාදකයන්ගේ අවධානය මෙවර අයවැය සකසන අවස්ථාවේ දී යොමුවිය යුතුව ඇත.
නිගමනය
අයවැයේ සාර්ථකත්වය මැනිය යුත්තේ බදු ආදායම හෝ අයවැය හිඟය පමණක් නොව, රැකියා නිර්මාණය, ඵලදායීතාව ඉහළ නැංවීම, ආයෝජන ආකර්ෂණය, අපනයන ඉපැයීම ඉහළ නංවාගැනීම, මහජන සේවාවල ගුණාත්මකභාවය ඉහළ නැංවීම සහ දුප්පත්කම අඩු කිරීම වැනි ප්රතිඵල මතය. ආර්ථික ස්ථාවරත්වය අවසාන ඉලක්කය නොවේ. එය ජනතාවට වඩා හොඳ ජීවන තත්වයක් සහ රටට තිරසාර ආර්ථික අනාගතයක් ගොඩනැගීම සඳහා වූ පදනමකි. 2027 අයවැය එම පරිවර්තනයට විශ්වාසදායක ආරම්භයක් ලබා දෙන්නේද යන්න එහි සැබෑ පරීක්ෂණය වනු ඇත.
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd