
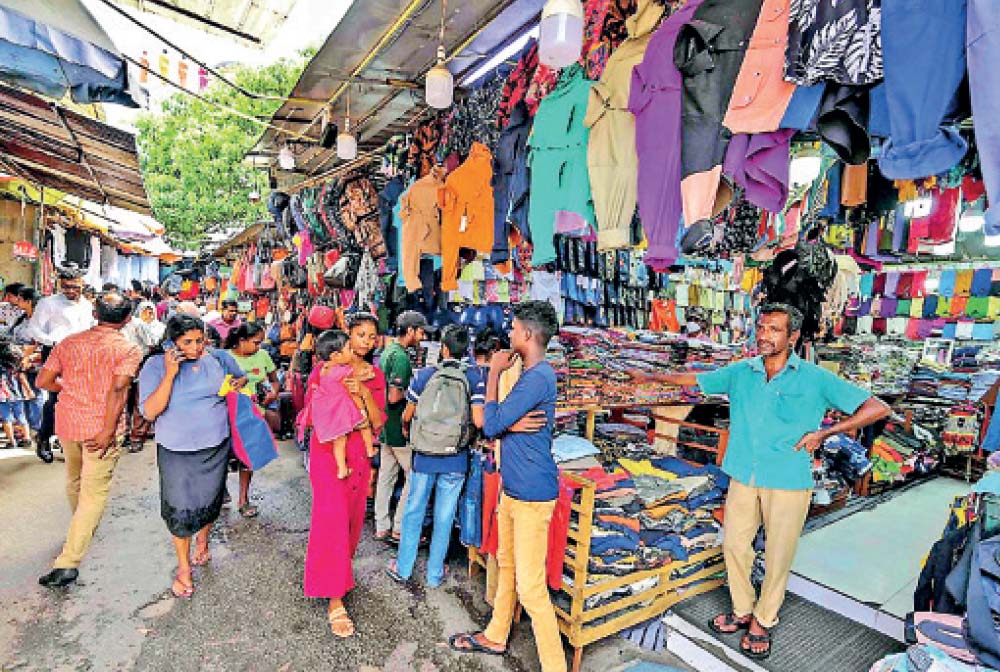
 ලෝක බැංකුව කියා ඇත්තේ, ශ්රී ලංකාවේ බොහෝ බදු ගෙවන්නන් කලක පටන් සිතු දේය. ශ්රී ලංකාවේ බදු ක්රමය වඩා ප්රගතිශීලී සහ සරල බදු ක්රමයක් බවට පත් කළ යුතු බවත්, එහිදී දරාගත හැකි අය වෙත මූලික අවධානය යොමු කළ යුතු බවත් මෑතක දී සිදුකළ සම්මුඛ සාකච්ඡාවකදී ලෝක බැංකුවේ ජ්යෙෂ්ඨ අර්ථ ශාස්ත්රඥ ජාකොබ් එන්ගෙල් කියා සිටියේය. බදු පදනම පුළුල් කිරීම් සහ බදු දැල පුළුල් කළ යුතු බවත් වක්ර බදු වලින් සෘජු බදු වෙත යා යුතු බවත් ඔහු කියා සිටියේය.
කාලය වැදගත් වේ. 2027 අයවැය ළඟ එත්ම ශ්රී ලංකාවට වඩාත් වැඩි රාජ්ය ආදායමක් අවශ්ය වේද යන ප්රශ්නය නුදුරේම පවතී. දැන් ප්රශ්නය වන්නේ ඒ වෙනුවෙන් කවුරු කෙසේ බදු ගෙවිය යුතුද යන්නයි.
පළමු අවධිය අවශ්ය වූයේය
2022දී ශ්රී ලංකාව ඒකරාශී කරගත් දළ දේශීය නිෂ්පාදිතයෙන් සියයට 7-8 ක පමණ බදු ආදායමකි.ඒ අතර අඩු ආදායම් ලබන රටවල් සියයට පහළොවක (15%) එකී ප්රතිශතය කරා යමින් සිටියේය. ජාත්යන්තර මූල්ය අරමුදල සහය දෙන ප්රතිසංස්කරණ වැඩසටහන යටතේ වැට් බදු සහ ආදායම් බදු ඉහළ නැංවූ අතර බදු සහන කපා හරින ලදී. මෙකී පියවර පීඩාකාරී වුවද ඒවා මූල්ය ස්ථාවරත්වය යළි ස්ථාපිත කිරීමට අවශ්ය වූයේය.
එහි ප්රතිඵලය 2025 මුදල් අමාත්යාංශයේ අයවැය තත්වය පිළිබඳ අවසාන වාර්තාවේ පැහැදිලිව සඳහන් වේ. 2025 දී බදු ආදායම රුපියල් බිලියන 5049.2 දක්වා නැතහොත් දළ දේශීය නිෂ්පාදිතයෙන් සියයට 15.4 දක්වා 2024 සිට සියයට 12.3 කින් ඉහළ නැගුණේ ය.
ලෝක බැංකුව මෙය පිළිගනී. එයින් වඩා වැදගත් කාරණයක්ද මතුකරයි. බදු ආදායම ක්ෂණිකව ඉහළ නැග තිබෙන අතර දැන් කළයුතු කාර්ය වන්නේ එය තිරසාර බවට පත් කිරීමයි. එකම බදු ගෙවන්නන් පීඩාවට පත් කරමින් බදු ආදායම ඒ මතම රැඳී ඇත්තේය යන කනස්සල්ල තිරසාර බවට තුඩු දෙන්නක් නොවේ. මෙය තාවකාලිකව එළැඹුණු කාලයකි.
අපට අමතක කළ නොහැකි නොසැලකිල්ල
තවමත් වැඩි හරියක් ඇත්තේ වක්ර බදු වග අමාත්යාංශයේම සංඛ්යා ලේඛන වලින් පෙනී යන අතර ඒවායින් පෙනී යන්නේ එම පරතරය පටුවනවාට වඩා තවත් පුළුල් වී ඇති බවයි. 2023 දී සෘජු බදු සමස්ත බදු ආදායමෙන් සියයට 33.5 ක් වූයේය. එය 2024 දී සියයට 27.7 දක්වා පහත වැටුණු අතර 2025 දී තවදුරටත් සියයට 22.6 දක්වා පහත වැටී තිබෙන්නේ වක්ර බදු ආදායම සමස්ත බදු ආදායමෙන් සියයට 77.4 ක් බවට පත් වෙමිනි.
මෙම සංයෝගයෙන් කියැවෙන්නේ එකම කතාවය. 2025 දී ආදායම් බදු වලින් රුපියල් බිලියන 1139.4 ක් නැතහොත් දළ දේශීය නිෂ්පාදිතයෙන් සියයට 3.5 රැගෙන ආයේය. භාණ්ඩ හා සේවාවලින් රුපියල් බිලියන 3198.1 නැතහොත් දළ දේශීය නිෂ්පාදිතයෙන් සියයට 9.8 ක් රැගෙන ආ අතර එය සෘජු බදු මෙන් බොහෝ දුරට තුන් ගුණයකට සමාන වේ. VAT බදු පමණක්, රුපියල් බිලියන 1746. 9 ක් දක්වා ඉහළ නැගුණු අතර එය සමස්ත ආදායම් බදු එකතුවටත් වඩා ඉහළ අගයකි. 2025 වෙනස මෝටර් වාහන මත පැනවූ භාණ්ඩ බද්ද යන විශේෂ හේතුව පිළිබිඹු වන්නකි. 2024 දී වාහන ආනයනය උදෙසා රුපියල් බිලියන 58.6 පැවති එම බදු එකතුව, රුපියල් බිලියන 471 දක්වා වැඩි වූයේ, නවතා තිබූ වාහන ආනයනය නැවත ආරම්භ වූ නිසාය. එයින් පවා දිගුකාලීන දිශාන්තිය පැහැදිලිය. බදු ආදායම් වර්ධනය සිදුවන්නේ ප්රධාන වශයෙන් පරිභෝජනයෙනි.
සෑම පාරිභෝගිකයකුම ඔවුන්ගේ ආදායම කුමක් වුවත් වැට් බදු සහ ඒ හා සමාන බදු ගෙවනු ලබන්නේ එකම අනුපාතයකටයි. අත්යවශ්ය භාණ්ඩ මිලට ගන්නා දෛනික වැටුප් ලාභියෙකු සහ සුඛෝපභෝගී භාණ්ඩ මිලදී ගන්නා ඉහළ ශුද්ධ ආදායමක් ලබන පුද්ගලයකු වැටෙන්නේ එකම කාණ්ඩයට වුවද පළමු කී තැනැත්තා මත වැටෙන්නේ වඩාත් වැඩි බරකි.
වක්ර බදු එකතු කිරීම වඩාත් කාර්යක්ෂම වන අතර කිසිම නවීන ක්රමයක් ඒවා නොමැතිව සාර්ථක නොවන්නේය. එහෙත් බදු ක්රමය පමණට වඩා පරිභෝජනයට නැඹුරු වූ විට එය ස්වභාවයෙන්ම ප්රතිගාමී බවට පත්වේ. මහජන විශ්වාසය මැන ගැනීමට අසීරුවන තරම් පහත වැටෙන අතර එය ආදායමට වැදගත්වේ.
සැබෑ අඩුපාඩුව ඇත්තේ අනුකූලව ක්රියා කිරීම මතය, අනුපාත තුළ නොවේ
ලෝක බැංකුවේ විචාර තුළ වැඩිපුරම කියැවෙන කොටස වන්නේ, විශාල ජන කොටසක් අනුකූලව ක්රියා නොකිරීම නිරීක්ෂණය වන්නේය යන්නයි. සෑහෙන පමණකින් සිදුවන එම කාන්දුවීම පදනම තුළත් පරිපාලනය තුළත් සිදුවන්නකි.
ගැටලුවට අදාළ මූලික කාරණය එයයි. ශ්රී ලංකාවට ප්රධාන වශයෙන් ඇත්තේ අනුපාතය පිළිබඳ ගැටලුවක් නොවේ. ආවරණය කිරීමේ ගැටලුවකි. ලියාපදිංචි වූ බදු ගෙවන්නන් සංඛ්යාව 2025 දී මිලියන 1.3 පමණ දක්වා ඉහල නැගුණේය. එය සැබෑ ප්රගතියකි. එහෙත් ලියාපදිංචි වීම යනු දායකත්වය දැරීම හා සමාන වූවක් නොවේ. වැටුප් ලබන සේවකයන්ගෙන් බදු අඩු කරන ලද්දේ මූලාශ්රයේදීමය. ලියාපදිංචි වූ ව්යාපාර බදු තොරතුරු ගොනුකර, බදු ගෙවා විගණනය කරනු ලැබීය. ඒ අතර විවිධ දේපළ හිමිකරුවන්, අවිධිමත් ලෙස ක්රියාත්මක වන ඉහළ වටිනාකමක් ඇති වෘත්තිකයන්, ප්රකාශයට පත් කළ ආදායම ඉක්මවා යන ජීවන රටාවක් ඇති පුද්ගලයන් වැනි සැබෑ ආර්ථික ධාරිතාවක් ඇති ජන කොට්ඨාසයක් අර්ධ වශයෙන් හෝ පූර්ණ වශයෙන් බදු දැලෙන් පිටත සිටිති. 2025 ශ්රී ලංකාවේ ව්යවසාය සම්බන්ධයෙන් ලෝක බැංකුව කළ සමීක්ෂණයෙන් පිළිබිඹුවන ආකාරයට මෙම බර ලියාපදිංචි වූ ව්යාපාර මත පැටවේ. ඒ අනුව ව්යාපාර හිමිකරුවන්ගෙන් සියයට 27.5 ක් සහ ආයතන 607 ක ඉහළ කළමනාකරුවන්, ලියාපදිංචි නොවූ නැතහොත් අවිධිමත් ආයතනවලට එරෙහිව තරග වදින බව වාර්තා වේ.
අනුකූලව ක්රියාකරන ස්වල්ප දෙනා අනුකූලව ක්රියා නොකරන බොහෝ දෙනාගේ බර උසුලාගෙන යන විට, තවදුරටත් වැඩි කරන සෑම අනුපාතයකින්ම අසාධාරණ බව තව තවත් වැඩි වන්නේය. බදු ගෙවිය හැකි අයගෙන් බදු අය කිරීම අනුපාතය ඉහළ දැමීම සම්බන්ධ කාරණයක් නොවේ. එය මේ වන විටත් ගෙවීම් සිදුකළ යුතු අය සොයා ගැනීම පිළිබඳ කාරණයකි.
ඊළඟ අවධිය සඳහා ප්රායෝගික පියවර
පියවර කිහිපයකින් ලෝක බැංකුවේ මූලධර්ම ප්රායෝගික ඒවා බවට පත් කළ හැකිය.
දැනටමත් පවතින දත්ත භාවිත කිරීම
ඉඩම් ලියාපදිංචි ලේඛන, මෝටර් රථ වාහන ලියාපදිංචි කිරීම්, බැංකු පොලී වාර්තා, ඉහළ වටිනාකමින් යුත් ගනුදෙනු, සහ විදේශ සංචාර පිළිබඳ තොරතුරු එක්ව ගත්විට ආර්ථික හැකියාව පිළිබඳ තොරතුරු රාශියක් දිස්වේ. බදු තොරතුරු ගොනු කිරීම සම්බන්ධව ඉහත කී තොරතුරු ක්රමානුකූලව ගළපා ගත්විට, බදු ගෙවිය හැකිමුත් තොරතුරු ගොණු නොකළ පිරිස (අලුත් බදු කිසිසේත්ම එකතු නොකර) හඳුනාගත හැකිය.
ආර්ථික ක්රියාකාරකම් සමග TIN අංකය සම්බන්ධ කිරීම
දේපළ හුවමාරු කිරීම, ඉහළ වටිනාකමින් යුත් වාහන මිලදී ගැනීම, විශාල ආයෝජන වැනි මහා පරිමාණ ගනුදෙනු උදෙසා බදු ගෙවන්නන් හඳුනා ගැනීමේ අංකයක් හෙවත් Taxpayer Identification Number) - TIN අංකයක් රජය මේ වන විටත් හඳුන්වා දී තිබේ. ඒ මගින් ආර්ථික හැකියාව ජාලය තුළට ඇතුලත් වී විගණන ක්රියාමාර්ගවලට නිරාවරණය වේ.
සංයෝජනය ක්රමයෙන් වෙනස් කිරීම
වක්ර බදුවලින් ඍජු බදුවලට මාරුවීම හදිසියේ කළ යුත්තක් නොව පියවරෙන් පියවර කළ යුත්තකි. මේ වන විට වක්ර බදු සමස්ත බදු ආදායමෙන් හතරෙන් තුනක් (3/4) වන නිසා VAT බදු හෝ අනෙකුත් පරිභෝජන බදු තියුණු ලෙස කපා හැරීමෙන් අසීරුවෙන් උපයාගත් මූල්ය ප්රතිලාභ අවදානමට ලක්වනු ඇත. එසේ නොකර මෙම වෙනස්වීම නිසි ප්රතිඵල ලැබෙන අයුරින් කළ යුතුය. ආදායම් බදු වලට අනුකූලව ක්රියා කිරීම වර්ධනය වෙද්දී, බදු පදනම පුළුල් වන විට, ලැබෙන අමතර ආදායම පරිභෝජනයේදී පටවා ඇති බර ඉහිල් කිරීම සඳහා භාවිත කළ හැකිය. උදාහරණයකට අත්යවශ්ය භාණ්ඩ මත පටවා ඇති බදු හෝ සමාජ ආරක්ෂණ බදු වැනි එකිනෙක මත සමපාත වී ඇති බදු ක්රමයෙන් ඉවත් කළ හැකිය. මෙම සම්බන්ධතාව කල්තියා නිවේදනය කිරීමෙන් ඒ සඳහා කැපවීම උදෙසා විශ්වාසදායී බව ඇතිවේ. මේ ආකාරයට අවංක බදු ගෙවන්නන්ට, එකී අනුගතවීමෙන් සහනයක් දැනෙන්නට ගන්නේ එය හුදෙක් බැඳියාවක් ලෙස නොදැනීම තුළය.
වර්ධනය පසුබස්වන බදු ඉවත් කිරීම
පෞද්ගලික අංශයේ ක්රියාකාරීත්වය පසුබෑමට ලක් නොකරන බදු ක්රමයක් වෙත යමින්, විශේෂයෙන් අතිරේක තීරු බදු වැනි බදුවලින් ඉවත්ව යා යුතු බවට ලෝක බැංකුව යළි යළිත් හඬ නගා ඇත. පැහැදිලි සරල බදු ව්යුහයක්, ඇති කිරීම වර්ධනීය පියවරක් මෙන්ම බදු සඳහා අනුකූලතාව වැඩිකරන පියවරක්ද වන්නේය.
පරිපාලනය පහසු කිරීම
ව්යාපාර හිමිකරුවන් සහ ආයතන 607ක ඉහළම කළමනාකරුවන් සම්මුඛ සාකච්ඡාවට ලක් කරමින් 2025 දී ශ්රී ලංකාවේ ව්යවසාය සම්බන්ධයෙන් ලෝක බැංකුව කරන ලද සමීක්ෂණයේදී ව්යාපාර කරණයට බාධාකාරී විශාලතම තනි සාධකය බදු අනුපාතය බව සියයට 19.3 කගේ ප්රකාශවලින් පැහැදිලි විය. සියයට 12.3 ක ප්රතිශතයකින් එහිදී බදු පරිපාලනය තුන්වැනි තැනට ආයේය. එය දකුණු ආසියාවේ සියයට 4.6 ක ප්රතිශතය මෙන් තුන් ගුණයකි.
සියල්ල එක්ව ගත්විට තුන් දෙනකුට එක් අයෙක්, ඔවුන්ගේ විශාලතම බාධකය බදු ලෙස නම් කළෝය.
බදු ආදායම අඩු නොකර මෙම බදු බරින් බොහෝවක් ලිහිල් කළ හැකි වේ. ප්රතිලාභ සරල කිරීම, තනි තනි පුද්ගලයන්ට හා හා කුඩා හා මධ්යම පරිමාණ ව්යවසායන්ට කෙටි හෝ කලින් පුරවන ලද ආකෘති භාවිතකිරීමෙන් අනුකූලව ක්රියා කිරීමට වැය වෙන පිරිවැය සහ අවංක දෝෂ අඩු කරලිය හැකිය. පුරෝකථනය කළ හැකි පාලනය, නිසි වෙලාවට ප්රසිද්ධියට පත් කිරීම ආදියෙන් ව්යාපාරවලට නිශ්චිත බවක් ලබාදෙන අතර ඒ මගින් ආරවුල් අවම කෙරේ.
නිශ්චිත කාලයක් තුළ ගෙවා ආපසු කරන ගෙවීම් ඉක්මන් කිරීමෙන්, ප්රමාද වී කරන ගෙවීම්වලට පොලී ගෙවීමෙන්, දෙපසටම විහිදී යන වගකීම් පැහැදිලිව පෙනී යයි. මැසිවිලි නගන බදු ගෙවන්නන්ට පහසුවෙන් සමීප වීමේ හැකියාව, නිසාම ඔවුන් ඉලක්ක කර නොගත යුතු බව නිරන්තරයෙන් කරන ඇගයුම්වලින් තහවුරු වන්නේය. මේ කිසිම පිරිවැයකින් බදු ආදායමට බාධාවක් නොවන අතර ඒ සෑම ක්රියාවකින්ම අනුකූලව ක්රියා කිරීම බොහෝ සෙයින් වැඩි වේ.
බදු ඔම්බුඩ්ස්මන්වරයකුගේ අවශ්යතාව
විශේෂයෙන් VAT අංකය සමග ගැළපීම ඇතුළු ඉහත කී පියවර ඔස්සේ දේශීය ආදායම් දෙපාර්තමේන්තුවට වඩාත් ඈත මානයකට විහිදෙන දැක්මක් ලැබෙනු ඇත. රජයේ බදු පරිපාලනය දැඩිවෙත්ම දත්ත ලබා ගැනීමට සහ ඒවා ඇගයුම් කිරීමට දෙපාර්තමේන්තුවට වඩාත් දැඩි බලතල ලබා දී තිබේ. බදු ගෙවන්නන්ටද එවැනිම දැඩි ආරක්ෂණයක් තිබිය යුතුය.
බදු ගෙවීම් සම්බන්ධ ස්වාධීන ඔම්බුඞ්ස්මන් වරයකුගෙන් (චෝදනා විමර්ශන නිලධාරියකුගෙන්) එම සේවය සැලසෙනු ඇත. ප්රමාදය අසාධාරණ සැලකුම් හෝ නොනිසි ලෙස බලය යෙදවීම් සම්බන්ධයෙන් බදු ගෙවන්නන්ට අඩු වියදමකින් හා රස්තියාදුවකින් තොරව පැමිණිලි ඉදිරිපත් කිරීමට ඒ මගින් අවකාශ සැලසෙනු ඇත. වැඩි කළ බලය අවශ්ය වන්නේ බදු දැලෙන් එපිට ඉන්නා උදවිය කරා ළඟා වීමටයි.
බදු සම්බන්ධ ඔම්බුඩ්ස්මන් වරයකු, බදු එකතු කිරීමේ ක්රියාදාමය වෙත වගකීමක් ගෙන එමින්, දැඩිව කරන ක්රියාත්මක කිරීම සාධාරණ සැලකුම සමග ගැළපෙන ආකාරයට කළ යුතු බවට, බදු ගෙවන්නන් හට තහවුරු කෙරෙනු ඇත. ක්රමය වඩාත් දැඩි වෙත්ම වෙන කිසිදාකටත් වඩා ඔම්බුඩ්ස්මන් වරයකුගේ අවශ්යතාව මතුවනු ඇත.
බදු ගෙවන්නාගේ දත්ත ආරක්ෂා කිරීම
ඉහත විස්තර කළ ප්රවේශය ඔස්සේ කෙරෙන බදු පරිපාලනය වෙන කිසිදාකටත් වඩා බදු ගෙවන්නා පිළිබඳ දත්ත ග්රහණය කර ගැනීම මත රඳා පවතින්නකි. වත්කම් හා වගකීම් ඇසුරෙන් ප්රතිලාභ ග්රහණය කර ගැනීමේ තොරතුරු, බැංකු ඔස්සේ ලබා ගන්නා බැංකු ශේෂ පිළිබඳ තොරතුරු, දේපළ හිමිකම්, ඉඩම් ලියාපදිංචියෙන් ලබාගන්නා ඉඩම් ගනුදෙනු පිළිබඳ තොරතුරු ඒ අතර වේ. මේවා අතිශය සංවේදී තොරතුරුය. එම නිසා මෙම ඒකරාශී කරගත් තොරතුරු සම්බන්ධව ඒ හා සමාන බැරෑරුම් බවකින් රජය එම තොරතුරු ආරක්ෂා කළ යුතුය. බදු ගෙවන්නාගේ තොරතුරුවලට ප්රවේශ වීමේ හැකියාව කා හට පවතීද යන්න සම්බන්ධව දැඩි පාලනයක් සහ ඒවායේ පෞද්ගලිකත්වය සම්බන්ධ දැඩි පියවර ගත යුතුය.
බදු ගෙවන්නන් වෙතින් ලබා ගන්නා තොරතුරු බදු අරමුණු සඳහාම භාවිත කරන බවට සහ ඒවායේ රහස්යභාවය සම්බන්ධයෙන් බදු ගෙවන්නාට විශ්වාසයක් ඇති විය යුතුය. මෙම විශ්වාසය නැංවීම බදු දැල පුළුල්වීමටට හේතුවේ.
VAT බදු ගෙවීමට අනුගත වීම සම්බන්ධ අඩුපාඩු පියවා ගැනීම, ආදායම් බදු සහ වෙනත් ක්ෂේත්ර, අරමුණු කරගෙන, රජය ක්රියාත්මක කර ඇති නව මධ්යකාලීන ආදායම් ක්රමෝපායෙන් සැලසුම් රාමුවක් සැපයේ. දැන් වැදගත් වන්නේ එය අඛණ්ඩව ක්රියාත්මක වේද යන්නය.
ආදායම් ක්රමෝපාය සේම සාධාරණත්වය
බදු පිළිබඳ චිත්ත ධෛර්යය යනුවෙන් අදහස් වන්නේ රටවැසියා තුළ පවතින බදු ගෙවීමේ කැමැත්තයි. එය ජනයා දකින ආකාරය අනුව හැඩගැසෙන්නකි. ධනවත් උදවිය ඔවුන් ගෙවිය යුතු කොටස ගෙවන බව මිනිසුන් දකිත්ම, බදු ගෙවීමට අනුගත වීම ඉහළ යයි. එහි ප්රතිවිරුද්ධ බව ඔවුන් දකින විට, අවංකව බදු ගෙවන්නෝ පවා මෙම බදු ක්රමය තුළ තමන් සිටින්නේ කුමටදැයි ප්රශ්න කරති.
ලෝක බැංකුවේ පණිවිඩය ආර්ථික උපදේශයකින් ඔබ්බට යන්නේ එම නිසාය. බදු ගෙවීමේ හැකියාව අරමුණු කරගත් ප්රගතිශීලී සරල බදු ක්රමයක් වඩාත් සාධාරණ වේ. එය ඔරොත්තු දෙන ශක්තියෙන් යුක්තය. මන්දයත් එය පුළුල් පදනමක පිහිටන බැවිනි.
ඉදිරි මග
අර්බුදයක් තුළදී බදු ආදායම නැංවීමේ අසීරු කාර්ය කොටස ශ්රී ලංකාව විසින් ඉටු කර තිබේ.මීළඟ අවධිය වෙනත් අයුරකින් අසීරුය. ඒ සඳහා, බදු දැලෙන් එපිට ඉන්නා අය අල්ලාගන්නට දත්ත, පරිපාලන ශික්ෂණය සහ දේශපාලන කැමැත්ත අවශ්යය.
2027 අයවැය, ජනතාවට දරා ගත හැකි අයුරින් ඔවුන් කරන පරිභෝජනයෙන් බදු අය කිරීමේ එම වෙනස කිරීමේ, අවස්ථාවක් කර ගතයුතුය. අප එය නිවැරදිව කළහොත් ඒ සඳහා ලැබෙන ප්රශංසාව බදු ආදායම ඉක්මවා යන්නකි. එය ජනතාව සාධාරණ ලෙස දකින බදු අය කිරීමක් වන අතර ඊට සහයෝගයද ඒ නිසාම ලැබෙනු ඇත.
2026 ඔක්තෝබර් 28 Daily FT හි පළවූ, From consumption to capacity : Taxing those who can pay ලිපියේ පරිවර්තනය, සමන් පුෂ්ප ලියනගේ
COMMENTS
Reply To:
Sisira - cb chds hcdsh cdshcsdchdhd