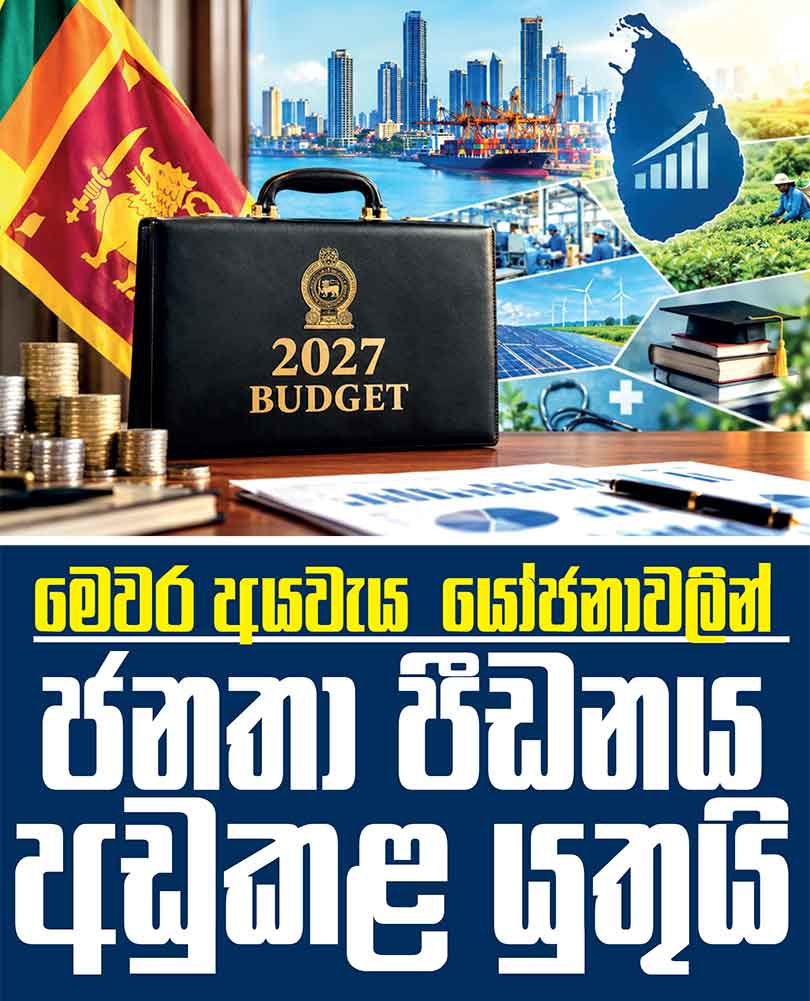
 ජාතික ජන බලවේග ආණ්ඩුවේ තුන් වැනි අයවැය ලේඛනය මේ මස ඉදිරිපත් කිරීමට නියමිත ය. 2023 දී ආරම්භ වූ ජාත්යන්තර මූල්ය අරමුදලේ ශ්රී ලංකාව සඳහා වන විස්තීරණ අරමුදල් ණය පහසුකම වසර හතරක ඇවෑමෙන් ලබන වසරේ (2027) මාර්තු මස අවසන් වීමට නියමිත ය. 2025 සහ 2026 වර්ෂ වෙනුවෙන් ඉදිරිපත් කරන ලද අයවැය ලේඛන එම ආයතනය සමග ඇති කරගත් එකඟතා හා කොන්දේසි අනුව සකස් කරන ලද ඒවා බවට ප්රබල චෝදනාවක් ද එල්ල විය. එම ණය වැඩසටහන තවත් මාස පහක කාලයකින් අවසන්වීමට නියමිතව ඇති සන්දර්භයක 2027 වසර සඳහා වන අයවැය ලේඛනය කවර මුහුණුවරක් ගනු ඇත්ද යන සාකච්ඡාවක් ද පවතී.
ඉන් ඔබ්බට ගොස් අත් කරගන්නා ලද ආර්ථික ස්ථායීතාව ඉදිරියට ගෙන යෑම වැදගත් ය. එසේම අපනයන ප්රවර්ධනය හා ආර්ථික ප්රතිසංස්කරණ සිදුකිරීමත් අවශ්ය වේ. ආර්ථික ප්රතිසංස්කරණ හමුවේ ජනතාව මත පතිත වූ බර සැහැල්ලු කිරීමත් අත්යවශ්ය වේ. මේ සන්දර්භයේ 2027 වසර සඳහා වන අයවැය හමුවේ ඇති අභියෝග හා අවධානයට ගත යුතු ක්ෂේත්ර සම්බන්ධයෙන් කොළඹ විශ්වවිද්යාලයේ ආර්ථික විද්යාව පිළිබඳ සම්මානිත මහාචාර්ය හා දරිද්රතා විශ්ලේෂණ කේන්ද්රයේ විධායක අධ්යක්ෂ සිරිමල් අබේරත්න සමග කළ සාකච්ඡාවක් ඇසුරින් සකස් කරන ලද ලිපියක් මෙසේ ය.
ස්ථායීතාවේ සම්පූර්ණ නොවූ ඉතුරු අඩ
ආර්ථිකයේ පැති දෙකක් ඇති අතර පළමුවැන්න, අප වසර හතරක කාලයක් තිස්සේ උත්සාහ කරමින් සිටින ආර්ථික ස්ථායීතාව ඇති කරගැනීම ය. ආර්ථික ස්ථායීතාව ඇති කරගැනීමේදී අයවැයට ප්රමුඛ කාර්යභාරයක් තිබේ. එම කාර්යභාරයේ කොටසක් පසුගිය වසර හතරක කාලය තිස්සේ සිදුවෙමින් තිබිණි. ඉතිරි කොටස තවම සම්පූර්ණ වී නොමැත. ඒවා අතර විදුලිය හා බලශක්තිය සඳහා පිරිවැය නිරූපිත අයක්රම හඳුන්වාදීම හා රාජ්ය ආයතන ප්රතිසංස්කරණය කිරීම ප්රධාන වේ. මේවා ක්රියාත්මක කිරීමට තවමත් සමත්ව නැත. යම් යම් ඉඟිකිරීම් තිබුණ ද තවම ක්රියාත්මක තලයට පැමිණ නැත. එහෙත් අයවැය හිඟය පාලනය කරගැනීම හා ප්රාථමික ශේෂය වැඩි කරගැනීම අංශවලදී ඉහළ ප්රගතියක් අත් කරගෙන තිබේ. අයවැයෙන් පරිබාහිරව ස්ථායීතාව ගැන කතා කිරීමේදී විදේශ සංචිත ගොඩනගාගැනීම ඉතා වැදගත් ය. එයත් ප්රමාණවත් පරිදි ගොඩනැගී නොමැත. ස්ථායීතාව මැදිකාලීන ආර්ථික ප්රගතිය උදෙසා යොදා ගත යුතු ය. අයවැය ප්රගතිය ද ඇතුළුව සියලුම දේ රඳාපවතින්නේ ආර්ථික වර්ධනය හා අපනයන ප්රවර්ධනය ඉහළ නංවා ගැනීම මත ය. ඊට අවැසි මූලික ප්රතිසංස්කරණ මෙතෙක් ආරම්භ කර නැත.
ජනතාව මත පතිත පීඩනය ඉවත් කිරීමේ වැදගත්කම
මෙවර අයවැයෙන් ප්රධාන අංශ දෙකක් නිරූපණය විය යුතු යැයි මම කල්පනා කරමි. පළමුවැන්න, ජනතාව මත පතිත වී තිබෙන පීඩාව ඉවත් කිරීමට පියවර ගැනීම ය. එම පීඩාව අධික බදු බරෙන් හා දුප්පත්කමෙන් සමන්විත ය. එම කාරණා දෙක අයවැයෙන් විසඳිය හැකි ඒවා නොවුණ ද ඊට අවශ්ය පසුබිම සකස් කරගැනීම වෙනුවෙන් අයවැයෙන් ද මුලපිරීමක් කළ හැකි ය. ආර්ථික ස්ථායීතාව ගොඩනැගීම අරබයා ජනතාව විශාල කැපකිරීමක් කළහ. අදටත් එය කරමින් සිටිති. ඒසා කැපකිරීමක් කරමින් සිටින ජනතාවට දැන් සහනයක් අවශ්ය ය. එහිදී බදු ලිහිල්කරණයක් අවැසි ය. එය කළ හැක්කේ බදු දැල ක්රමානුකූලව පුළුල් කිරීමෙනි. බදු ආදායම වැඩි කරගැනීමට ඉවහල් වන ආර්ථික වර්ධනය වේගවත් කිරීමෙනි. අප තවමත් සිටින්නේ සියයට 4 ත් 5 ත් අතර ආර්ථික වර්ධනයක ය. ජාත්යන්තර මූල්ය අරමුදලේ පුරෝකථනවලට අනුව, ඉදිරි අවුරුදුවල ඊට වඩා වැඩි ආර්ථික වර්ධනයක් ළඟා කරගැනීමට ශ්රී ලංකාවට හැකියාවක් නැත. ජනතාවට සහන ලැබීමට නම් වාර්ෂික ආර්ථික වර්ධනය සියයට 7 හෝ 8 මට්ටමට ගෙන ඒමට අවශ්ය ප්රතිසංස්කරණ ඇති කළ යුතු ය.
ආදායම් බද්දේ පරතරය වැඩි විය යුතුයි
බදු ක්රමයේ ව්යුහාත්මක වෙනසක් සිදුකිරීමට අදාළව ආදායම් බද්ද සංශෝධනය කළ යුතු දැයි ඔබ නගන ප්රශ්නය පිළිබඳව කිව හැක්කේ ආදායම් බද්දේ ප්රශ්න කිහිපයක් තිබෙන බව ය. පළමුවැන්න, එහි ආන්තික බදු අනුපාතය සියයට 6 සිට 36 දක්වා වැඩිවෙන පරතරය ඉතාම පටු එකක් වීම ය. ඒ පරතරය මීට වඩා විශාල විය යුතු බව මගේ විශ්වාසය යි. එමෙන් ම සියයට 36 මට්ටමේ තිබෙන උපරිම ආදායම් බදු අනුපාතය තවත් එහාට යා යුතු ය. හේතුව, මේ බදු අනුපාත අනුව, මාසිකව ලක්ෂ 4 ක් හෝ 5 ක් උපයන අයකුගේ වැටුපෙන් සියයට 36 ක් එනම් මුළු වැටුපෙන් තුනෙන් එකක ප්රමාණයක් ආදායම් බදු වශයෙන් ගෙවීමට සිදුවන නිසා ය. මෙපරිදි බලපෑමට ලක්වන්නේ රාජ්ය හා පෞද්ගලික අංශවල මධ්යම ආදායම් ලබන්නන් ය. මේ සන්දර්භයේ මධ්යම පාන්තිකයන් අතර පවතින දරිද්රතා මට්ටම අධ්යයනය කිරීමට කාලය පැමිණ ඇතැයි මම සිතමි. ඊට හේතුව, ආර්ථික අර්බුදයත් එහි ප්රතිවිපාකත් එයින් මිදීම සඳහා ගනු ලැබූ ක්රියාමාර්ගවල බලපෑමත් වැඩිවශයෙන් බලපා තිබෙන්නේ මධ්යම පන්තියට හෙයිනි.
ඉතිහාසයේ පටන්ම මෙරට ජනතාව ආදායම් බදු ගෙවීමට හුරුපුරුදු වී නොසිටියහ. ජනතාවගෙන් සෘජු බදු අය කරගැනීමට අදාළ අවශ්ය ක්රමවේද හා තාක්ෂණය නිසි ලෙස භාවිත වී ඇත්තේ ද නැත. රජයට ලැබිය යුතු ආදායම් නොලැබීමට අමතරව මුදල් විශුද්ධිකරණය, අයථා ආකාරයට මුදල් ඉපැයීම හා වියදම් කිරීම ආදී කටයුතුවල වර්ධනයක් ද සිදුව ඇත. එබැවින් රටේ සියලු පුරවැසියන්ගේ ආදායම් හා වියදම් ආණ්ඩුවට නිවැරදිව හා පහසුවෙන් දැනගත හැකි පරිදි තාක්ෂණය යොදා ගෙන දත්ත පද්ධතියකට කඩිනමින් යා යුතු ය. දෙවැනි කාරණය නම්, කිසිකෙනකු ආදායම් බදුවලින් නිදහස් නොකළ යුතු බව ය. ශිෂ්ට සම්පන්න සමාජයක සෑම කෙනෙක් ම බදු ගෙවිය යුතු ය.
දුප්පත්කම අඩුකිරීම සඳහා බදු ලිහිල්කිරීමේ වැදගත්කම
ලංකාවේ බදු ක්රමය ගත්විට එහි පැති දෙකක් දැකිය හැකි ය. එකක් සංකීර්ණතාව යි. බදු ගෙවීම මෙන් ම බදු අනුපාත ද සංකීර්ණ ය. ආයාත බදුවලට අදාළ තත්ත්වය ද ඊට සමාන ය. එනයින් මෙය විශාල ප්රශ්නයකි. මේ සංකීර්ණතාව විසඳීම අවශ්ය වේ. දෙවැනි පැතිකඩ වන්නේ රටේ දුප්පත්කම වැඩිවීමට බදු ක්රමය හේතුවක් වී තිබීම ය. ආයාත බදු නිසා දේශීය හා විදේශීය ආහාර මිල ගණන් වැඩිවීමෙන් දුප්පත් ජනතාවට පෝෂණීය ආහාර මිලදී ගැනීම දුෂ්කර වී ඇත. ජනතාවට පහසුවෙන් ගෙයක් දොරක් හදාගැනීමට නොහැකි වී තිබෙන්නේ ද බදු නිසා ය. මේ අනුව බලනවිට පැහැදිලි වන්නේ දුප්පත්කම අඩුකිරීම සඳහා බදු ලිහිල් කිරීමත් අඩුකිරීමත් බදු දැල පුළුල්කිරීමත් කළ යුතු බව ය.
වසර 2027 සඳහා ඉදිරිපත් කරන ලද විසර්ජන පනත් කෙටුම්පත අනුව රාජ්ය වියදම් සඳහා රුපියල් ට්රිලියන 4.99 ක් වෙන් කර තිබේ. ජාත්යන්තර මූල්ය අරමුදලේ ණය වැඩසටහනෙන් පවා අවධානය යොමු කර තිබෙන්නේ බදු ආදායම වැඩි කරගැනීම ගැන විනා බදු ආදායම වියදම් කිරීම අඩු කරගැනීම පිළිබඳව නොවේ. බදු ආදායම් වැඩිවශයෙන් වියදම් කරනු ලබන ස්ථාන හඳුනාගෙන ඒවා අඩු කරගැනීමට ගත හැකි ක්රියාමාර්ග කවරේ ද යන්න ගැන අවධානය යොමු කළ හැකි ය. එහිදී ඇතැම් රාජ්ය ව්යවසායයන් ප්රතිසංස්කරණය කිරීමට යොමු විය හැකි ය. ලංකාවේ 500 කට ආසන්න රාජ්ය ආයතන ප්රමාණයක් පවතින අතර කලාපයේ වෙනත් රටවල් සමග සැසඳීමේදී රාජ්ය ආයතන ප්රතිව්යුහගතකරණය සම්බන්ධයෙන් අප පුළුල් ප්රගතියක් අත් කරගෙන නොමැත. ඒ වෙනුවට නොයෙක් හේතු මත අලුතින් රාජ්ය ආයතන හඳුන්වා දී ඇත. රාජ්ය වියදම් අඩු කරගැනීමට සිතන්නේ නම් මේ රාජ්ය ආයතන ප්රතිසංස්කරණය කිරීමේ ප්රශ්නයට අත තැබීමට සිදු වේ. තවත් අත්හදාබැලීම් කරමින් නාස්ති කිරීමට කාලයක් නොමැත. ලෝකයේ වෙනත් රටවල් මේ වෙනුවෙන් නීති රීති සකස් කරමින් ක්රියා කළ ආකාරය අධ්යයනය කරමින් අපි ද ඊට අදාළ නීතිරීති සකස් කරගත යුතු වෙමු.
විදුලිය සහ ඉන්ධන සම්බන්ධයෙන් උද්ගතව ඇති අර්බුදය ගැන අපි දනිමු. ඒ අර්බුදය විසඳීමත් මේ වෙද්දි අයවැයට භාරගෙන ඇත. එමෙන්ම වෙනත් රාජ්ය ව්යවසායයන්හි අලාභ පෙර මෙන්ම ආණ්ඩුව විසින් භාර ගෙන බදු ආදායමෙන් විසඳීමට උත්සාහ කරනු ලබමින් සිටියි. මෙය ආර්ථික අර්බුදය උද්ගත වීමට බලපෑ එක් හේතුවක් ද විය. මෙයින් ගොඩ ඒමට හැකි වන්නේ රාජ්ය ආයතන ප්රතිසංස්කරණය කිරීම මගිනි.
නැවත අයි.එම්.එෆ්. යෑම හෝ නොයෑම යථාර්ථවාදී තීරණයක්
ජාත්යන්තර මූල්ය අරමුදලේ ණය වැඩසටහන 2027 වසරේ මාර්තු මස අවසන් වන හෙයින් මෙවර අයවැය සකස් කිරීමේදී එම ණය වැඩසටහනේ කොන්දේසි හා පරාමිතීන්ට අනුකූලව කටයුතු කිරීමට රජයට සිදුවෙතැයි ද යනුවෙන් ඔබ නගන ප්රශ්නයට මෙසේ පිළිතුරු දිය හැකි ය. ආර්ථිකය හැසිරවීමට අදාළව නීති රීති හා ප්රතිපත්ති සකස් කරගැනීමට මගපෙන්වනු ලබන දර්ශනයක් හා දිගුකාලීන වැඩපිළිවෙළක් අප සතුව නොමැති නම් හා එවැන්නක් හදාගැනීමට අවැසි කුසලතා හා හැකියාවක් රාජ්ය අංශය හා දේශපාලන අධිකාරිය සතු නොවන්නේ නම් අපට ජාත්යන්තර මූල්ය අරමුදල සමග තවත් ණය වැඩසටහනකට ඇතුළු විය හැකි ය. එහෙත් යට කී හැකියාවන් හා දර්ශනය අපට ඇත්නම් යළි ණය වැඩසටහනකට නොගොස් ස්වකීය වූ ප්රතිපත්ති හා වැඩසටහනක් සකස් කරගැනීමටත් වාර්ෂික ආර්ථික වර්ධන වේගය සියයට 8 හෝ ඊට වැඩි අගයක් දක්වා ඉහළ නංවාගැනීමටත් පිළිවන. එබැවින් නැවත ණය වැඩසටහනකට ඇතුළු විය යුතු ද යන්න සම්බන්ධව මෙහි තිබෙන්නේ ප්රායෝගික හා යථාර්ථවාදී තේරීමක් මිස දේශපාලනික තේරීමක් නොවේ.
නැවත අයි.එම්.එෆ්. නොගිය රටවල අත්දැකීම්
යළිත් ණය වැඩසටහනකට අවතීර්ණ විය යුතු ද නැද්ද තීරණය කිරීමේදී අමුතුවෙන් අත්හදාබැලීම් කිරීමට අවශ්ය නොවේ. ජාත්යන්තර මූල්ය අරමුදල සමග ණය වැඩසටහන්වලට ඇතුළුවීම නතර කළ අසල්වැසි රටවල අත්දැකීම් පරීක්ෂා කිරීම වැදගත් ය. 1957 සිට 1991 දක්වා කාලයේදී ඉන්දියාව හත් වතාවක් ජාත්යන්තර මූල්ය අරමුදල සමග ණය වැඩසටහන්වලට ඇතුළු විය. එම කාලපරිච්ඡේදයේ දී ඉන්දියාවේ පැවතියේ ආවෘත ආර්ථික ක්රමයකි. එම ආර්ථික ක්රමය ඇතුළත තිබුණු ප්රශ්න උග්රවීම හේතුවෙන් ඉන්දියාවට හත් වතාවක් අයි.එම්.එෆ්. ණය වැඩසටහන්වලට ඇතුළුවීමට සිදු විය. 1991 දී අවසන් වතාවට එම ආයතනය සමග ණය වැඩසටහනකට ඇතුළු වූ පසු ඉන්දියාව මේ දක්වා ණය වැඩසටහන්වලට අවතීර්ණ නොවීය. ඒ සඳහා එරටට අවශ්යතාවක් ද නොවීය.
මෙහිදී වැදගත් වන්නේ ඉන්දියාව ඒ සඳහා පරිසරය සකස් කරගත්තේ කෙසේ ද යන්න විමසා බැලීම ය. එවකදී ඉන්දියාවේ උද්ගත වූ ගෙවුම් ශේෂ හිඟයට විසඳුම් ස්ථායීකරණ වැඩසටහනක් යටතේ අයි.එම්.එෆ්. විසින් ලබා දෙනු ලැබුව ද ඉන්දියාව එම විසඳුම් මත පමණක් පදනම් නොවී අපනයන ප්රවර්ධනය, ඵලදායීතාව ඉහළ නැංවීම, විදේශ ආයෝජන ඉහළ නැංවීම හා වෙළෙඳපොළ ආර්ථිකයකට රට හුරුකරුවීම ආදී ප්රතිසංස්කරණත් ඇති කළේ ය. එහි ප්රතිඵලයක් ලෙස ඉන්දියාවේ ආර්ථිකය වේගයෙන් වර්ධනය වූ අතර අද වෙද්දි සියයට 8 ක පමණ වාර්ෂික ආර්ථික වර්ධන වේගයක් ද පවත්වා ගෙන යයි. එම තත්ත්වයට පැමිණි පසු නැවත අයි.එම්.එෆ්. ණය වැඩසටහනකට යෑමට ඉන්දියාවට අවශ්ය නොවේ.
තායිලන්තයත් ඒ සඳහා දැක්විය හැකි උදාහරණයකි. එරට පස් වතාවක් මූල්ය අරමුදලේ ණය වැඩසටහන්වලට ඇතුළු විය. අවසන් වාතවට අයි.එම්.එෆ්. ණය වැඩසටහනකට තායිලන්තය ගියේ 1997 දී ය. එම වසරේ දී අයි.එම්.එෆ්. ආයතනය හඳුන්වා දුන් ස්ථායීකරණ වැඩසටහනට පමණක් සීමා නොවූ තායිලන්තය ආර්ථිකය ශක්තිමත් කිරීමට අවැසි ප්රතිසංස්කරණ ද අඛණ්ඩව ක්රියාත්මක කළේ ය. එහි ප්රතිඵලයක් ලෙස වාර්ෂික ආර්ථික වර්ධන වේගය සියයට 7ත් 8 ත් අතර අගයකට ගෙන ඒමට හැකි වී තිබේ. එරටේ අපනයන ප්රවර්ධනය ද ප්රශස්ත තත්ත්වයක පවතින අතර ලෝකයේ ආයෝජකයන්ගේ ඉහළ අවධානයක් හිමි කරගත් රටක් බවට ද පත්ව තිබේ. මෙපරිදි ආර්ථිකය ශක්තිමත් වූ හෙයින් නැවත අයි.එම්.එෆ්. යෑමට තායිලන්තයට අවශ්යතාවක් නොවීය. ශ්රී ලංකාවේ ආර්ථිකයත් ශක්තිමත් තත්ත්වයකට ළඟා වී ඇතැයි කියන විශ්වාසය ඇත්නම් යළි අයි.එම්.එෆ්. ණය වැඩසටහනකට යෑමට අවශ්ය නොවේ.
සියයට 4 ක 5ක අයවැය හිඟයක් පැවතීම ප්රශ්නයක් නොවේ
අයවැය ගැන කරන සාකච්ඡාවකදී අයවැය හිඟය අවම කරගැනීම සම්බන්ධයෙන් ද අවධානය යොමු කළ හැකි ය. අයවැය හිඟය කළමනාකරණය කර ගත හැකි සහ රටට බරක් නොවන මට්ටමේ පවතී නම් ප්රශ්නයක් නැත. දියුණු වන රටවල අයවැය හිඟයක් තිබීම අසාමාන්ය ලක්ෂණයක් නොවේ. ඊට හේතුව, ප්රාග්ධන වියදම් හා කාර්යක්ෂම රාජ්ය යන්ත්රණයක් ක්රියාත්මක කරවීම මගින් පෞද්ගලික අංශයට අවශ්ය කරන ව්යාපාර හා ආයෝජන කිරීමට අවශ්ය පහසුව ඇති කළ යුතු නිසා ය. ඒ වෙනුවන් රජය වියදම් කිරීම හේතුවෙන් අයවැය හිඟයක් ඇති වන්නේ නම් එය සංවර්ධනය වන රටකට විශාල ගැටලුවක් නොවේ. ප්රශ්නයක් උද්ගත වන්නේ අයවැය හිඟය දරාගත නොහැකි මට්ටමට ඉහළ ගිය හොත් ය. පසුගිය කාලයේ ලංකාවේ පැවතියේ එවැනි තත්ත්වයකි. එසේවුවත් අයවැය හිඟය කළමනාකරණය කරගනිමින් ඉදිරියට යා හැකි නම් යහපත් ය. ප්රාථමික ශේෂය ධන අගයක පවත්වා ගනිමින් දළ දේශීය නිෂ්පාදිතයේ ප්රතිශතයක් ලෙස සියයට 4 ක හෝ 5 ක අයවැය හිඟයක් පැවතීම ආර්ථිකයට විශාල ගැටලුවක් නොවේ.
අපනයන ආදායම් වැඩි කිරීමේ අවශ්යතාව
ලංකාවේ වාර්ෂික අපනයන ආදායම් තවම පවතින්නේ ඩොලර් බිලියන 14 ත් 15 ත් අතර අගයක ය. එහෙත් ඉන්දියාවේ වාර්ෂික අපනයන ආදායම ඩොලර් බිලියන 450 ඉක්මවන අතර සිංගප්පූරුවේ එම අගය ඩොලර් බිලියන 550 අබිබවයි. තායිලන්තයේ එම අගය ඩොලර් බිලියන 300 ක් පමණ වන අතර වියට්නාමයේ ඩොලර් බිලියන 450කට අධික ය. මේ ආදී රටවල් තමන්ගේ වාර්ෂික අපනයන ආදායම් ඩොලර් 100 අගයයන්වලින් මනින කාලයේ ශ්රී ලංකාවේ වාර්ෂික අපනයන ආදායම තවමත් ඩොලර් බිලියන 20ටත් වඩා අඩු නම් එතැන ප්රශ්නයක් තිබේ. අප මෙම ප්රශ්නයට තවම ආමන්ත්රණය කර නැති බව එහි හැඟවුම යි. මේවා කෙරෙහිත් අවධානය යොමු වීම වැදගත් ය.
උපුල් වික්රමසිංහ