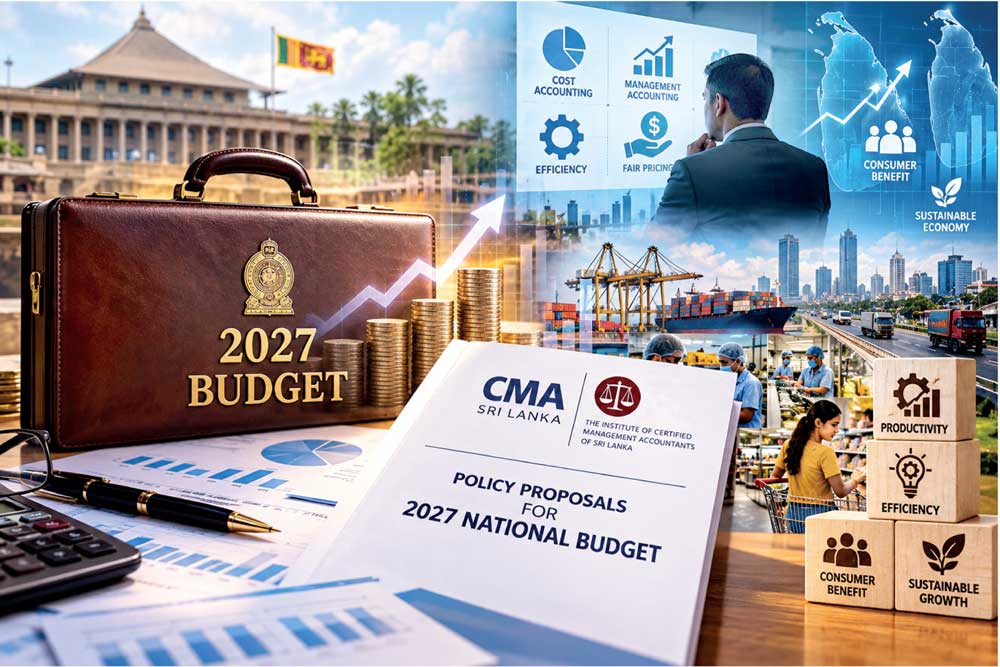
 ශ්රී ලංකාවේ රාජ්ය සහ සංස්ථාපිත අංශවල භාවිතය සඳහා 2009 අංක 23 දරන පනත මගින් එයට ලබා දී ඇති බලය අනුව පිරිවැය ගිණුම්කරණ ප්රමිති 19ක් නිකුත් කිරීමත් සමග ශ්රී ලංකා සහතිකලත් කළමනාකාරිත්ව ගණකාධිකාරීවරුන්ගේ ආයතනය පහත සඳහන් අයවැය යෝජනා ඉදිරිපත් කරනු ලබයි.
දකුණු ආසියාවේ සහ කැනඩාවේ පිරිවැය ගණකාධිකාරීවරුන්ගේ සහ කළමනාකාරිත්ව ගණකාධිකාරීවරුන්ගේ ආයතන මගින් ව්යාපෘතිය සඳහා තාක්ෂණික සහය සපයනු ලබයි. මෙම රටවල ආර්ථිකයට, පාරිභෝගිකයන්ට සහ සමාජයට ප්රතිලාභ ගෙන දෙනු පිණිස කර්මාන්ත සහ සේවා නියාමනයේදී පිරිවැය ගිණුම්කරණ ප්රමිති යොදාගෙන තිබේ.
ආර්ථිකයේ තිරසාර වටිනාකමක් නිර්මාණය කිරීමේ මූලික අවශ්යතාව වන රාජ්ය සහ පෞද්ගලික යන දෙඅංශයෙහිම විධිමත් පිරිවැය ගිණුම්කරණයක සහ කළමනාකරණ ගිණුම්කරණයක වැදගත්කම අවධාරණය කිරීම අත්යාවශ්ය වේ. පිරිවැයකරණය සහ මිලකරණය ඉතාම වැදගත් වන අතර සමාජය මත විශාල බලපෑමක් ඇති කරයි. මෙහි ප්රතිඵලය වන්නේ නිෂ්පාදකයන්ගේ, සේවා සපයන්නන්ගේ සහ වෙළෙඳුන්ගේ අකාර්යක්ෂමතා සහ අසාධාරණ ලාභ ආන්තිකවලට ගෙවීමකින් තොරව සාධාරණ සහ යුක්තිසහගත මිලකට භාණ්ඩ සහ සේවා ලබාගැනීමෙන් පාරිභෝගිකයාට ප්රතීලාභ ලැබීමයි.
පිරිවැය ගිණුම්කරණය කාර්මික සහ සේවා අංශවල කාර්යක්ෂමතාව, ඵලදායිතාව සහ කාර්යසාධනය වැඩිදියුණු කරයි. දකුණු ආසියානු කලාපයේ ඉන්දියාව, පාකිස්තනය සහ බංග්ලාදේශයෙහි පිරිවැය සහ කළමනාකාරිත්ව ගිණුම්කරණය මනා ලෙස ස්ථාපිත කර ඇත. රජයේ නීති සහ නියාමනයෙන් පිරිවැය ගිණුම්කරණ වාර්තා පවත්වා ගැනීම සහ සුදුසුකම් ලත් පිරිවැය සහ කළමනාකාරිත්ව ගණකාධිකාරීවරුන් මගින් අනුකූලතා පිරිවැය විගණන පවත්වා ගෙන යාම අත්යාවශ්ය සේවා ලෙස නියාමනය කර තිබේ. පිරිවැයකරණය විධිමත් ලෙස භාණ්ඩ මිල මතින් පිළිබිඹු වන බවත් පාරිභෝගිකයා අකාර්යක්ෂමතා සහ නාස්තිය සඳහා නොගෙවන බවත් සහතික කෙරෙන විශ්වාසදායි යාන්ත්රණයක් නියාමනය වන බව මෙයින් පෙන්නුම් කරයි.
පිරිවැය ගිණුම්කරණ ප්රමිති යොදා ගෙන ක්රියාත්මක කිරීමෙන් සැලකියයුතු පිරිවැය ඉතිරිකිරීම් සහ ප්රතිලාභ ලබා ගත හැකි අතර එය තිරසාර ආර්ථිකයක් සංවර්ධනය කිරීම උදෙසා මෙන්ම පාරිභෝගිකයන්ට සහ සමස්ත සමාජයට ධනාත්මක බලපෑම් ඇතිකරයි.
යෝජනා පහතින් සාරාංශ කරමු.
01. පිරිවැය ගිණුම්කරණ ප්රමිති අනුව මෙන්ම සමාගම් පනතේ ඇතුළත් වන ආකාරයට පිරිවැය ගිණුම්කරණය සහ පිරිවැය වාර්තා පවත්වා ගැනීම දැඩිව බලාත්මක කිරීම.
02 සේවාදායකයන් සමග අන්තර්ක්රියා කිරීමේදී ශ්රී ලංකා පොදු පහසුකම් මණ්ඩලය, පාරිභෝගික කටයුතු අධිකාරිය, සුරා බදු දෙපාර්තමේන්තුව සහ දේශීය ආදායම් දෙපාර්තමේන්තුව, රේගු දෙපාර්තමේන්තුව, අපනයන සංවර්ධන මණ්ඩලය, අනෙකුත් අය අතර ජාත්යන්තර වෙළෙඳ ආයතන වැනි මූල්ය මෙන්ම මිලකරණ නියාමකයන්ට පිළිගතහැකි ආකාරයට පිරිවැය ගිණුම්කරණ ප්රමිති, අනුකූලතා පිරිවැය ප්රකාශන බලාත්මක කිරීම. තවදුරටත්, මහා භාණ්ඩාගාරය සහනාධාර මිලකරණය, මිල සීමා ස්ථාපිත කිරීම සහ විශේෂයෙන් විදුලිය, ඛනිජ තෙල්, ප්රවාහනය සහ භාණ්ඩ සහ සේවාවල මිල පාලනය වැනි කරුණු සඳහා මෙම පිරිවැය ප්රකාශන භාවිත කරයි.
03 මහාභාණ්ඩාගාරය, මුදල් අමාත්යාංශය, අමාත්යාංශ, රාජ්ය සංස්ථා, මූල්ය ආයතන සහ අනෙකුත් රාජ්ය අංශයේ ආයතන ආවරණය කිරීමට ප්රධාන පිරිවැය සහ කළමනාකාරිත්ව ගණකාධිකාරී වරයකුගේ කාර්යාලයක් ස්ථාපිත කිරීම.
පිරිවැය ගිණුම්කරණ ප්රමිති සහ පිරිවැය තොරතුරු මගින් උත්පාදිත වාර්තා විශ්වාසදායි, විනිවිද පෙනෙන සහ විගණනය කළහැකි ඒවා වෙයි. තවදුරටත් ඒකමතික සහ සංගත ක්රියාවලියක් ඵලදායි සැසඳීමකට හැකියාව ලබාදෙයි. අභ්යන්තරික තීරක ක්රියාවලිය (මිලකරණයද ඇතුලුව) වැඩිදියුණු කරන අතර ආස්ථිත්යයන් ඵලදායි පිරිවැය පාලනය සහ පිරිවැය අඩුකිරීමේ උපායමාර්ග දෙසට උනන්දු කරවයි. එසේම මේ මගින් ක්රියාත්මක කිරීමේ ක්රියාවලියේ ඊළඟ අවධිය වන පිරිවැය විගණනවලට මග සකස් කරයි.
ඉන්දියාව, පාකිස්ථානය සහ බංග්ලාදේශය ඇතුළු කලාපයේ සමහර රටවල් තරගකාරී වාසි අත්පත් කරගැනීම සඳහා පිරිවැය ගිණුම්කරණ ප්රමිති භාවිත කරයි. රාජ්ය සහ පෞද්ගලික දෙඅංශය පුරාම මෙම රාමු ක්රමවේද කඩිසරව සහ ක්රමානුකූලව ක්රියාත්මක කිරීමෙන්, විශේෂයෙන්ම 2026 ජූලි 01 වන දින ලෝක බැංකුව විසින් ශ්රී ලංකාව ඉහළ මධ්යම ආදායම් ලබන ආර්ථිකයක් ලෙස නැවත වර්ගීකරණය කර ඇති මෙවැනි අවස්ථාවක ශ්රී ලංකාවටද ඒ හා සමාන සාර්ථකත්වයක් අත්පත් කර ගැනීම තහවුරු කරගත හැකිවනු ඇත. 2022 ආර්ථික අර්බුදය අනුව බලන විට මෙම වෙනස ප්රකෘතිමත් වීමේ වැදගත් පියවරක් සනිටුහන් කරයි.
මෙම ප්රමිති සඳහා ජාතික පිළිගැනීම ප්රදානය කිරීම යනු මෙම ඉලක්කය වෙත තබන තීරණාත්මක පියවරක් වන අතර මෙම යෝජනා පිටුපස ඇති ධාවක බලවේගයද වේ. රජයේ සහයෝගය ලැබීමෙන් විචක්ෂණශීලී පිරිවැය කළමනාකරණයක් හරහා ශක්තිමත් ආර්ථිකයක් බවට රට පරිවර්තනය කිරීමට සහයවීමට CMA ශ්රී ලංකා ආයතනයට හැකිවනු ඇත.
පිරිවැය ගිණුම්කරණ වාර්තා, පිරිවැය ගිණුම්කරණය, පිරිවැය විගණනය සහ වෙනස් අංශවල නීති ක්රියාත්මක කිරීම සමහර මූලික ක්ෂේත්ර සඳහා වාසිදායක වනු ඇත.
01 විනිවිදභාවය සහ වගවීම - නිවැරදි පිරිවැය වාර්තාකරණය, පිරිවැය විගණනය සහ අකාර්යක්ෂම කළමනාකරණය වැළැක්වීම සහතික කරමින් සියලු නිෂ්පාදන, කෘෂිකාර්මික සහ වැවිලි සහ සේවා කර්මාන්තවල මූල්යමය විනිවිදභාවය වැඩිදියුණු කිරීමට ආණ්ඩුවට හැකිවනු ඇත.
02 නියාමන අනුකූලතාව - පිරිවැය වාර්තා සහ පිරිවැය විගණන නීති විදුලි ජනනය සහ බෙදාහැරීම ඇතුලුව සුවිශේෂී මූල්ය බලපෑමක් සහිත සියලු කර්මාන්ත සඳහා පිරිවැය වාර්තා බලගන්වනු ඇත.
03 කාර්යක්ෂමතාව සහ පිරිවැය පාලනය - සවිස්තරාත්මක පිරිවැය වාර්තා පවත්වා ගැනීමෙන් සමාගම්වලට අකාර්යක්ෂමතා, ප්රශස්ත සම්පත් භාවිතය සහ අනවශ්ය වියදම් හඳුනා ගැනීමට හැකිවනු ඇත.
04 පාරිභෝගික ආරක්ෂණය - විධිමත් පිරිවැය ගිණුම්කරණයක් බලශක්ති සමාගම්වල මූල්ය සෞඛ්යය පවත්වා ගනිමින් සහ පාරිභෝගිකයා වෙත සාධාරණ මිලක් සහතික කරමින් විදුලි ගාස්තු නියාමනය කිරීමට සහය වෙයි.
05 රජයේ අධීක්ෂණය - මුදල් සහ සැලසුම් අමාත්යාංශය, බලශක්ති අමාත්යාංශය සහ අනෙකුත් නියාමන අංශ නිවැරදි මිලකරණය, සහනාධාර තක්සේරුව, ප්රතිපත්ති සඵලතාව සහ එම අංශයෙහි මූල්යමය තිරසාරබව අධීක්ෂණය කිරීමට පිරිවැය දත්ත භාවිත කරයි.
පිරිවැය ගිණුම්කරණ ප්රමිති, පිරිවැය වාර්තා සහ පිරිවැය විගණන යොදාගැනීම සහ ක්රියාත්මක කිරීම 2027 අයවැය යෝජනාවලට ඇතුළත් කිරීමෙන් අයවැය යෝජනා ක්රියාත්මක කිරීම සහ අධීක්ෂණය කිරීම සඳහා ශක්තිමත් පදනමක් සපයන බවත් එමගින් සමාජයට සහ පරිභෝගිකයාට පිරිවැය ඉතුරුම්, වගවීම සහ ප්රතිලාභ ගෙන දෙන බවත් අපි අදහස් කරමු.